GST ప్రక్రియా సంస్కరణలు: నమోదు, వాపసుల ద్వారా ద్రవ్యలభ్యత, వివాదాల తగ్గింపు
అక్టోబర్ 8, 2026న జరిగిన సమావేశంలో GST మండలి పన్ను రేట్లను మార్చకుండా నమోదు, వాపసులు, ఇన్పుట్ పన్ను క్రెడిట్, చట్ట అమలుకు సంబంధించిన ప్రక్రియా సంస్కరణలను ప్రకటించింది. అనుపాలన వ్యయాలను తగ్గించడం, నిలిచిపోయిన నిర్వహణ మూలధనాన్ని విడుదల చేయడం, వివాదాలను తగ్గించడం ఈ సంస్కరణల సమాహారం లక్ష్యం. అయితే, వీటి ప్రయోజనాలు చట్టపరమైన అమలు, కేంద్రం–రాష్ట్రాల స్థాయిలో ఏకరీతి పరిపాలనపై ఆధారపడి ఉంటాయి.
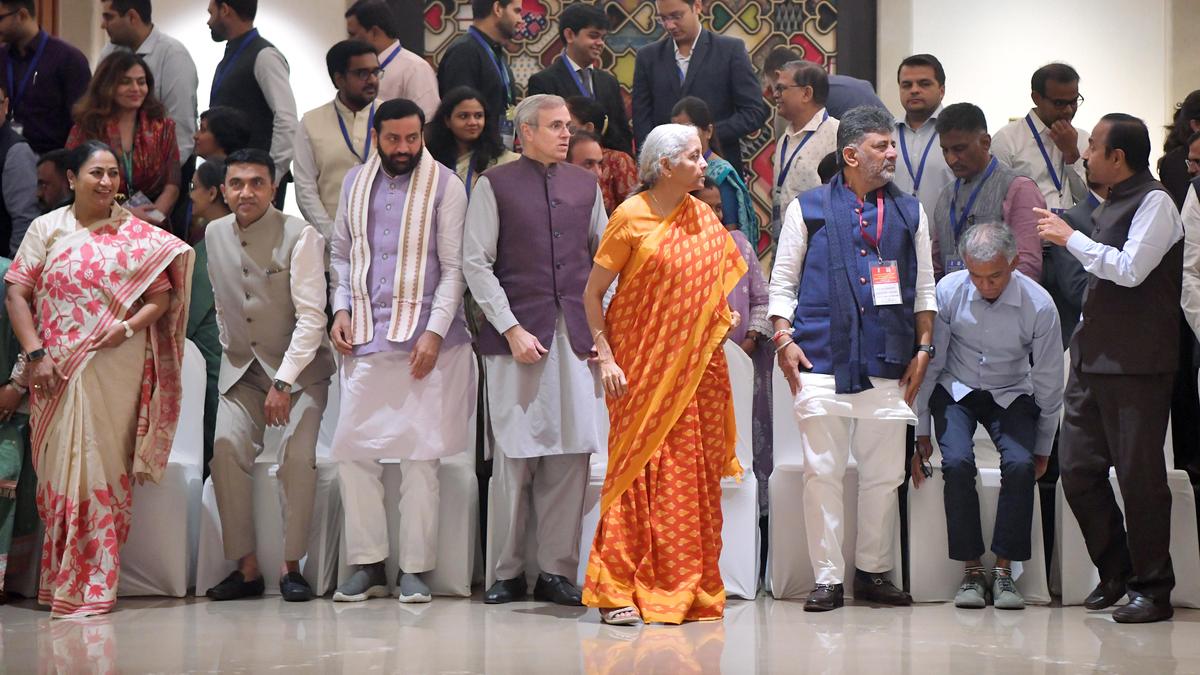
GST process reforms focus on registration, refund liquidity and dispute reduction rather than changes to tax rates.
Image: The Hindu
Why in news
GST మండలి 57వ సమావేశం రేట్ల హేతుబద్ధీకరణ నుంచి పన్ను చెల్లింపుదారులకు సంబంధించిన ప్రక్రియలపై దృష్టిని మళ్లించింది. అధిక శాతం మార్పులు ఏప్రిల్ 1, 2027 నుంచి అమలవుతాయని భావిస్తున్నారు. అయితే, విలోమ సుంక నిర్మాణ వాపసులను ఇన్పుట్ సేవలకు విస్తరించడానికి నివేదిక నవంబర్ 1, 2026ను పేర్కొంది; కొన్ని ప్రతిపాదనలకు ఇంకా తదుపరి ఆమోదం అవసరం.
61%
మూడు పని దినాల్లో స్వయంచాలక నమోదు పొందుతున్న పన్ను చెల్లింపుదారులు
10 రోజులు
వాపసు స్వీకరణ ధ్రువీకరణకు ప్రతిపాదిత వ్యవధి
90%
స్వీకరణ ధ్రువీకరణ తర్వాత మూడు పని దినాల్లో నిధులు విడుదలవుతాయని అంచనా వేసిన దావాలు
₹10,000
నోటీసులు జారీ చేయని కనిష్ఠ పన్ను మొత్త పరిమితి
₹5 కోట్లు
అభియోగ విచారణకు సిఫారసు చేసిన పరిమితి
₹5 కోట్లు
ప్రతిపాదిత ఐచ్ఛిక వార్షిక రిటర్నుల పథకంలో టర్నోవర్ గరిష్ఠ పరిమితి
Background
GST అనేది వస్తువులు, సేవల సరఫరాపై విధించే గమ్యస్థాన ఆధారిత పన్ను. ఇన్పుట్ పన్ను క్రెడిట్ ద్వారా వ్యాపార ఇన్పుట్లపై చెల్లించిన అర్హతగల పన్నును ఉత్పాదిత సరఫరాల పన్ను బాధ్యతకు సర్దుబాటు చేసుకోవచ్చు. తద్వారా పన్నుపై పన్ను ప్రభావం తగ్గుతుంది. భారత ద్వంద్వ GST నిర్మాణం కేంద్ర, రాష్ట్ర పన్ను విధానాలను సమ్మిళితం చేస్తుంది: అధికరణం 246A GSTపై శాసనాధికారాన్ని కల్పిస్తుంది, అధికరణం 269A అంతర్రాష్ట్ర సరఫరాలపై GSTని నియంత్రిస్తుంది, అధికరణం 279A GST మండలిని ఏర్పాటు చేస్తుంది. సమన్వయపూర్వక పన్ను విధానాన్ని సిఫారసు చేసేందుకు మండలి కేంద్రం, రాష్ట్రాలను ఒకే వేదికపైకి తీసుకొస్తుంది. అయితే, అమలు వర్తించే చట్టాలు, నియమాలు, పరిపాలనా ఏర్పాట్లపై ఆధారపడి ఉంటుంది.
నమోదు, అనుపాలన: అధికారిక వ్యవస్థలో చేరే స్థిర వ్యయాన్ని తగ్గించడం
నమోదు పత్రాల విషయంలో మరింత స్పష్టతకు, మిగిలిన తక్కువ రిస్క్ గల దరఖాస్తుదారుల కోసం క్రమబద్ధీకరించిన ప్రక్రియకు మండలి ఆమోదం తెలిపింది. ఇప్పటికే 61% మంది పన్ను చెల్లింపుదారులు మూడు పని దినాల్లో స్వయంచాలక నమోదును పొందుతున్నారని నివేదిక పేర్కొంది. సులభతరమైన సవరణలు, రద్దులు కూడా వ్యాపార జీవితచక్రంలో పరిపాలనా ఆటంకాలను తగ్గించగలవు.
ఈ-కామర్స్ వేదికల ద్వారా సరఫరా చేసే చిన్న పన్ను చెల్లింపుదారులు, నివేదికలో పేర్కొన్న బహుళ నమోదులకు బదులుగా ఒకే రాష్ట్రంలో నమోదు చేసుకునేందుకు సరళీకృత విధానం వీలు కల్పిస్తుంది. ఇది లక్షిత సంస్కరణ మాత్రమే; ప్రస్తుతం ప్రతి వ్యాపారం తన వినియోగదారులు ఉన్న ప్రతి రాష్ట్రంలోనూ నమోదు చేసుకోవాల్సి ఉందనడానికి ఇది ఆధారం కాదు.
₹5 కోట్ల వరకు టర్నోవర్తో వినియోగదారులకు సరఫరా చేసే వ్యాపారాల కోసం ఐచ్ఛిక వార్షిక రిటర్నుల పథకానికి సూత్రప్రాయ ఆమోదం మాత్రమే లభించింది. తదుపరి మండలి సమావేశంలో దీనికి తుది ఆమోదం లభిస్తుందని భావిస్తున్నారు. తక్కువ రిటర్నులు వృత్తిపరమైన సేవలు, పత్రపని వ్యయాలను తగ్గించవచ్చు. అయితే, వార్షిక దాఖలును పన్ను చెల్లింపుల ఆవర్తిత్వంలో ఆమోదించిన మార్పుగా భావించకూడదు.
- పత్రాల అవసరాలపై స్పష్టత ఉంటే విచక్షణాధారిత ప్రశ్నలు, పదేపదే పత్రాలు సమర్పించడం తగ్గుతాయి.
- సరళమైన ఈ-కామర్స్ నమోదు చిన్న విక్రేతలకు విస్తృత మార్కెట్ల ప్రాప్యతను మెరుగుపరుస్తుంది.
- వార్షిక రిటర్నుల ప్రతిపాదనకు అర్హత, నివేదన, చెల్లింపు బాధ్యతలను నిర్దేశించే తుది రూపకల్పన అవసరం.
Infographic
సరళమైన ప్రవేశం
మరింత స్పష్టమైన నమోదు, లక్షిత ఈ-కామర్స్ ఉపశమనం.
వేగవంతమైన ద్రవ్యలభ్యత
త్వరిత వాపసులు, విస్తృత అర్హతగల క్రెడిట్.
తక్కువ వివాదాలు
ఉమ్మడి నోటీసులు, అనుపాతబద్ధ చట్ట అమలు.
మరింత నిశ్చితత్వం
ఎగుమతుల పన్ను వ్యవహారంలో స్పష్టత, రేట్ల నిర్ణయాల్లో ముందస్తు అంచనా సాధ్యత.
సమాఖ్య స్థాయి అమలు
సమన్వయంతో కూడిన చట్టాలు, వ్యవస్థలు, కేంద్ర–రాష్ట్ర పరిపాలన.
AI-assisted infographic by Pragnya IAS Academy, based on the cited sources.
వాపసులు, ఇన్పుట్ పన్ను క్రెడిట్: నిర్వహణ మూలధన ద్రవ్యలభ్యతను మెరుగుపరచడం
వాపసు దావా స్వీకరణ ధ్రువీకరణను 15 రోజులకు బదులుగా 10 రోజుల్లో ఇవ్వాలని ప్రతిపాదించారు. రిస్క్ అంచనాను ఉపయోగించి, స్వీకరణ ధ్రువీకరణ తర్వాత మూడు పని దినాల్లో 90% దావాలకు నిధులు విడుదలవుతాయని ప్రభుత్వం అంచనా వేస్తున్నట్లు సమావేశానంతర నివేదిక పేర్కొంది. ఇది దావాలకు సంబంధించిన అంచనా మాత్రమే; అందరికీ వర్తించే హామీ కాదు, ప్రతి దావాదారుకూ వాపసు మొత్తంలో 90% అందుతుందనే ప్రకటన కూడా కాదు.
ఉద్యోగుల ఆరోగ్య, జీవిత బీమాతో సహా అదనపు వ్యాపార వ్యయాలకు ఇన్పుట్ పన్ను క్రెడిట్ను విస్తరించాలని మండలి సిఫారసు చేసింది. నవంబర్ 1, 2026 నుంచి విలోమ సుంక నిర్మాణం కింద వాపసులకు ఇన్పుట్ సేవలను అర్హమైనవిగా చేయాలని కూడా సిఫారసు చేసింది. సాధారణంగా ఇన్పుట్ సేవలను GST క్రెడిట్ నుంచి మినహాయించరు; ఇక్కడ నిర్దిష్ట అంశం విలోమ సుంక నిర్మాణ వాపసుల్లో వాటి పరిగణనకు సంబంధించినది.
సరఫరాదారులు రిటర్నులు దాఖలు చేయనందున నిబంధనలు పాటించే కొనుగోలుదారులకు క్రెడిట్ నిరాకరించే సమస్య ఇంకా పరిష్కారం కాలేదు. ఏప్రిల్ 1, 2027 నాటికి అమలుకు వీలు కల్పించే నిర్ణయం తీసుకోవాలనే ఉద్దేశంతో మండలి ఈ అంశాన్ని తన అధికారుల కమిటీకి నివేదించింది. నిజమైన కొనుగోలుదారులకు రక్షణ కల్పించడాన్ని, కల్పిత ఇన్వాయిస్లు, కుమ్మక్కు లావాదేవీల రిస్క్తో సమతుల్యం చేయాలి.
- వేగవంతమైన వాపసులు సంస్థలు తమ నిర్వహణ మూలధనం నుంచే పన్నులకు నిధులు సమకూర్చాల్సిన కాలాన్ని తగ్గించగలవు.
- తుది చట్టపరమైన షరతులకు లోబడి, విస్తృత అర్హతగల క్రెడిట్ వ్యయాల్లో అంతర్లీనంగా ఉన్న పన్ను భారాన్ని తగ్గించగలదు.
- సరఫరాదారు వైఫల్యం నుంచి కొనుగోలుదారులకు రక్షణ కల్పించే ప్రతిపాదన ఇంకా బేషరతు క్రెడిట్ హక్కుగా మారలేదు.
వ్యాజ్యాలు, చట్ట అమలు: రక్షణ చర్యలతో కూడిన అనుపాతబద్ధత
నోటీసులు, చర్యలకు మండలి ఉమ్మడి ప్రమాణాలను ప్రకటించింది: ₹10,000 కంటే తక్కువ పన్ను మొత్తాలకు నోటీసులు జారీ చేయకపోవడం, ఆ పరిమితి కంటే తక్కువ మొత్తాలకు సంబంధించిన పెండింగ్ నోటీసులను ఉపసంహరించడం. సాధారణ జరిమానాను ₹25,000 నుంచి ₹10,000కు తగ్గించడం, GST అరెస్టు అధికారాలను తొలగించడం, అభియోగ విచారణ పరిమితిని ₹1 కోటి నుంచి ₹5 కోట్లకు పెంచడం కూడా సిఫారసు చేసింది. చట్టబద్ధ అధికారాలు, జరిమానాల్లో మార్పులకు తగిన చట్ట సవరణలు అవసరం.
అంతర్రాష్ట్ర సరుకుల రవాణాలో తనిఖీ, నిర్బంధం లేదా స్వాధీనాన్ని సరఫరాదారు ఉన్న రాష్ట్రం లేదా గమ్యస్థాన రాష్ట్ర అధికారులకు మాత్రమే పరిమితం చేసే విధానాన్ని ప్రకటించారు. సరుకులను మధ్యలో ఆపడానికి నిర్దిష్ట నిఘా సమాచారం, సంయుక్త కమిషనర్ స్థాయి అధికారి అనుమతి అవసరం. ఏకపక్ష తనిఖీలను తగ్గించడం, రవాణాకు అంతరాయాలను తగ్గించడం దీని ఉద్దేశిత ప్రయోజనం.
ఈ చర్యలు చట్ట అమలు దృష్టిని తక్కువ విలువ గల ప్రక్రియాపరమైన వివాదాల నుంచి గణనీయమైన రిస్క్ వైపు మళ్లించగలవు. అయితే, నోటీసుల పరిమితి ఉన్నంత మాత్రాన సంబంధిత పన్ను బాధ్యత రద్దయినట్లు కాదు. బలవంతపు అధికారాల పరిమితితోపాటు తీవ్రమైన పన్ను ఎగవేతపై సమర్థవంతమైన దర్యాప్తు ఉండాలి.
- ఉమ్మడి నోటీసు ప్రమాణాలు ఒకే తరహా లావాదేవీలపై భిన్నమైన చర్యలను తగ్గించగలవు.
- తక్కువ విలువ గల నోటీసుల ఉపసంహరణ ముఖ్యమైన కేసుల కోసం పరిపాలనా సామర్థ్యాన్ని అందుబాటులోకి తెస్తుంది.
- రవాణా మధ్యలో సరుకులను ఆపే ప్రక్రియలో రక్షణ చర్యలకు సమన్వయం అవసరం; తద్వారా రవాణా దశలో విధించిన పరిమితులు చట్ట అమలులో లోపాలకు దారితీయకుండా చూడవచ్చు.
సేవల ఎగుమతులు, పరిపాలనలో ముందస్తు స్పష్టత
నివేదికలో పేర్కొన్న నిర్ణయాలు, సొంత విదేశీ శాఖ ద్వారా విదేశీ క్లయింట్కు సేవలందించే భారతీయ సంస్థకు ఎగుమతి ప్రయోజనాలను విస్తరిస్తాయి. విదేశీ క్లయింట్ కోసం భారతదేశంలో చేపట్టే పరీక్షలు, మరమ్మతులు, ధ్రువీకరణ, పరిశోధనను, సరుకులు భారతదేశంలోనే ఉన్నప్పటికీ, సేవల ఎగుమతులుగా అర్హత కల్పించాలని కూడా ప్రతిపాదించారు. తుది చట్టపరమైన నిబంధనలు అర్హతను నిర్ణయిస్తాయి.
ఎగుమతి చెల్లింపు అందినట్లుగా పరిగణించే తేదీని భారతీయ రిజర్వ్ బ్యాంక్ నిబంధనలకు అనుగుణంగా సమన్వయపరచాలని కూడా మండలి నిర్ణయించింది. పన్ను, విదేశీ మారక వ్యవహారాల మధ్య మరింత అనుగుణ్యత వాపసు దావాలు, వాణిజ్య ప్రణాళికలో అనిశ్చితిని తగ్గించగలదు.
ఈ సమావేశంలో GST రేట్లలో మార్పులు చేయలేదు. తదుపరి ఆర్థిక సంవత్సరం నుంచి అమలు చేయడానికి రేట్ల నిర్ణయాలను సంవత్సరానికి ఒకసారి మండలి ముందుకు తీసుకొస్తామని ఆర్థిక మంత్రి ప్రకటించారు. విడిగా, బడ్జెట్ 2027కు ముందు సంప్రదింపుల కోసం ముఖరహిత కేంద్ర GST మదింపు విధానాన్ని రూపొందించి, 2027-28లో అమలు చేయాలని కేంద్రం యోచిస్తోంది; ఇది ప్రతి రాష్ట్ర GST పరిపాలనకు ఒకే విధమైన ముఖరహిత వ్యవస్థను ప్రకటించినట్లు కాదు.
- ఎగుమతి వర్గీకరణపై నిశ్చితత్వం నామమాత్రపు పన్ను రేటుతో సమాన ప్రాధాన్యం కలిగి ఉండవచ్చు.
- రేటు మార్పులకు ముందుగా తెలిసే సమయాలు ఉంటే ధరల నిర్ణయం, ఒప్పందాలు, సాఫ్ట్వేర్ నవీకరణలు సులభమవుతాయి.
- ముఖరహిత మదింపుకు కారణసహిత ఉత్తర్వులు, సమర్థవంతమైన వాదన వినికిడి అవకాశాలు, అందుబాటులో ఉండే ఫిర్యాదుల పరిష్కారం అవసరం.
సహకార విత్త సమాఖ్యవాదం: సిఫారసులు ఏకరీతి ఆచరణగా మారాలి
GST మండలి సమన్వయం కోసం ఏర్పాటైన రాజ్యాంగ వేదిక; పార్లమెంటుకు లేదా రాష్ట్ర శాసనసభలకు ప్రత్యామ్నాయం కాదు. దాని సిఫారసులు స్వయంచాలకంగా అమలయ్యే చట్టాలు కావు. ప్రతి సంస్కరణ స్వభావాన్ని బట్టి చట్ట నిబంధనలు, నియమాలు, నోటిఫికేషన్లు, సాంకేతిక మార్పులను సమన్వయపరచాలి.
అందువల్ల ఈ సంస్కరణల సమాహారం విశ్వసనీయత వివిధ అధికార పరిధుల్లో ఉమ్మడి అమలుపై ఆధారపడి ఉంటుంది. రాష్ట్ర స్థాయిలో పత్రాల అవసరాలు, వ్యాఖ్యానాలు లేదా చట్ట అమలు పద్ధతులు భిన్నంగా కొనసాగితే సరళీకృత కేంద్ర నియమం పరిమిత ఉపశమనాన్నే అందిస్తుంది.
సమావేశానికి ముందు వచ్చిన నివేదికల్లో మెరుగైన ఇన్వాయిస్ సరిపోలిక, విస్తృతమైన ఆంక్షలులేని వ్యాపార క్రెడిట్, సమన్వయపూర్వక ఆడిట్లు వంటి ప్రతిపాదనలు, నిపుణుల సూచనలు ఉన్నాయి. సమావేశానంతర రికార్డు లేదా తదుపరి అధికారిక పత్రాల్లో ధ్రువీకరించకపోతే వీటిని ఆమోదించిన నిర్ణయాలుగా పరిగణించకూడదు.
- ఉమ్మడి కార్యాచరణ మార్గదర్శకాలు రాజ్యాంగ అధికారాలను గౌరవిస్తూనే పన్ను చెల్లింపుదారులకు నిశ్చితత్వాన్ని కల్పించగలవు.
- రిస్క్ సమాచారాన్ని పంచుకోవడం వల్ల అనుపాలన అవసరాలను పునరావృతం చేయకుండా లక్షిత పరిశీలనకు తోడ్పాటు లభిస్తుంది.
- సంస్కరణల స్థితిని పర్యవేక్షించే వ్యవస్థ ఆమోదించిన సిఫారసులు, పెండింగ్ ప్రతిపాదనలు, చట్టపరంగా అమల్లోకి వచ్చిన మార్పులను వేరు చేసి చూపాలి.
| చర్య | నివేదికలో పేర్కొన్న స్థితి | పరీక్షల దృష్ట్యా గుర్తుంచుకోవాల్సిన పరిమితి |
|---|---|---|
| నమోదు సరళీకరణ | మండలి ఆమోదించిన ప్రక్రియా క్రమబద్ధీకరణ, చిన్న ఈ-కామర్స్ విక్రేతలకు లక్షిత ఏకరాష్ట్ర నమోదు | ఈ లక్షిత విధానాన్ని అన్ని వ్యాపారాలకూ వర్తిస్తుందని సాధారణీకరించకూడదు. |
| వాపసుల ప్రాసెసింగ్ | 10 రోజుల్లో స్వీకరణ ధ్రువీకరణ; ఆ తర్వాత మూడు పని దినాల్లో 90% దావాలకు నిధుల విడుదల అంచనా | ఇది రిస్క్ ఆధారిత అంచనా మాత్రమే; ప్రతి దావాకూ వర్తించే బేషరతు గడువు కాదు. |
| విలోమ సుంక నిర్మాణ వాపసుల్లో ఇన్పుట్ సేవలు | నవంబర్ 1, 2026 నుంచి అమలు చేయాలని సిఫారసు | సాధారణంగా ఏప్రిల్ 2027 నుంచి అమలు జరుగుతుందనే అంచనా ఉన్నప్పటికీ, దీనికి ప్రత్యేకంగా అంతకుముందటి తేదీని పేర్కొన్నారు. |
| ఐచ్ఛిక వార్షిక రిటర్నులు | ₹5 కోట్ల వరకు టర్నోవర్తో వినియోగదారులకు నేరుగా సరఫరా చేసే వ్యాపారాలకు సూత్రప్రాయ ఆమోదం | తుది నిర్ణయం పెండింగ్లో ఉంది; పన్ను చెల్లింపుల ఆవర్తిత్వం నిర్ధారించలేదు. |
| సరఫరాదారు రిటర్నులు దాఖలు చేయకపోవడం వల్ల ప్రభావితమయ్యే కొనుగోలుదారు క్రెడిట్ | అధికారుల కమిటీకి నివేదించారు | తుది రక్షణకు లేదా బేషరతు హక్కుకు ఆమోదం లభించలేదు. |
| అరెస్టు, అభియోగ విచారణ, జరిమానాలు | అరెస్టు అధికారాల తొలగింపు, అభియోగ విచారణకు అధిక పరిమితి, సాధారణ జరిమానా తగ్గింపును సిఫారసు చేశారు | సంబంధిత చట్ట సవరణలు అవసరం. |
| ముఖరహిత కేంద్ర GST మదింపు | 2027-28లో చేపట్టేందుకు ప్రణాళిక చేసిన ప్రత్యేక కేంద్ర ప్రభుత్వ చర్య | ఇది రాష్ట్ర GST వ్యవస్థలన్నింటికీ వర్తించే మండలి ఆదేశం కాదు. |
- 1. ఒక వ్యాపార సంస్థ అర్హతగల GST వాపసు దావాను దాఖలు చేస్తుంది.
- 2. ప్రతిపాదిత వ్యవస్థ 10 రోజుల్లో దావా స్వీకరణను ధ్రువీకరిస్తుంది.
- 3. రిస్క్ అంచనా ఆధారంగా ప్రాసెసింగ్ కోసం దావాలను వర్గీకరిస్తారు.
- 4. స్వీకరణ ధ్రువీకరణ తర్వాత మూడు పని దినాల్లో 90% దావాలకు సంబంధించిన నిధులు విడుదలవుతాయని ప్రభుత్వం అంచనా వేస్తోంది.
- 5. విడుదలైన నిధులు నిర్వహణ మూలధనం నిలిచిపోవడాన్ని తగ్గించి, వ్యాపార కార్యకలాపాలకు తోడ్పడతాయి.
సెప్టెంబర్ 3-4, 2025
మునుపటి GST మండలి సమావేశం రేట్లు, శ్లాబుల్లో ప్రధాన మార్పులను ప్రవేశపెట్టింది.
అక్టోబర్ 8, 2026
57వ మండలి సమావేశం రేట్లను మార్చకుండా నమోదు, వాపసు, క్రెడిట్, చట్ట అమలు సంస్కరణలను ప్రకటించింది.
నవంబర్ 1, 2026
విలోమ సుంక నిర్మాణ వాపసుల్లో ఇన్పుట్ సేవలను చేర్చడానికి నివేదికలో పేర్కొన్న ప్రతిపాదిత ప్రారంభ తేదీ.
బడ్జెట్ 2027కు ముందు
ముఖరహిత కేంద్ర GST మదింపు విధానంపై ప్రజా సంప్రదింపులు నిర్వహించాలని కేంద్రం యోచిస్తోంది.
ఏప్రిల్ 1, 2027
అవసరమైన ఆమోదాలు, చట్టపరమైన అమలుకు లోబడి, ప్రకటించిన అధిక శాతం మార్పులు ప్రారంభమవుతాయని భావిస్తున్న తేదీ.
2027-28
ముఖరహిత కేంద్ర GST మదింపు అమలుకు ప్రణాళిక చేసిన కాలం.
Significance, challenges & way forward
Significance
- పన్ను రేట్ల హేతుబద్ధీకరణ తర్వాత కూడా కొనసాగుతున్న అనుపాలన వ్యయాలను ప్రక్రియా సరళీకరణ పరిష్కరిస్తుంది.
- వేగవంతమైన వాపసులు ద్రవ్యలభ్యత ఒత్తిడిని తగ్గించగలవు; ముఖ్యంగా ఎగుమతిదారులు లేదా విలోమ సుంక నిర్మాణం కింద ఉన్న వ్యాపారాల్లో అర్హతగల క్రెడిట్ పేరుకుపోయినప్పుడు ఇవి ఉపయోగకరం.
- లక్షిత నమోదు ఉపశమనం చిన్న సంస్థలకు అధికారిక ఈ-కామర్స్ భాగస్వామ్యాన్ని మరింత అందుబాటులోకి తేగలదు.
- అనుపాతబద్ధ చట్ట అమలు నివారించగల వివాదాలను తగ్గించి, పన్ను చెల్లింపుదారులు–పరిపాలకుల మధ్య విశ్వాసాన్ని మెరుగుపరచగలదు.
- సమన్వయపూర్వక అమలు రాష్ట్రాల రాజ్యాంగ పాత్రను తొలగించకుండా ఉమ్మడి మార్కెట్ను బలోపేతం చేయగలదు.
Challenges
- సాధారణంగా ఏప్రిల్ 2027 నుంచి అమలు జరుగుతుందనే అంచనా, వాపసులకు ప్రత్యేకంగా పేర్కొన్న నవంబర్ 2026 తేదీపై స్పష్టమైన అధికారిక సమాచారం అవసరం.
- పారదర్శకతలేని రిస్క్ వర్గీకరణ స్వయంచాలక వ్యవస్థల ద్వారా కూడా విచక్షణాధారిత జాప్యాలను పునరుత్పత్తి చేయవచ్చు.
- సరఫరాదారు వైఫల్యానికి సంబంధించిన ఉపశమనం నిజమైన కొనుగోళ్లను కల్పిత ఇన్వాయిస్లు, కుమ్మక్కు నుంచి వేరు చేయాలి.
- కేంద్రం–రాష్ట్రాల భిన్న వ్యాఖ్యానాలు ఉమ్మడి నోటీసు ప్రమాణాల ప్రయోజనాన్ని తగ్గించవచ్చు.
- ఫారాలు, వినియోగ వేదికలు నిజంగా సులభంగా ఉపయోగించగలిగేలా లేకపోతే, డిజిటల్ సరళీకరణ జరిగినా చిన్న సంస్థలు మధ్యవర్తులపై ఆధారపడాల్సి రావచ్చు.
- తీవ్రమైన పన్ను ఎగవేతను నిరోధించే ప్రభావాన్ని కొనసాగించేందుకు, బలవంతపు అధికారాల తగ్గింపుతోపాటు మరింత బలమైన సాక్ష్యాధారిత దర్యాప్తు అవసరం.
Way forward
- ప్రతి చర్య ఆమోద స్థితి, చట్టపరమైన సాధనం, అమలు తేదీని గుర్తించే సమగ్ర అమలు కాలపట్టికను ప్రచురించాలి.
- కేంద్ర, రాష్ట్ర చట్టపరమైన మార్పులను పోర్టల్ సన్నద్ధత, స్పష్టమైన పరివర్తన మార్గదర్శకాలతో సమన్వయపరచాలి.
- వాపసు స్థితిని తెలుసుకునే సదుపాయం, జాప్యానికి కారణాలు, ప్రతికూల రిస్క్ నిర్ణయాలపై అందుబాటులో ఉండే సమీక్ష వ్యవస్థను కల్పించాలి.
- కుమ్మక్కు మోసాలను నిరోధించే సాధనాలను కొనసాగిస్తూనే, ధ్రువీకరించగల లావాదేవీల ఆధారంగా కొనుగోలుదారు క్రెడిట్ రక్షణలను రూపొందించాలి.
- పదేపదే సమాచారం కోరడాన్ని తగ్గించేందుకు ఉమ్మడి వ్యాఖ్యానాలు, సమన్వయపూర్వక ఆడిట్లు, పరస్పర వినియోగయోగ్యమైన డేటాను ఉపయోగించాలి.
- ఆదాయం ఆధారంగానే కాకుండా వాపసుల పెండింగ్ వ్యవధి, నమోదు తిరస్కరణలు, నోటీసుల నాణ్యత, వివాదాల తగ్గింపు ద్వారా సంస్కరణల ఫలితాలను అంచనా వేయాలి.
Key terms
- ఇన్పుట్ పన్ను క్రెడిట్
- అంతర్గతంగా అందుకున్న సరఫరాలపై చెల్లించిన అర్హతగల పన్నుకు లభించే క్రెడిట్; దీనిని ఉత్పాదిత సరఫరాల పన్ను బాధ్యతకు సర్దుబాటు చేయవచ్చు.
- విలోమ సుంక నిర్మాణం
- ఉత్పాదిత సరఫరాలపై పన్ను రేటు కంటే ఇన్పుట్లపై పన్ను రేట్లు అధికంగా ఉండే పరిస్థితి; దీనివల్ల క్రెడిట్ పేరుకుపోవచ్చు.
- నిర్వహణ మూలధనం నిలిచిపోవడం
- పేరుకుపోయిన క్రెడిట్ లేదా పెండింగ్ వాపసుల్లో నిధులు చిక్కుకుపోయి, సాధారణ వ్యాపార అవసరాలకు అందుబాటులో లేకపోవడం.
- సున్నా రేటు సరఫరా
- ఎగుమతులు, ప్రత్యేక ఆర్థిక మండళ్లకు చేసే అర్హతగల సరఫరాలను కలిగి ఉండే GST వర్గం; దీనికి క్రెడిట్, వాపసుల వర్తింపు చట్టానికి లోబడి ఉంటుంది.
- రిస్క్ ఆధారిత పరిపాలన
- అంచనా వేసిన అనుపాలన రిస్క్ను బట్టి ధ్రువీకరణ, పరిశీలన తీవ్రతను మార్చే విధానం.
- ముఖరహిత మదింపు
- పన్ను చెల్లింపుదారు–అధికారి మధ్య ప్రత్యక్ష సంప్రదింపులను తగ్గించేందుకు రూపొందించిన సాంకేతిక ఆధారిత పన్ను మదింపు.
- సహకార విత్త సమాఖ్యవాదం
- విత్త అధికారాల వినియోగం, ఉమ్మడి పన్ను ఏర్పాట్ల నిర్వహణలో కేంద్రం–రాష్ట్రాల మధ్య సమన్వయం.
Link with static syllabus
Prelims practice MCQs
Q1. GST రాజ్యాంగ చట్రానికి సంబంధించి, కింది ప్రకటనలను పరిశీలించండి: 1. అధికరణం 279A GST మండలికి సంబంధించిన నిబంధనను కల్పిస్తుంది. 2. అధికరణం 269A అంతర్రాష్ట్ర సరఫరాలపై GSTకి సంబంధించినది. 3. GST మండలి సిఫారసు వర్తించే పన్ను చట్టాన్ని స్వయంచాలకంగా సవరిస్తుంది. పైన ఇచ్చిన ప్రకటనల్లో ఏవి సరైనవి?
Q2. అక్టోబర్ 8, 2026న జరిగిన GST మండలి సమావేశ నిర్ణయాలపై నివేదికకు సంబంధించి, కింది ప్రకటనలను పరిశీలించండి: 1. సమావేశంలో GST రేట్లను మార్చారు. 2. ఐచ్ఛిక వార్షిక రిటర్నుల పథకానికి సూత్రప్రాయ ఆమోదం లభించింది, కానీ తుది నిర్ణయం రావాల్సి ఉంది. 3. సరఫరాదారు రిటర్నులు దాఖలు చేయకపోవడం వల్ల కొనుగోలుదారు క్రెడిట్ ప్రభావితమయ్యే అంశాన్ని అధికారుల కమిటీకి నివేదించారు. పైన ఇచ్చిన ప్రకటనల్లో ఏవి సరైనవి?
Q3. వేగవంతమైన GST వాపసుల నిర్వహణ మూలధన ప్రాధాన్యాన్ని కింది వాటిలో ఏది అత్యుత్తమంగా వివరిస్తుంది?
Q4. నివేదికలో పేర్కొన్న GST చట్ట అమలు సంస్కరణలకు సంబంధించి, కింది ప్రకటనలను పరిశీలించండి: 1. ₹10,000 కంటే తక్కువ పన్ను మొత్తాలకు సంబంధించిన పెండింగ్ నోటీసులను ఉపసంహరించాలి. 2. అభియోగ విచారణ పరిమితిని ₹5 కోట్లకు పెంచాలని మండలి సిఫారసు చేసింది. 3. ప్రకటించిన విధానం కింద రవాణా మధ్యలో ఉన్న రాష్ట్రంలోని ప్రతి అధికారి అంతర్రాష్ట్ర సరుకులను ఆపడానికి అపరిమిత అధికారాన్ని కొనసాగిస్తారు. పైన ఇచ్చిన ప్రకటనల్లో ఏవి సరైనవి?
Mains practice questions
GS 3 · 15 marks · 250 words
GST సంస్కరణ రేట్లకు మించి నిశ్చితత్వం, ద్రవ్యలభ్యత, అనుపాతబద్ధ చట్ట అమలు దిశగా సాగాలి. ఇటీవలి GST మండలి నిర్ణయాలు, భారత సహకార విత్త చట్రం నేపథ్యంలో ఈ ప్రతిపాదనను పరిశీలించండి.
Frequently asked questions
అక్టోబర్ 2026 GST మండలి సమావేశం పన్ను రేట్లను మార్చిందా?
లేదు. నమోదు, వాపసులు, ఇన్పుట్ పన్ను క్రెడిట్, ఎగుమతుల పన్ను వ్యవహారం, చట్ట అమలు ప్రక్రియలపై సమావేశం దృష్టి సారించింది.
ప్రకటించిన సంస్కరణలు ఎప్పటి నుంచి అమల్లోకి వస్తాయని భావిస్తున్నారు?
చట్టపరమైన అమలుకు లోబడి, అధిక శాతం మార్పులు ఏప్రిల్ 1, 2027 నుంచి అమల్లోకి వస్తాయని భావిస్తున్నారు. విలోమ సుంక నిర్మాణ వాపసుల్లో ఇన్పుట్ సేవలను చేర్చేందుకు నవంబర్ 1, 2026ను నివేదిక ప్రత్యేకంగా పేర్కొంది. కొన్ని ప్రతిపాదనలకు ఇంకా తుది ఆమోదం లభించాల్సి ఉంది.
సరఫరాదారు రిటర్నులు దాఖలు చేయకపోయినా కొనుగోలుదారులు ఇప్పుడు ఇన్పుట్ పన్ను క్రెడిట్ను కొనసాగించుకోవచ్చా?
తుది ఉపశమనం ప్రకటించినట్లు సమాచారం లేదు. పరిశీలన కోసం మండలి ఈ అంశాన్ని తన అధికారుల కమిటీకి నివేదించింది.
చిన్న వ్యాపారాల వార్షిక రిటర్నుల పథకానికి తుది ఆమోదం లభించిందా?
లేదు. ₹5 కోట్ల వరకు టర్నోవర్తో వినియోగదారులకు నేరుగా సరఫరా చేసే వ్యాపారాల కోసం ఉద్దేశించిన ఈ ఐచ్ఛిక పథకానికి సూత్రప్రాయ ఆమోదం మాత్రమే లభించింది. తదుపరి మండలి సమావేశంలో తుది నిర్ణయం వెలువడుతుందని భావిస్తున్నారు.
మూలాలు
- The Hindu: GST Council unveils reforms to ease refund, registration and reduce litigation
- The Hindu: As GST Council meets, tax experts say reforms must move beyond rates to processes and compliance
- The Hindu: Centre to propose five-pronged reform plan at GST Council meeting on October 8
ఈ తెలుగు విశ్లేషణ ఇంగ్లీష్ మూలం నుంచి అనువదించబడింది.
ఇంగ్లీష్లో చదవండి