
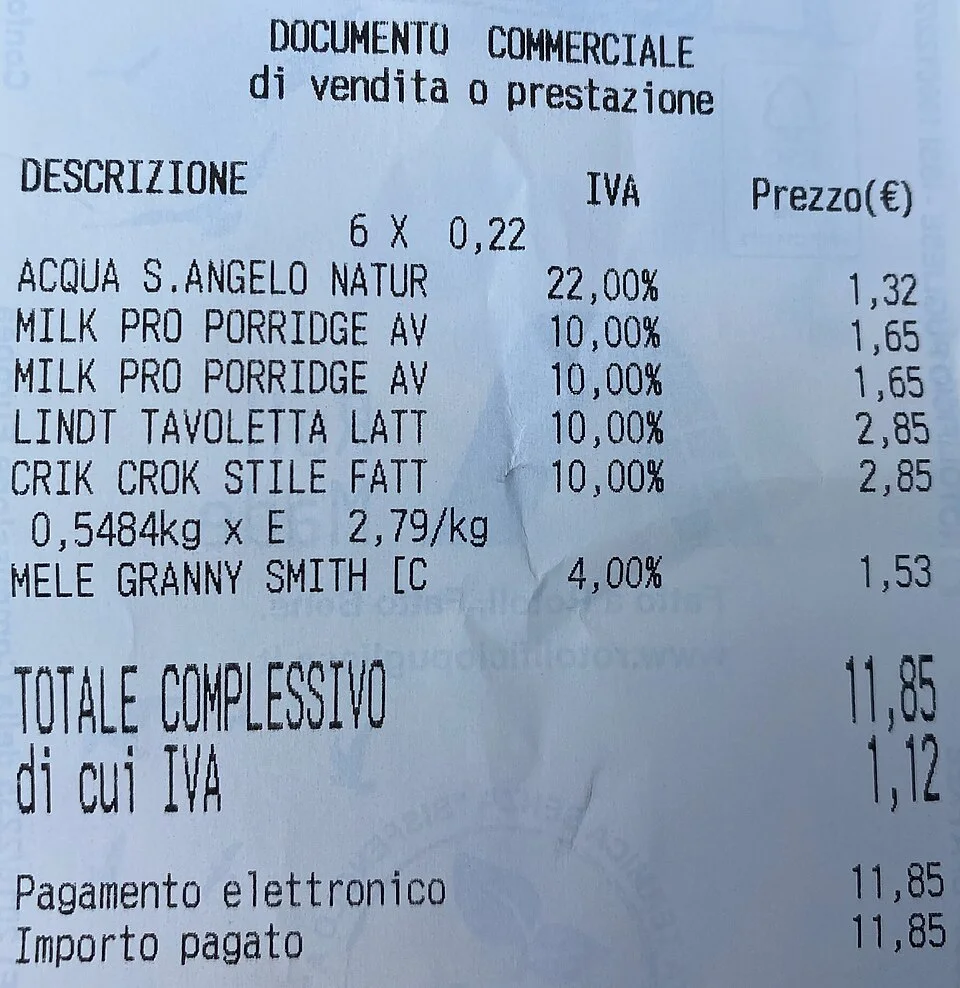
IVA వర్గాలను నమోదు చేసిన ఇటాలియన్ సూపర్మార్కెట్ రసీదు: ఇది విలువ ఆధారిత పన్ను విధానాన్ని పోల్చి చూపే ఉదాహరణ మాత్రమే; భారతీయ GST కాదు.
Credit: Sgroey · CC BY-SA 4.0 · sourceResized and converted to WebP; uncropped.
1. అర్థం, లక్ష్యాలు మరియు పన్ను నిర్మాణం
GST అనేది ఉత్పత్తి, పంపిణీలోని వరుస దశల్లో వసూలు చేసే విలువ ఆధారిత పన్ను. వ్యాపార ఉత్పాదకాలపై చెల్లించిన అర్హత గల పన్నుకు సాధారణంగా క్రెడిట్ లభిస్తుంది. గత వ్యవస్థలో తయారీ, అమ్మకం లేదా సేవల అందజేతను వేర్వేరుగా పన్ను విధింపునకు ప్రాతిపదికలుగా పరిగణించగా, GSTలో సరఫరాయే పన్ను విధింపునకు ప్రాతిపదిక. వ్యాపార సంస్థలు ఈ పన్నును వసూలు చేసి ప్రభుత్వానికి చెల్లించినప్పటికీ, దాని ఆర్థిక భారం సాధారణంగా అంతిమ వినియోగదారునిపైనే పడుతుంది. ఇది పరోక్ష పన్ను; ఆదాయం లేదా సంపదపై విధించే పన్ను కాదు.
GSTకి ముందు, కేంద్ర ఎక్సైజ్ సుంకం, సేవా పన్ను, రాష్ట్ర విలువ ఆధారిత పన్ను, అనేక ఇతర పన్నులు పాక్షికంగా పరస్పర అనుసంధానం లేని పన్ను క్రెడిట్ శృంఖలాల ద్వారా అమలయ్యేవి. GST తన పరిధిలోని వస్తువులపై కేంద్ర ఎక్సైజ్ సుంకం, సేవా పన్ను, తన పరిధిలోని వస్తువులపై రాష్ట్ర VAT, కేంద్ర అమ్మకపు పన్ను, కొనుగోలు పన్ను, విలాస పన్ను వంటి ప్రధాన పన్నులను విలీనం చేసుకుంది. స్థానిక సంస్థలు విధించే వినోద పన్ను మినహా మిగిలిన వినోద పన్నును కూడా విలీనం చేసుకుంది. ప్రాథమిక కస్టమ్స్ సుంకం, స్టాంపు సుంకం, విద్యుత్ సుంకం, మోటారు వాహన పన్నులు సాధారణంగా GSTలో విలీనం కాలేదు.
కేంద్రం, రాష్ట్రాలు రెండింటికీ పన్ను విధింపు అధికారాలు, రాబడి అవసరం కాబట్టి భారతదేశం ద్వంద్వ GST విధానాన్ని స్వీకరించింది. రాష్ట్రం లోపల జరిగే పన్ను విధించదగిన సరఫరాపై సాధారణంగా కేంద్ర GST, రాష్ట్ర GST విధిస్తారు; సంబంధిత కేంద్రపాలిత ప్రాంతాల్లో రాష్ట్ర GSTకి బదులుగా కేంద్రపాలిత ప్రాంత GST వర్తిస్తుంది. అంతర్రాష్ట్ర పన్ను విధించదగిన సరఫరాపై సమీకృత GST విధిస్తారు. దీనిని కేంద్రం విధించి, వసూలు చేస్తుంది; రాజ్యాంగ, చట్టబద్ధ వ్యవస్థ ప్రకారం దీనిని పంపిణీ చేస్తారు. అందువల్ల, ‘ఒకే దేశం, ఒకే పన్ను’ అనేది మార్కెట్ ఏకీకరణను సూచిస్తుంది గానీ ఒకే అధికార వ్యవస్థను లేదా ఒకే పన్ను రేటును సూచించదు.
2. రాజ్యాంగ రూపకల్పన మరియు విత్త సమాఖ్యవాదం
101వ రాజ్యాంగ సవరణకు 8 సెప్టెంబర్ 2016న రాష్ట్రపతి ఆమోదం లభించింది. అధికరణం 246A పార్లమెంటుకు, రాష్ట్ర శాసనసభలకు GST చట్టాలను రూపొందించే అధికారాన్ని కల్పిస్తుంది. అయితే, అంతర్రాష్ట్ర సరఫరాలపై GSTకి సంబంధించి పార్లమెంటుకు ప్రత్యేక అధికారం ఉంది. అధికరణం 269A అంతర్రాష్ట్ర GSTని నియంత్రిస్తుంది; దిగుమతులను అంతర్రాష్ట్ర సరఫరాలుగా పరిగణిస్తుంది. అధికరణం 279A GST మండలి ఏర్పాటుకు వీలు కల్పిస్తుంది. కేంద్ర ఆర్థిక మంత్రి దీనికి అధ్యక్షత వహిస్తారు. రెవెన్యూ లేదా ఆర్థిక శాఖ బాధ్యతలు నిర్వహించే కేంద్ర సహాయ మంత్రి, రాష్ట్రాలు నామినేట్ చేసిన మంత్రులు ఇందులో సభ్యులుగా ఉంటారు.
పన్ను రేట్లు, మినహాయింపులు, కనీస పరిమితులు, నమూనా చట్టాలు వంటి అంశాలపై మండలి సిఫార్సులు చేస్తుంది. దాని సమావేశానికి అవసరమైన కనీస సభ్యుల సంఖ్య (కోరమ్) మొత్తం సభ్యత్వంలో సగం. ఒక నిర్ణయం ఆమోదం పొందాలంటే హాజరై ఓటు వేసిన సభ్యుల ఓట్లకు కేటాయించిన భారిత విలువలో కనీసం మూడింట నాలుగు వంతుల మద్దతు అవసరం: కేంద్రానికి మూడింట ఒక వంతు, రాష్ట్రాలన్నింటికీ కలిపి మూడింట రెండు వంతుల భారిత విలువ ఉంటుంది. అందువల్ల, కేంద్రం ఒక ప్రతిపాదనను అడ్డుకోగలదు; కానీ తనంతట తానే దానికి ఆమోదం పొందలేడు. ఆచరణలో, ఏకాభిప్రాయం నిర్ణయాలు తీసుకోవడానికి ఒక ముఖ్యమైన పద్ధతిగా ఉంది.
యూనియన్ ఆఫ్ ఇండియా వర్సెస్ మోహిత్ మినరల్స్, 2022 కేసులో, GST మండలి సిఫార్సులకు కేంద్రం, రాష్ట్రాలు కట్టుబడి ఉండాల్సిన అవసరం లేదని సుప్రీంకోర్టు తీర్పునిచ్చింది. ఈ తీర్పు సహకార సమాఖ్యవాదాన్ని, అధికరణం 246A గుర్తించిన కేంద్రం, రాష్ట్రాల ఏకకాల శాసనాధికారాలను నొక్కిచెప్పింది. అందువల్ల, మండలి సిఫార్సును అమలులోకి వచ్చిన చట్టపరమైన మార్పు నుంచి వేరుగా గుర్తించాలి. అటువంటి చట్టపరమైన మార్పునకు తగిన శాసనపరమైన లేదా కార్యనిర్వాహక చర్య అవసరం.
GST (రాష్ట్రాలకు పరిహారం) చట్టం, 2017, GST ప్రవేశపెట్టినప్పటి నుంచి ఐదేళ్లపాటు రాష్ట్రాల రాబడికి రక్షణ కల్పించింది. ఇందుకు 2015–16 ఆర్థిక సంవత్సరాన్ని ప్రాతిపదికగా, అంచనా వార్షిక వృద్ధి రేటును 14%గా తీసుకుంది. ఈ పరిహారం పొందే హక్కు జూన్ 2022లో ముగిసింది. రుణాలకు సంబంధించిన చెల్లింపు బాధ్యతలను తీర్చడానికి పరిహార సెస్ వసూలును మార్చి 2026 వరకు పొడిగించారు; దీనివల్ల అసలు ఐదేళ్ల పరిహారం పొందే హక్కు పొడిగించబడలేదు.
3. ఇన్పుట్ పన్ను క్రెడిట్, గమ్యస్థాన సూత్రం మరియు నిబంధనల అనుపాలన
ఇన్పుట్ పన్ను క్రెడిట్ లేదా ITC అనేది నమోదిత పన్ను చెల్లింపుదారుడు తాను పొందిన సరఫరాలపై చెల్లించిన అర్హమైన GSTని, చట్టపరమైన షరతులు, పరిమితులకు లోబడి, తన అవుట్పుట్ పన్ను బాధ్యత నుంచి సర్దుబాటు చేసుకోవడానికి వీలు కల్పిస్తుంది. అవుట్పుట్ GST ₹180, అర్హమైన ఇన్పుట్ క్రెడిట్ ₹100 అయితే, మిగిలిన పన్ను బాధ్యత ₹80. సరఫరా గొలుసు అంతటా ఈ క్రెడిట్ విధానం పన్నుపై పన్ను పడే సంచిత ప్రభావాన్ని తగ్గిస్తుంది. అంటే, ఇప్పటికే గతంలో విధించిన పన్నును కలిగి ఉన్న విలువపై మళ్లీ పన్ను విధించడాన్ని తగ్గిస్తుంది.
GST మూలస్థాన సూత్రానికి బదులుగా గమ్యస్థాన సూత్రాన్ని అనుసరిస్తుంది. అంతర్రాష్ట్ర లావాదేవీలో మహారాష్ట్ర నుంచి తెలంగాణలోని కొనుగోలుదారునికి వస్తువులు సరఫరా చేస్తే, IGST వర్తిస్తుంది. పన్ను ఆదాయ సర్దుబాటు ఏర్పాట్ల ద్వారా రాష్ట్ర వాటా గమ్యస్థాన అధికార పరిధికి కేటాయించబడుతుంది. చట్టబద్ధమైన సరఫరా స్థల నియమాలు ఆ అధికార పరిధిని నిర్ధారిస్తాయి; విక్రేత ఉన్న ప్రదేశం లేదా వస్తువుల భౌతిక తరలింపు మాత్రమే ప్రతి సందర్భంలోనూ దీనిని నిర్ణయించదు. ముఖ్యంగా సేవల విషయంలో ఇది వర్తిస్తుంది.
GST పరిపాలన ప్రధానంగా వస్తు సేవల పన్ను నెట్వర్క్ మద్దతుతో నిర్వహించే నమోదు, ఇన్వాయిస్లు, రిటర్నులు, చెల్లింపులు, ఎలక్ట్రానిక్ లెడ్జర్లపై ఆధారపడుతుంది. నిర్దేశిత వస్తువుల తరలింపును పర్యవేక్షించడానికి ఈ-వే బిల్లులు తోడ్పడతాయి. నోటిఫై చేసిన వర్గాల పన్ను చెల్లింపుదారులకు ఈ-ఇన్వాయిసింగ్ వర్తిస్తుంది. కాంపోజిషన్ పథకం అర్హులైన చిన్న పన్ను చెల్లింపుదారులకు సరళీకృత పన్ను విధానాన్ని అందిస్తుంది. అయితే, సాధారణంగా వారికి ఇన్పుట్ పన్ను క్రెడిట్ను అనుమతించదు; వినియోగదారుల నుంచి పన్నును విడిగా వసూలు చేయడానికి కూడా అనుమతించదు. సరఫరాల స్వభావం, అధికార పరిధి, చట్టబద్ధమైన మినహాయింపులను బట్టి నమోదు పరిమితులు మారుతాయి.
ఎగుమతులు, అనుమతించిన కార్యకలాపాల కోసం ప్రత్యేక ఆర్థిక మండలి యూనిట్లు లేదా డెవలపర్లకు చేసే సరఫరాలు శూన్య పన్ను రేటు సరఫరాలుగా పరిగణించబడతాయి. సాధారణ పన్ను మినహాయింపు సరఫరాకు భిన్నంగా, శూన్య పన్ను రేటు విధానం చట్టపరమైన షరతులకు లోబడి అర్హమైన ఇన్పుట్ క్రెడిట్ లేదా పన్ను వాపసు పొందే అవకాశాన్ని సాధారణంగా కొనసాగిస్తుంది. రివర్స్ ఛార్జ్ విధానంలో, నోటిఫై చేసిన సరఫరాలకు సంబంధించి పన్ను చెల్లింపు బాధ్యత సరఫరాదారు నుంచి గ్రహీతకు బదిలీ అవుతుంది; నమోదుకాని సరఫరాదారు నుంచి చేసే ప్రతి కొనుగోలుకూ ఇది వర్తించే సార్వత్రిక నియమం కాదు.
4. పరిధి, రేట్లు మరియు ముఖ్యమైన మినహాయింపులు
GST విస్తృత పరిధి కలిగిన పన్ను అయినప్పటికీ, అన్నింటినీ కవర్ చేయదు. మానవ వినియోగానికి ఉద్దేశించిన మద్యాన్ని రాజ్యాంగ నిర్వచనం ద్వారా GST పరిధి నుంచి మినహాయించారు. ముడి పెట్రోలియం, హై-స్పీడ్ డీజిల్, పెట్రోల్, సహజ వాయువు, విమాన టర్బైన్ ఇంధనాన్ని GST పరిధిలోకి తీసుకురావడానికి రాజ్యాంగపరంగా అవకాశం ఉంది. అయితే, మండలి సిఫారసు మేరకు నోటిఫై చేసే తేదీ నుంచి మాత్రమే వీటిపై GST విధింపు అమల్లోకి వస్తుంది. ఇక్కడ ప్రస్తావించిన కాలంలో ఈ ఐదు ఉత్పత్తులు అమల్లో ఉన్న GST విధింపు పరిధికి వెలుపలే ఉన్నాయి. దీనికి భిన్నంగా, పొగాకు GST పరిధిలోకి వస్తుంది; దానిపై కేంద్ర ఎక్సైజ్ సుంకం కూడా విధించవచ్చు.
2024–25 ఆర్థిక సంవత్సరంలో ప్రధాన GST పన్ను రేటు శ్రేణులు 5%, 12%, 18%, 28%గా ఉన్నాయి. వీటితోపాటు నిర్దిష్ట సరఫరాలకు శూన్య రేట్లు, ప్రత్యేక రేట్లు కూడా ఉన్నాయి. కొన్ని విలాస వస్తువులు, సమాజానికి హానికరమైన వస్తువులతో సహా ఎంపిక చేసిన వస్తువులపై పరిహార సెస్ వర్తించింది. రేట్లు, వర్గీకరణలు నోటిఫికేషన్లపై ఆధారపడి ఉంటాయి. కాబట్టి అభ్యర్థులు ఈ ప్రస్తావిత కాలానికి సంబంధించిన రేట్ల నిర్మాణాన్ని శాశ్వతంగా స్థిరపడినదిగా భావించకూడదు.
భూమి విక్రయాన్ని, అలాగే చట్టబద్ధమైన నిర్మాణ సేవల మినహాయింపు నిబంధనకు లోబడి భవనాల విక్రయాన్ని వస్తువుల సరఫరాగానీ సేవల సరఫరాగానీ పరిగణించరు. అందువల్ల నిర్మాణంలో ఉన్న స్థిరాస్తిపై GST విధించవచ్చు; అయితే పూర్తయిన భవనం విక్రయంపై సాధారణంగా GST విధించరు. శూన్య పన్ను రేటు వర్తించే (nil-rated), పన్ను మినహాయింపు పొందిన (exempt), జీరో-రేటెడ్ (zero-rated), GST పరిధికి వెలుపల ఉన్న సరఫరాలు అనే పదాలను ఒకే అర్థంలో ఉపయోగించకూడదు.
5. ప్రభుత్వ విత్తపరమైన ప్రాధాన్యం, సంస్కరణల సవాళ్లు
విభిన్న ప్రాంతాలుగా విడిపోయిన పన్ను విధానాన్ని తగ్గించడం, పన్ను క్రెడిట్ గొలుసులను అనుసంధానించడం ద్వారా GST ఉమ్మడి జాతీయ మార్కెట్ను ప్రోత్సహిస్తుంది. ఇన్వాయిస్ ఆధారిత పన్ను క్రెడిట్ లావాదేవీలను నమోదు చేయడానికి ప్రోత్సాహకాలను కల్పిస్తుంది; ఆర్థిక కార్యకలాపాలు వ్యవస్థీకృత రంగంలోకి రావడాన్ని మెరుగుపరచగలదు. 2023–24 ఆర్థిక సంవత్సరంలో స్థూల GST ఆదాయం సుమారు ₹20.18 లక్షల కోట్లకు చేరింది; ఇది అంతకుముందు సంవత్సరంతో పోలిస్తే దాదాపు 11.7% అధికం. అయినప్పటికీ, నామమాత్రపు విలువలో అధిక వసూళ్లు ద్రవ్యోల్బణం, ఆర్థిక కార్యకలాపాలు, పన్ను చట్టాల అమలు, విధాన మార్పుల ఉమ్మడి ప్రభావాన్ని ప్రతిబింబించవచ్చు; అవి ఒక్కటే పన్ను నిబంధనల అనుపాలన మెరుగుపడిందని నిరూపించవు.
వర్గీకరణ వివాదాలు, బహుళ పన్ను రేట్లు, మోసపూరిత ఇన్వాయిస్ల జారీ, అనుమతించని పన్ను క్రెడిట్లు, పన్ను తిరిగి చెల్లింపుల్లో జాప్యం, చిన్న సంస్థలకు నిబంధనల అనుపాలన వ్యయాలు ప్రధాన సవాళ్లలో ఉన్నాయి. ఉత్పాదకాలపై రేట్లు తుది ఉత్పత్తులపై రేట్ల కంటే ఎక్కువగా ఉండే విలోమ పన్ను నిర్మాణం వల్ల పన్ను క్రెడిట్ పేరుకుపోయి, నిర్వహణ మూలధనంపై ఒత్తిడి పడవచ్చు. కుటుంబ ఆదాయంతో పోల్చినప్పుడు వినియోగ పన్నులు తిరోగామి స్వభావాన్ని కూడా కలిగి ఉండవచ్చు; అయితే మినహాయింపులు, భిన్న పన్ను రేట్లు ఆదాయ వర్గాల మధ్య పన్ను భారం పంపిణీకి సంబంధించిన సమస్యలను కొంతవరకు పరిష్కరిస్తాయి.
పన్ను రేట్ల సరళీకరణ, ముందుగా అంచనా వేయగల పరిపాలన, వివాదాల సత్వర పరిష్కారం, మెరుగైన పన్ను తిరిగి చెల్లింపులు, మరింత విస్తృతమైన, నిరంతరాయమైన పన్ను క్రెడిట్ గొలుసు సంస్కరణల కార్యాచరణలో భాగంగా ఉన్నాయి. ప్రభుత్వ విత్త విశ్లేషణలో GSTని కేవలం నెలవారీ వసూళ్ల రికార్డుల ఆధారంగా అంచనా వేయకుండా, ఆదాయ సమృద్ధి, ఆర్థిక సామర్థ్యం, సమన్యాయం, రాష్ట్రాల విత్త స్వయంప్రతిపత్తి మధ్య సమతుల్యత సాధించాలి.
విలువ ఆధారిత పన్ను సూత్రం ద్వారా GSTని అర్థం చేసుకోవడం
మెటాడేటా ఈ రసీదును ఇటలీలోని ఒక సూపర్మార్కెట్కు చెందినదిగా, IVAగా పిలిచే విలువ ఆధారిత పన్ను వర్గాలను చూపించేదిగా గుర్తిస్తుంది. ఇది భారతదేశ GSTకి ప్రాతిపదికగా ఉన్న వినియోగ పన్ను సూత్రానికి తులనాత్మక ఉదాహరణను అందిస్తుంది; అయితే భారతదేశ పన్ను రేట్లు, ఇన్వాయిస్ అవసరాలు లేదా ఆదాయ భాగస్వామ్య ఏర్పాట్లకు ఇది ఆధారం కాదు. చిల్లర విక్రయ రసీదులోని పన్ను వర్గాలు భిన్న పన్నుల విధానాన్ని పరిచయం చేయడానికి ఉపయోగపడవచ్చు; అయితే తుది విక్రయ రసీదు ఒక్కదాని ఆధారంగా సరఫరా గొలుసు అంతటా పన్ను క్రెడిట్లను ఎలా క్లెయిమ్ చేశారో నిర్ధారించలేం.
భారతదేశ GST విధానంలో, చట్టబద్ధమైన షరతులు, పరిమితులకు లోబడి, అర్హత కలిగిన నమోదిత వ్యాపార సంస్థలు సాధారణంగా తమ ఉత్పాదక పన్ను బాధ్యత నుంచి ఇన్పుట్ పన్ను క్రెడిట్ను మినహాయించుకోవచ్చు. దీనివల్ల పన్నుల సంచిత ప్రభావం తగ్గుతుంది. అంటే, గతంలో విధించిన పన్నులు ఇప్పటికే కలిసిన మొత్తాలపై మళ్లీమళ్లీ పన్ను విధించడం తగ్గుతుంది. తద్వారా ఉద్దేశించిన పన్ను భారం ప్రతి ఉత్పత్తి దశలో పేరుకుపోకుండా అంతిమ వినియోగంపై పడుతుంది. భారతదేశం ఈ విలువ ఆధారిత పన్ను యంత్రాంగాన్ని సమాఖ్య నిర్మాణంతో అనుసంధానించింది: రాష్ట్రం లోపల జరిగే సరఫరాలపై సాధారణంగా CGST, SGST లేదా వర్తించే UTGST విధిస్తారు; అంతర్రాష్ట్ర సరఫరాలపై IGST విధిస్తారు. గమ్యస్థాన ఆధారిత పన్ను విధానం అనేది వినియోగ పన్ను ఆదాయాన్ని పొందే హక్కు ఏ అధికార పరిధికి ఉందనే అంశానికి సంబంధించినది; కేవలం విక్రేత రసీదు జారీ చేసే ప్రదేశానికి సంబంధించినది కాదు.
- ప్రిలిమ్స్ కోసం గుర్తించాల్సిన భేదం: GST సరఫరాపై పన్ను విధిస్తుంది; ఇది కేవలం తుది లావాదేవీ వద్ద మాత్రమే వసూలు చేసే చిల్లర అమ్మకపు పన్ను కాదు.
- పన్ను క్రెడిట్ పరిమితి: మినహాయింపులు, అనుమతించని పన్ను క్రెడిట్లు క్రెడిట్ గొలుసుకు అంతరాయం కలిగించవచ్చు; జీరో-రేటెడ్ సరఫరాలు ఇందుకు భిన్నమైనవి, ఎందుకంటే వాటికి సంబంధించి అర్హత గల ఇన్పుట్ పన్ను క్రెడిట్ను సాధారణంగా కొనసాగించుకోవచ్చు లేదా తిరిగి పొందవచ్చు.
- మెయిన్స్ అనుసంధానం: భిన్న పన్ను రేట్లు ఆదాయ, పన్ను భారం పంపిణీ లక్ష్యాలకు, నిబంధనల అనుపాలనలోని సంక్లిష్టతకు మధ్య సమతుల్యత సాధిస్తాయి. ఇటలీకి చెందిన IVA వర్గాల ఆధారంగా భారతదేశ పన్ను రేట్ల నిర్మాణాన్ని లేదా GST మండలి వ్యవస్థాగత ఏర్పాట్లను నిర్ధారించలేం.
కాలరేఖ
8 September 2016
101వ రాజ్యాంగ సవరణకు రాష్ట్రపతి ఆమోదం లభించింది.
1 July 2017
భారతదేశంలో GST అమల్లోకి వచ్చింది.
2022
మోహిత్ మినరల్స్ కేసులో GST మండలి సిఫార్సుల స్థితిని సుప్రీంకోర్టు స్పష్టం చేసింది.
June 2022
రాష్ట్రాలకు పరిహారం అందించే ఐదేళ్ల చట్టబద్ధ కాలపరిమితి ముగిసింది.
GST పన్ను క్రెడిట్ యంత్రాంగం పనిచేసే విధానం
- 1. ఒక వ్యాపార సంస్థ ఉత్పాదకాలను కొనుగోలు చేసి GST చెల్లిస్తుంది.
- 2. అర్హత గల ఇన్పుట్ పన్ను మొత్తం ఆ సంస్థ ఎలక్ట్రానిక్ క్రెడిట్ లెడ్జర్లో జమ అవుతుంది.
- 3. వ్యాపార సంస్థ పన్ను విధించదగిన బాహ్య సరఫరాలు చేస్తుంది; తద్వారా అవుట్పుట్ GST చెల్లింపు బాధ్యత ఏర్పడుతుంది.
- 4. వినియోగ నిబంధనల ప్రకారం అనుమతించదగిన పన్ను క్రెడిట్ను ఆ చెల్లింపు బాధ్యతకు సర్దుబాటు చేస్తారు.
- 5. మిగిలిన పన్ను బాధ్యతను నగదు రూపంలో చెల్లిస్తారు; అంతిమ వినియోగదారునికి సాధారణంగా పన్ను క్రెడిట్ లభించదు.
| వర్గం | పన్ను విధింపు విధానం | ఇన్పుట్ పన్ను క్రెడిట్పై ప్రభావం |
|---|---|---|
| రాష్ట్ర పరిధిలో పన్ను విధించదగిన సరఫరా | CGSTతో పాటు SGST లేదా UTGST | షరతులకు లోబడి అర్హత గల ITC లభిస్తుంది |
| అంతర్రాష్ట్ర పన్ను విధించదగిన సరఫరా | IGST | వినియోగ నిబంధనలకు లోబడి అర్హత గల ITC లభిస్తుంది |
| శూన్య రేటు సరఫరా | ఎగుమతులు, అర్హత గల SEZ సరఫరాలు | అర్హత గల పన్ను క్రెడిట్ లేదా వాపసు పొందే అవకాశం సాధారణంగా కొనసాగుతుంది |
| సాధారణ పన్ను మినహాయింపు సరఫరా | అవుట్పుట్ GST ఉండదు | ఆ సరఫరాకు సంబంధించిన ఇన్పుట్ పన్ను క్రెడిట్ సాధారణంగా లభించదు లేదా ఇప్పటికే పొందిన క్రెడిట్ను వెనక్కి మళ్లించాల్సి ఉంటుంది |
| కాంపోజిషన్ పథకం కింద సరఫరా | నిర్దేశిత సరళీకృత పన్ను విధానం | సరఫరాదారు ITC కోరలేరు |
వాస్తవ సంఘటనలు – కేస్ స్టడీలు
మహమ్మారి కారణంగా ఆదాయానికి తగిలిన ఆఘాతం, రాష్ట్రాలకు పరిహారం
COVID-19 కారణంగా ఏర్పడిన అంతరాయం ఆదాయాలను తీవ్రంగా ప్రభావితం చేసి, పరిహార నిధుల్లో కొరతకు దారితీసింది. ఈ కొరతను భర్తీ చేయడానికి కేంద్రం రాష్ట్రాలకు, అర్హత కలిగిన కేంద్రపాలిత ప్రాంతాలకు 2020–21 ఆర్థిక సంవత్సరంలో ₹1.10 లక్షల కోట్లు, 2021–22 ఆర్థిక సంవత్సరంలో ₹1.59 లక్షల కోట్ల బ్యాక్-టు-బ్యాక్ రుణాలను ఏర్పాటు చేసింది. అసాధారణ విత్తపరమైన ఆఘాతాలను ఎదుర్కోవడానికి ఉమ్మడి పన్ను వ్యవస్థల్లో విశ్వసనీయమైన ఏర్పాట్లు అవసరమని ఈ పరిణామం తెలియజేస్తుంది.
మోహిత్ మినరల్స్, సహకార సమాఖ్యవాదం
2022లో, CIF దిగుమతుల కింద సముద్ర రవాణా చార్జీలపై ప్రత్యేకంగా విధించిన, న్యాయస్థానంలో సవాలు చేయబడిన IGST పన్నును సుప్రీంకోర్టు చెల్లదని ప్రకటించింది. అలాగే, GST మండలి సిఫార్సులకు ఒప్పించే ప్రభావమే తప్ప, కట్టుబడి ఉండాల్సిన బలం లేదని వివరించింది. UPSC దృష్ట్యా, శాసనాధికారాల రాజ్యాంగబద్ధ విభజన పరిధిలోనే సమన్వయ పన్ను విధానం పనిచేస్తుందనేది ఇందులోని విస్తృత పాఠం.
గత సంవత్సర ప్రశ్నలు
2019 · GS-III: భారతదేశంలో GSTలో విలీనమైన పరోక్ష పన్నులను పేర్కొనండి. అలాగే, జూలై 2017లో ప్రవేశపెట్టిన GST వల్ల ఆదాయంపై పడిన ప్రభావాలపై వ్యాఖ్యానించండి.
- GSTలో విలీనమైన ప్రధాన కేంద్ర, రాష్ట్ర పన్నులను గుర్తించండి.
- పన్నుల సంచిత ప్రభావం తగ్గడాన్ని, పన్ను ప్రాతిపదిక విస్తరణకు గల అవకాశాన్ని వివరించండి.
- నూతన విధానానికి మారడంలో అయ్యే వ్యయాలు, నిబంధనల అనుసరణ, రాష్ట్రాలకు పరిహారం గురించి చర్చించండి.
- స్థూల వసూళ్లకు, అంతిమంగా ప్రతి ప్రభుత్వం వద్ద మిగిలే ఆదాయానికి మధ్య తేడాను గుర్తించండి.
సాధన ప్రశ్నలు
ప్రశ్న 1
GST మండలికి సంబంధించి, కింది ప్రకటనలను పరిశీలించండి: 1. మొత్తం భారిత ఓట్లలో కేంద్రానికి మూడింట ఒక వంతు ఉంటుంది. 2. మొత్తం భారిత ఓట్లలో రాష్ట్రాలకు సమష్టిగా మూడింట రెండు వంతులు ఉంటాయి. 3. మండలి సిఫార్సులు GST చట్టాలను స్వయంచాలకంగా సవరిస్తాయి. ఏ ప్రకటనలు సరైనవి?
- A. 1 మరియు 2 మాత్రమే
- B. 2 మరియు 3 మాత్రమే
- C. 1 మరియు 3 మాత్రమే
- D. 1, 2 మరియు 3
ప్రశ్న 2
GST కింద సున్నా రేటు సరఫరాకు, సాధారణ మినహాయింపు పొందిన సరఫరాకు మధ్య తేడాను ఏ ప్రకటన అత్యంత సరిగ్గా వివరిస్తుంది?
- A. సున్నా రేటు సరఫరాలపై ఎల్లప్పుడూ 28% GST విధించబడుతుంది.
- B. సున్నా రేటు సరఫరాలు సాధారణంగా అర్హతగల ఇన్పుట్ పన్ను క్రెడిట్ లేదా వాపసు పొందే హక్కును కొనసాగిస్తాయి.
- C. మినహాయింపు పొందిన సరఫరాలు ఎల్లప్పుడూ ఎటువంటి పరిమితులూ లేకుండా ఇన్పుట్ పన్ను క్రెడిట్ను అనుమతిస్తాయి.
- D. దేశీయ చిల్లర విక్రయాలు మాత్రమే సున్నా రేటు పరిధిలోకి వస్తాయి.
ప్రశ్న 3
కింది ప్రకటనలను పరిశీలించండి: 1. మానవ వినియోగానికి ఉద్దేశించిన మద్యాన్ని రాజ్యాంగపరంగా GST పరిధి నుంచి మినహాయించారు. 2. నిర్దేశిత ఐదు పెట్రోలియం ఉత్పత్తులపై GST అమలు ప్రారంభ తేదీని మండలి సిఫార్సు మేరకు నోటిఫై చేయవలసి ఉంది. 3. పొగాకును రాజ్యాంగపరంగా GST పరిధి నుంచి మినహాయించారు. ఏ ప్రకటనలు సరైనవి?
- A. 1 మాత్రమే
- B. 2 మరియు 3 మాత్రమే
- C. 1 మరియు 2 మాత్రమే
- D. 1, 2 మరియు 3
మెయిన్స్: GST ఒక పన్ను సంస్కరణ మాత్రమే కాకుండా సహకార సమాఖ్యవాదంలో ఒక ప్రయోగం కూడా. దాని విజయాలను, ఇంకా పరిష్కారం కాని ప్రభుత్వ విత్త సవాళ్లను చర్చించండి. 250 పదాల్లో సమాధానం రాయండి.
- గమ్యస్థాన ఆధారిత పన్ను విధానాన్ని, ద్వంద్వ GST నమూనాను పరిచయం చేయండి.
- పన్ను క్రెడిట్ శృంఖల ఏకీకరణను, ఉమ్మడి మార్కెట్ ప్రయోజనాలను వివరించండి.
- మండలి, ఓటింగ్ ఏర్పాట్లు, శాసన స్వయంప్రతిపత్తి గురించి చర్చించండి.
- పరిహారం, నిబంధనల అనుసరణ వ్యయాలు, GST పరిధికి వెలుపల ఉన్న అంశాలు, విలోమ పన్ను సుంకాల నిర్మాణాన్ని పరిశీలించండి.
- ముందుగా అంచనా వేయగలిగే నియమాలు, సమర్థవంతమైన పన్ను తిరిగి చెల్లింపులు, సహకార పద్ధతిలో వివాద పరిష్కారాన్ని సిఫార్సు చేయండి.
అధ్యయన మూలాలు
- NCERT, Introductory Macroeconomics: Government Budget and the Economy.
- Constitution of India: Articles 246A, 269A and 279A.
- Central Goods and Services Tax Act, 2017; Integrated Goods and Services Tax Act, 2017.
- GST Council website: recommendations and meeting records.
- Central Board of Indirect Taxes and Customs: GST Acts, rules and notifications.
- Ministry of Finance and Press Information Bureau: official GST revenue releases.
- https://commons.wikimedia.org/wiki/File:Italian_supermarket_receipt_showing_value-added_tax_(IVA)_categories.jpg