
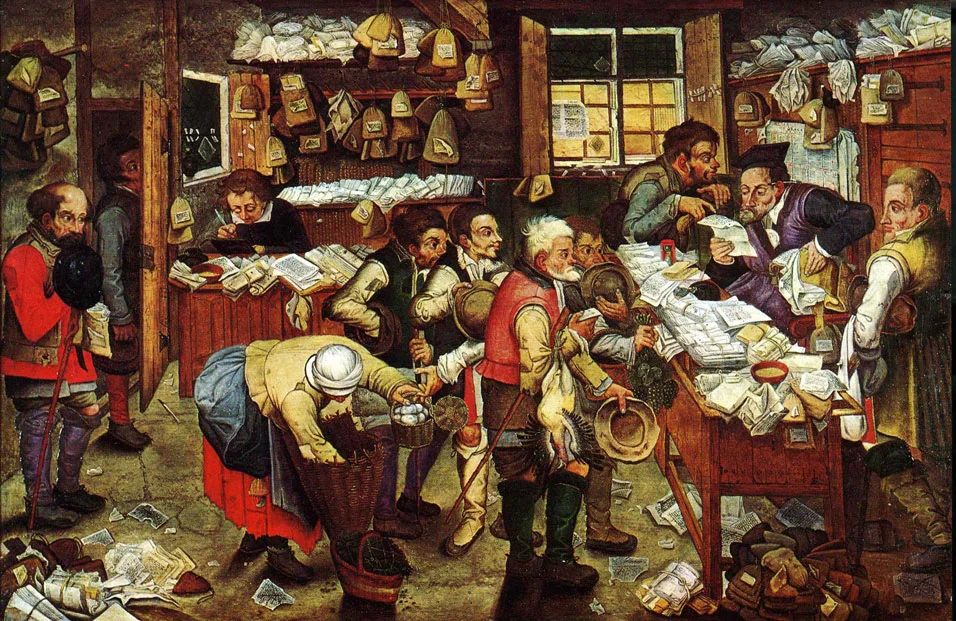
‘పన్ను చెల్లించడం’ చిత్రాన్ని మెటాడేటాలో పీటర్ బ్రూగెల్ ది యంగర్కు ఆపాదించారు: ఇది పన్నుల విధింపును తులనాత్మకంగా చూపే యూరోపియన్ దృష్టాంతం.
Credit: Pieter Brueghel the Younger · Public domain · sourceResized and converted to WebP; uncropped.
1. పన్నుల విధింపు స్వభావం, ఉద్దేశాలు, సూత్రాలు
పన్ను అనేది చట్టం ప్రకారం ప్రభుత్వ అధికారం కలిగిన సంస్థ విధించే నిర్బంధ చెల్లింపు; దీనికి ప్రతిగా ప్రత్యక్ష ప్రతిఫలం ఉండదు. పన్ను ఆదాయం ప్రజా వస్తువులు, మౌలిక సదుపాయాలు, సంక్షేమం, పరిపాలనకు నిధులు సమకూరుస్తుంది. రుణ సేకరణకు భిన్నంగా, ఇది ప్రభుత్వానికి తిరిగి చెల్లించాల్సిన బాధ్యతను సృష్టించదు. రుసుములు నిర్దిష్ట సేవలు లేదా నియంత్రణ విధులతో సంబంధం కలిగి ఉంటాయి. అయితే, చెల్లించిన మొత్తానికి, పొందిన ప్రయోజనానికి మధ్య కచ్చితమైన సమానత్వం ఎల్లప్పుడూ అవసరం లేదు.
పన్నుల విధింపు వనరుల కేటాయింపు, పునఃపంపిణీ, స్థిరీకరణ లక్ష్యాలకు దోహదపడుతుంది. పొగాకుపై పన్నులు ఆరోగ్యంపై ప్రతికూల ప్రభావాలు చూపే దాని వినియోగాన్ని నిరుత్సాహపరచగలవు; పురోగామి ఆదాయ పన్ను విధానం పన్ను చెల్లింపు అనంతర అసమానతలను తగ్గించగలదు. ఆర్థిక మందగమన సమయంలో ఆదాయాలు తగ్గడంతో ఆదాయ పన్ను వసూళ్లు సాధారణంగా తగ్గుతాయి; దీనివల్ల వ్యయార్హ ఆదాయంలో తగ్గుదల ప్రభావం కొంత మేర ఉపశమిస్తుంది. విచక్షణాధారంగా పన్ను రేటును తగ్గించే చర్యకు భిన్నంగా, ఈ స్వయంచాలక స్థిరీకరణ సాధనం కొత్త విధాన నిర్ణయం అవసరం లేకుండానే పనిచేస్తుంది.
ఆడమ్ స్మిత్ ప్రతిపాదించిన సంప్రదాయ పన్ను సూత్రాలు సమానత్వం, నిశ్చితత్వం, సౌలభ్యం, మితవ్యయం. ఆధునిక పన్ను రూపకల్పన సరళత, తటస్థత, పారదర్శకత, ఆదాయ ఉత్పాదకతకు కూడా ప్రాధాన్యం ఇస్తుంది. సమాంతర సమన్యాయం ప్రకారం, సమానమైన చెల్లింపు సామర్థ్యం కలిగిన వ్యక్తులను ఒకే విధంగా పరిగణించాలి; నిలువు సమన్యాయం ప్రకారం, భిన్నమైన చెల్లింపు సామర్థ్యాలు కలిగిన పన్ను చెల్లింపుదారులను భిన్నంగా పరిగణించవచ్చు. అధిక పునఃపంపిణీ, పరిపాలనా సరళత, ఆర్థిక సామర్థ్యం ఎల్లప్పుడూ ఒకదానితో మరొకటి అనుగుణంగా ఉండవు కాబట్టి, సమర్థవంతమైన పన్ను వ్యవస్థ ఈ లక్ష్యాల మధ్య సమతుల్యతను సాధిస్తుంది.
- పన్ను ప్రాతిపదిక: పన్ను విధించే ఆదాయం, లావాదేవీ, వినియోగం, సంపద లేదా ఆస్తి.
- పన్ను రేటు: పన్ను ప్రాతిపదికలోని ఒక యూనిట్కు వర్తించే పన్ను చెల్లింపు బాధ్యత.
- పన్ను వ్యయం: ప్రామాణిక పన్ను నిర్మాణంతో పోల్చినప్పుడు, మినహాయింపులు, తగ్గింపులు, రాయితీలు లేదా ప్రాధాన్య పన్ను రేట్ల ద్వారా ప్రభుత్వం వదులుకున్న రాబడి.
2. వర్గీకరణ, భారం మరియు ప్రవర్తనాపరమైన ప్రభావాలు
ప్రత్యక్ష పన్నులు ఆదాయం, లాభాలు లేదా ఆస్తులపై విధించబడతాయి; వీటిని చెల్లించాల్సిన చట్టబద్ధమైన బాధ్యత పన్ను మదింపునకు లోబడిన వ్యక్తిపైనే ఉంటుంది. భారతదేశంలో వ్యక్తిగత ఆదాయ పన్ను, కార్పొరేషన్ పన్ను ఇందుకు ఉదాహరణలు. పరోక్ష పన్నులు సరఫరాలు, ఉత్పత్తి లేదా లావాదేవీలపై విధించబడతాయి; ధరల ద్వారా వీటి భారాన్ని ఇతరులకు బదిలీ చేయవచ్చు. GST, కస్టమ్స్ సుంకాలు, కేంద్ర ఎక్సైజ్ సుంకాలు ఇందుకు ఉదాహరణలు. అంతిమంగా ఆర్థిక భారాన్ని ఎవరు భరిస్తారో ఈ వర్గీకరణ నిర్ణయించదు: కార్పొరేట్ పన్ను కూడా వాటాదారులు, కార్మికులు, వినియోగదారులపై ప్రభావం చూపవచ్చు.
పురోగామి పన్నులో పన్ను ప్రాతిపదిక పెరిగేకొద్దీ సగటు పన్ను రేటు పెరుగుతుంది; అనుపాత పన్నులో సగటు పన్ను రేటు స్థిరంగా ఉంటుంది; తిరోగామి పన్నులో పన్ను ప్రాతిపదిక పెరిగేకొద్దీ పన్నుగా తీసుకునే నిష్పత్తి తగ్గుతుంది. పేద కుటుంబాలు తమ ఆదాయంలో ఎక్కువ భాగాన్ని వినియోగానికి వెచ్చిస్తాయి కాబట్టి, ఆదాయంతో పోల్చినప్పుడు వినియోగ పన్నులు తిరోగామి స్వభావం కలిగి ఉండవచ్చు. నిత్యావసరాలకు మినహాయింపులు, లక్షిత ప్రభుత్వ బదిలీలు ఈ ప్రభావాన్ని తగ్గించగలవు. రూపాయల్లో అధిక మొత్తంలో పన్ను చెల్లించడం ఒక్కటే పన్ను పురోగామి స్వభావాన్ని నిరూపించదు.
విలువ ఆధారిత పన్నులను (Ad valorem taxes) వస్తువు విలువలో ఒక శాతంగా లెక్కిస్తారు; నిర్దిష్ట పన్నులను ప్రతి భౌతిక యూనిట్పై విధిస్తారు. కొనుగోలుదారులు, విక్రేతల మధ్య పన్ను భారం పంపిణీ సాపేక్ష వ్యాకోచత్వాలపై ఆధారపడి ఉంటుంది: సాధారణంగా తక్కువ వ్యాకోచత్వం ఉన్న పక్షం ఎక్కువ భారాన్ని భరిస్తుంది. పరస్పరం ప్రయోజనకరమైన లావాదేవీలను నిరుత్సాహపరచడం ద్వారా పన్ను విధింపు నికర సంక్షేమ నష్టాన్ని (deadweight loss) కూడా కలిగించవచ్చు. అయితే, మార్కెట్ ధరలు కాలుష్యం లేదా ఇతర బాహ్య వ్యయాలను ప్రతిబింబించనప్పుడు, దిద్దుబాటు పన్నులు సామర్థ్యాన్ని మెరుగుపరచవచ్చు.
- పన్ను విధించదగిన ఆదాయంలో అదనంగా వచ్చే ఒక యూనిట్కు ఉపాంత పన్ను రేటు వర్తిస్తుంది; మొత్తం పన్నును సంబంధిత ఆదాయ ప్రాతిపదికతో భాగిస్తే సగటు పన్ను రేటు వస్తుంది.
- పన్ను ఎగవేత అనేది చట్టవిరుద్ధంగా సమాచారాన్ని దాచడం లేదా తప్పుగా నివేదించడం. పన్ను పరిహరణ చట్టబద్ధమైన ఏర్పాట్లను ఉపయోగించుకుంటుంది; అయితే, దుర్వినియోగపూరిత ఏర్పాట్లను పన్ను పరిహరణ నిరోధక నిబంధనల ద్వారా సవాలు చేయవచ్చు.
3. రాజ్యాంగ అధికారాలు మరియు విత్త సమాఖ్యవాదం
అధికరణం 265 ప్రకారం పన్ను విధింపునకు చట్టబద్ధమైన అధికారం అవసరం. రాజ్యాంగం, దాని ఏడవ షెడ్యూల్ ద్వారా శాసనాధికార పరిధులు విభజించబడ్డాయి. వ్యవసాయ ఆదాయం మినహా ఇతర ఆదాయంపై పార్లమెంటు పన్ను విధిస్తుంది; వ్యవసాయ ఆదాయంపై పన్ను విధించే అధికారం రాష్ట్రాలకు ఉంటుంది. పార్లమెంటు కస్టమ్స్ సుంకాలను విధిస్తుంది; రాజ్యాంగ పరిమితులకు లోబడి వాహనాలు, విద్యుత్ వంటి వాటిపై రాష్ట్రాలు పన్నులు విధిస్తాయి. పురపాలక సంస్థలు ఆస్తి పన్ను విధించడం అనేది రాష్ట్ర శాసనం ద్వారా వాటికి కల్పించిన అధికారంపై ఆధారపడి ఉంటుంది.
GST ఒక ప్రత్యేక ఏర్పాటును ప్రవేశపెట్టింది. అధికరణం 246A పార్లమెంటుకు, రాష్ట్ర శాసనసభలకు GSTపై చట్టాలు చేసే అధికారాన్ని కల్పిస్తుంది; అయితే అంతర్రాష్ట్ర సరఫరాలపై GSTకు సంబంధించి చట్టాలు చేసే ప్రత్యేక అధికారం పార్లమెంటుకు ఉంటుంది. అధికరణం 269A అంతర్రాష్ట్ర GST విధింపు, వసూలు, దాని పంపిణీని నియంత్రిస్తుంది. అధికరణం 279A GST మండలిని ఏర్పాటు చేస్తుంది. యూనియన్ ఆఫ్ ఇండియా వర్సెస్ మోహిత్ మినరల్స్, 2022 కేసులో సుప్రీంకోర్టు సహకార సమాఖ్యవాదాన్ని నొక్కిచెబుతూ, మండలి సిఫార్సులను తప్పనిసరిగా పాటించాల్సిన చట్టబద్ధ బాధ్యత లేదని తీర్పునిచ్చింది.
అధికరణం 280 కింద ఏర్పాటు చేసే ఆర్థిక సంఘం, పంచుకోదగిన కేంద్ర పన్నులను కేంద్రం, రాష్ట్రాల మధ్య, అలాగే రాష్ట్రాల మధ్య పంపిణీ చేయడంపై సిఫార్సులు చేస్తుంది. కేంద్ర స్థూల పన్ను రాబడి, విభాజ్య పన్ను నిధి ఒకటే కావు. నిర్దిష్ట ప్రయోజనాల కోసం విధించే సెస్లు, కేంద్ర సర్చార్జ్లు ఈ నిధిలో భాగం కావు. అందువల్ల, వాటి వాటా పెరిగితే, పెరుగుతున్న కేంద్ర పన్ను వసూళ్లలో రాష్ట్రాలకు స్వయంచాలకంగా లభించే వాటా పరిమితం కావచ్చు.
- నిర్దిష్ట ప్రయోజనం కోసం సెస్ విధిస్తారు; ఇప్పటికే ఉన్న పన్నుపై విధించే అదనపు పన్నును సర్చార్జ్ అంటారు.
- GST మండలిలో ఓటింగ్ సందర్భంగా, మొత్తం భారిత ఓట్లలో కేంద్రానికి మూడింట ఒక వంతు, రాష్ట్రాలన్నింటికీ కలిపి మూడింట రెండు వంతుల వాటా ఉంటుంది; ఒక నిర్ణయం ఆమోదం పొందాలంటే పోలైన భారిత ఓట్లలో కనీసం నాలుగింట మూడు వంతుల మద్దతు అవసరం.
4. GST: అమలు విధానం, పరిధి మరియు పరిమితులు
GST అనేది సరఫరాలోని వరుస దశల్లో అమలయ్యే విలువ ఆధారిత పన్ను. చట్టబద్ధమైన షరతులకు లోబడి, నమోదిత వ్యాపార సంస్థ ఇన్పుట్లపై చెల్లించిన పన్నును తన అవుట్పుట్ పన్ను బాధ్యత నుంచి మినహాయించుకోవడానికి అర్హమైన ఇన్పుట్ పన్ను జమ (input tax credit) వీలు కల్పిస్తుంది. ఇది పన్నుల సంచిత ప్రభావాన్ని, అంటే పన్నుపై పన్ను విధింపును తగ్గిస్తుంది. రాష్ట్రం లోపల జరిగే పన్ను విధించదగిన సరఫరాపై సాధారణంగా CGST, SGST వర్తిస్తాయి; నిర్దిష్ట కేంద్రపాలిత ప్రాంతాల్లో SGSTకు బదులుగా UTGST వర్తిస్తుంది. వర్తించే చట్టపరమైన వ్యవస్థ ప్రకారం అంతర్రాష్ట్ర సరఫరాలు, దిగుమతులపై IGST విధిస్తారు.
గమ్యస్థాన ఆధారిత పన్నుగా, GST ఆదాయాన్ని ఉత్పత్తి జరిగే ప్రాంతానికి కాకుండా వినియోగం జరిగే ప్రాంతపు అధికార పరిధికి కేటాయిస్తుంది. ఎగుమతులు, ప్రత్యేక ఆర్థిక మండలి యూనిట్లకు లేదా డెవలపర్లకు చేసే అర్హత కలిగిన సరఫరాలు శూన్య రేటు పరిధిలోకి వస్తాయి. శూన్య రేటు వర్తింపు అనేది పన్ను మినహాయింపుతో సమానం కాదు: శూన్య రేటు సరఫరాలకు అర్హత గల ఇన్పుట్ పన్ను క్రెడిట్, వాపసు ప్రయోజనాలు కొనసాగవచ్చు; అయితే పన్ను మినహాయింపు పొందిన సరఫరాలకు సంబంధించిన క్రెడిట్ సాధారణంగా లభించదు లేదా వెనక్కి తీసుకోబడుతుంది.
GST అన్ని పరోక్ష పన్నులను తనలో విలీనం చేసుకోలేదు. మానవ వినియోగానికి ఉద్దేశించిన మద్యపానీయాలు రాజ్యాంగపరంగా GST పరిధికి వెలుపల ఉన్నాయి. ముడి పెట్రోలియం, హై-స్పీడ్ డీజిల్, పెట్రోలు, సహజ వాయువు, విమాన టర్బైన్ ఇంధనంపై GST విధింపు, మండలి సిఫార్సు అనంతరం జారీ చేయాల్సిన నిర్దేశిత నోటిఫికేషన్ కోసం వేచి ఉంది. విద్యుత్ సుంకం, స్టాంపు సుంకాలు, ప్రాథమిక కస్టమ్స్ సుంకం GST వ్యవస్థకు వెలుపలే కొనసాగుతున్నాయి. కాంపోజిషన్ పథకాలు అర్హత గల చిన్న పన్ను చెల్లింపుదారులకు పన్ను నిబంధనల అనుసరణను సరళతరం చేస్తాయి; అయితే సాధారణంగా ఇన్పుట్ పన్ను క్రెడిట్ను అనుమతించవు.
- పరీక్షల్లో తరచుగా గందరగోళానికి గురిచేసే అంశం: GSTని సరఫరాపై విధిస్తారు; కేవలం తయారీ లేదా అమ్మకంపై మాత్రమే కాదు.
- దిగుమతులపై GST విధించినంత మాత్రాన ప్రాథమిక కస్టమ్స్ సుంకం తొలగిపోదు.
- పొగాకుపై GSTతోపాటు కేంద్ర ఎక్సైజ్ సుంకం కూడా విధించవచ్చు.
5. ఆదాయ సూచికలు, సంస్కరణల ప్రాధాన్యాలు
పన్ను-GDP నిష్పత్తి ఆర్థిక ఉత్పత్తితో పోలిస్తే పన్ను వసూళ్ల పరిమాణాన్ని కొలుస్తుంది. పోలికలు చేసేటప్పుడు అవి కేంద్ర ప్రభుత్వానికి మాత్రమే సంబంధించినవా, లేక రాష్ట్రాలతో సహా మొత్తం ప్రభుత్వ రంగానికి సంబంధించినవా అనేది స్పష్టంగా పేర్కొనాలి. పన్ను ఆదాయంలోని శాతం మార్పును నామమాత్ర GDPలోని శాతం మార్పుతో భాగిస్తే పన్ను ఉత్ప్లావకత (Tax buoyancy) లభిస్తుంది. దీని విలువ ఒకటి కంటే ఎక్కువగా ఉంటే, నామమాత్ర GDP కంటే పన్ను ఆదాయం వేగంగా పెరుగుతున్నట్లు సూచిస్తుంది. విచక్షణాధికారంతో చేపట్టిన పన్ను విధాన మార్పుల ప్రభావాన్ని తొలగించిన తరువాత, పన్ను ఆదాయ ప్రతిస్పందనను విడిగా అంచనా వేయడానికి పన్ను వ్యాకోచత్వం (Tax elasticity) ప్రయత్నిస్తుంది.
విస్తృతమైన పన్ను ప్రాతిపదిక, సమర్థనలేని మినహాయింపుల తగ్గింపు, ముందుగా అంచనా వేయగల పన్ను పరిపాలన—ఇవి పన్ను రేట్లను పదేపదే పెంచకుండానే వసూళ్లను మెరుగుపరచగలవు. డిజిటల్ రిటర్నులు, సమాచార సరిపోలిక, ఇన్వాయిస్ల ఆధారంగా లావాదేవీలను గుర్తించే రికార్డులు పన్ను ఎగవేతను నిరోధించగలవు. అయితే నిబంధనల అనుసరణ వ్యయాలు, పన్ను వాపసులో జాప్యాలు, న్యాయ వివాదాలు వ్యాపార సంస్థలపై భారాన్ని మోపవచ్చు. మూలం వద్ద పన్ను మినహాయింపు, మూలం వద్ద పన్ను వసూలు అనేవి పన్ను సేకరణ యంత్రాంగాలే తప్ప ప్రత్యేక పన్నులు కావు. సమర్థవంతమైన సంస్కరణ పన్ను చట్టాల అమలుతోపాటు పన్ను చెల్లింపుదారుల సేవలు, గోప్యతా రక్షణ, సులభంగా అందుబాటులో ఉండే వివాద పరిష్కారాన్ని సమన్వయం చేస్తుంది.
- పెరుగుతున్న ఆదాయాన్ని జాగ్రత్తగా విశ్లేషించాలి: ద్రవ్యోల్బణం, ఆర్థిక పునరుద్ధరణ, విధాన మార్పులు, పన్ను నిబంధనల అనుసరణ మెరుగుపడటం—ఇవన్నీ ఆదాయ పెరుగుదలకు దోహదపడవచ్చు.
- అత్యధిక పన్ను రేట్లు పన్ను ప్రాతిపదికను క్షీణింపజేయవచ్చని లాఫర్ వక్రరేఖ వివరిస్తుంది; ప్రతి పన్ను తగ్గింపు ఆదాయాన్ని పెంచుతుందని అది నిరూపించదు.
పన్ను వసూలు, పన్ను భార పతనం, ప్రభుత్వ అధికారం
ఇచ్చిన శీర్షిక పన్ను చెల్లింపు లేదా వసూలుకు సంబంధించిన ఒక ఐరోపా చిత్రకళాఖండాన్ని సూచిస్తుంది. ప్రభుత్వ అధికార వినియోగంగా పన్ను విధింపును తులనాత్మకంగా అర్థం చేసుకోవడానికి ఇది ఒక ప్రారంభ బిందువును అందిస్తుంది; అయితే, భారతీయ విత్త సంస్థలకు సంబంధించిన ఆధారం కాదు. మెటాడేటా ఆధారంగా మాత్రమే అందులోని పన్ను ఏమిటో, దాని చట్టపరమైన ప్రాతిపదిక, వసూలు విధానాలు లేదా పన్ను చెల్లింపుదారులపై పడే భారం ఏమిటో నిర్ధారించలేము. దీని విద్యాపరమైన విలువ ఉదాహరణాత్మకమైనదే తప్ప, దస్తావేజు ఆధారంగా ఉపయోగపడేది కాదు.
భారతదేశంలో అధికరణం 265 ప్రకారం, పన్ను విధింపునకు, వసూలుకు రెండింటికీ చట్టబద్ధమైన అధికారం అవసరం. అందువల్ల పన్ను విధింపును స్వచ్ఛంద విరాళాల నుంచి, తిరిగి చెల్లించాల్సిన బాధ్యతలను సృష్టించే ప్రభుత్వ రుణ సేకరణ నుంచి వేరుగా గుర్తించాలి. పన్నులు ప్రజా సేవలకు నిధులు సమకూరుస్తాయి, పునఃపంపిణీకి తోడ్పడతాయి, సామాజిక వ్యయాలను కలిగించే కార్యకలాపాలను నిరుత్సాహపరచగలవు. అయితే, పన్నును ప్రభుత్వానికి జమ చేయడానికి చట్టపరంగా బాధ్యత వహించే వ్యక్తే అంతిమంగా దాని ఆర్థిక భారాన్ని భరించాల్సిన అవసరం లేదు. ఉత్పత్తిదారులు పరోక్ష పన్నులో కొంత భాగాన్ని ధరల ద్వారా వినియోగదారులకు బదిలీ చేయవచ్చు; ఎంత మేరకు బదిలీ అవుతుందనేది మార్కెట్ పరిస్థితులు నిర్ణయిస్తాయి.
- చట్టపరమైన బాధ్యత, ఆర్థిక పన్ను భార పతనం: ప్రభుత్వానికి పన్ను చెల్లించాల్సిన వ్యక్తి ఎవరో చట్టబద్ధ బాధ్యత నిర్ధారిస్తుంది; అంతిమంగా పన్ను భారాన్ని ఎవరు భరిస్తారో వివరించడానికి డిమాండ్, సరఫరాల సాపేక్ష వ్యాకోచత్వాలు తోడ్పడతాయి.
- ప్రత్యక్ష, పరోక్ష పన్నులు: వ్యక్తిగత ఆదాయ పన్ను, GST ఈ రెండింటి మధ్య తేడాను వివరిస్తాయి. అయితే కేవలం ఈ వర్గీకరణ ఆధారంగానే ఒక పన్ను వ్యవస్థ పురోగామిదా లేదా తిరోగామిదా అని నిర్ధారించలేము.
- భారతదేశంలో విత్త సమాఖ్యవాదం: పార్లమెంటు, రాష్ట్ర శాసనసభలు రాజ్యాంగం కేటాయించిన పన్ను విధింపు అధికారాలను వినియోగిస్తాయి. GSTలో ఉమ్మడి అధికారాలు ఉన్నాయి; GST మండలి విధానాలను సిఫార్సు చేస్తుంది, కానీ స్వయంగా పన్ను చట్టాలను రూపొందించదు.
కాలరేఖ
1991
రాజా జె. చెల్లయ్య అధ్యక్షతన పన్ను సంస్కరణల కమిటీ ఏర్పాటైంది. ఇది పన్ను రేట్లు, పన్ను ప్రాతిపదికలు, పన్ను పరిపాలనలో సంస్కరణలకు దోహదపడింది.
2005
అధిక శాతం రాష్ట్రాలు తమ పూర్వపు అమ్మకపు పన్ను వ్యవస్థల స్థానంలో వస్తువులపై విలువ ఆధారిత పన్నును ప్రవేశపెట్టాయి.
2016
101వ రాజ్యాంగ సవరణ GSTకి రాజ్యాంగపరమైన చట్రాన్ని కల్పించింది.
1 July 2017
భారతదేశంలో GST ప్రవేశపెట్టబడింది.
2022
మోహిత్ మినరల్స్ కేసులో GST మండలి సిఫార్సనలు చట్టపరంగా కట్టుబడి ఉండాల్సినవి కావని సుప్రీంకోర్టు స్పష్టం చేసింది.
సరళీకృత GST పన్ను జమ యంత్రాంగం
- 1. నమోదిత వ్యాపార సంస్థ పన్ను విధించదగిన ఉత్పాదకాలను కొనుగోలు చేసి, చెల్లుబాటు అయ్యే పన్ను ఇన్వాయిస్ను పొందుతుంది.
- 2. అది పన్ను విధించదగిన బాహ్య సరఫరా చేసి, అవుట్పుట్ GSTని లెక్కిస్తుంది.
- 3. చట్టబద్ధమైన షరతులకు లోబడి, తనకు అర్హత ఉన్న ఇన్పుట్ పన్ను జమను నిర్ధారించుకుంటుంది.
- 4. నిర్దేశిత వినియోగ నియమాల ప్రకారం, అర్హత ఉన్న పన్ను జమను అవుట్పుట్ పన్ను చెల్లింపు బాధ్యతకు సర్దుబాటు చేస్తుంది.
- 5. మిగిలిన పన్ను బాధ్యతను చెల్లించి, ఆ లావాదేవీని రిటర్నుల్లో నివేదిస్తుంది.
| భావనలు | వ్యత్యాసం | పరీక్ష దృష్ట్యా ప్రాధాన్యం |
|---|---|---|
| పన్ను ప్రాథమిక భారం, పన్ను అంతిమ భారం | ప్రారంభ చెల్లింపు బాధ్యతకు, అంతిమ ఆర్థిక భారానికి మధ్య వ్యత్యాసం | పన్నును ప్రభుత్వానికి చెల్లించే వ్యక్తే దాని పూర్తి భారాన్ని భరించాల్సిన అవసరం లేదు. |
| పురోగామి, అనుపాత పన్నులు | పెరుగుతున్న సగటు పన్ను రేటుకు, స్థిరమైన సగటు పన్ను రేటుకు మధ్య వ్యత్యాసం | చెల్లించే మొత్తం మొత్తాలను కాకుండా, పన్ను ప్రాతిపదికకు సంబంధించి రేట్లను పోల్చాలి. |
| శూన్య రేటు, పన్ను మినహాయింపు | శూన్య రేటు విధానం అర్హత ఉన్న పన్ను జమ ప్రయోజనాలను కొనసాగిస్తుంది; పన్ను మినహాయింపు సాధారణంగా పన్ను జమ గొలుసును విచ్ఛిన్నం చేస్తుంది. | ఎగుమతులు శూన్య రేటుకు లోబడి ఉంటాయి; అవి కేవలం పన్ను మినహాయింపు పొందినవి కావు. |
| పన్ను తేలియాడే గుణం, పన్ను వ్యాకోచత్వం | పన్ను తేలియాడే గుణం విధాన ప్రభావాలను కలిగి ఉంటుంది; పన్ను వ్యాకోచత్వం వాటిని తొలగించి లెక్కిస్తుంది. | అధిక పన్ను తేలియాడే గుణం ఉన్నంత మాత్రాన పన్ను నిబంధనల అనుసరణ మెరుగుపడిందని నిరూపణ కాదు. |
| స్థూల పన్ను రాబడి, విభాజ్య నిధి | రాజ్యాంగంలో నిర్దేశించిన అంశాలు విభాజ్య నిధిలో చేర్చబడవు. | కేంద్రం వసూలు చేసే ప్రతి రూపాయినీ రాష్ట్రాలతో పంచుకోవడం సాధ్యం కాదు. |
వాస్తవ సంఘటనలు – కేస్ స్టడీలు
భారతదేశం: GST మరియు ఉమ్మడి మార్కెట్
సేవా పన్ను, రాష్ట్రాల VATలో అధిక భాగంతో సహా పలు కేంద్ర, రాష్ట్ర పరోక్ష పన్నులను GST తనలో విలీనం చేసుకుంది. దాని పన్ను క్రెడిట్ విధానం అనేక వస్తువులు, సేవలపై పన్నుపై పన్ను పడే సంచిత ప్రభావాన్ని తగ్గించింది. అయితే, GST పరిధి నుంచి మినహాయించిన ఉత్పత్తులు, అనుమతించని పన్ను క్రెడిట్లు, నిబంధనల అనుసరణ అవసరాలు ఉన్నందున ఉమ్మడి పన్ను చట్రం ఏర్పడినంత మాత్రాన పూర్తిగా అంతరాయాలు లేని పన్ను క్రెడిట్ శృంఖల స్వయంచాలకంగా ఏర్పడదని తెలుస్తుంది.
స్వీడన్: కార్బన్ పన్ను విధింపు
స్వీడన్ 1991లో కార్బన్ పన్నును ప్రవేశపెట్టింది. ఆదాయం లేదా లావాదేవీలపై మాత్రమే పన్ను విధించకుండా, శిలాజ ఇంధనాల ఉద్గారాలకు ధరను నిర్ణయించే సరిదిద్దే పన్నుకు ఇది ఉదాహరణ. ఇతర వాతావరణ విధాన సాధనాలతోపాటు దీని రూపకల్పన కూడా పరిణామం చెందింది. ఇది పన్ను పరిధి, పంపిణీపై ప్రభావాలు, పరిపూరక విధానాల ప్రాముఖ్యతను చాటుతుంది.
గత సంవత్సర ప్రశ్నలు
UPSC ప్రిలిమ్స్ 2017
GST అమలుతో సంబంధం ఉన్న ప్రయోజనాలు ఏవి? 1. పలు కేంద్ర, రాష్ట్ర పన్నులను భర్తీ చేసి, జాతీయ ఉమ్మడి మార్కెట్ను సృష్టించడం. 2. వర్తమాన ఖాతా లోటును భారీగా తగ్గించడం, విదేశీ మారక ద్రవ్య నిల్వలను పెంచడం. 3. ఆర్థిక వృద్ధిని అపారంగా పెంచి, సమీప భవిష్యత్తులో భారతదేశం చైనాను అధిగమించడానికి వీలు కల్పించడం.
- A. 1 మాత్రమే
- B. 2 మరియు 3 మాత్రమే
- C. 1 మరియు 3 మాత్రమే
- D. 1, 2 మరియు 3
సాధన ప్రశ్నలు
ప్రశ్న 1
కింది ప్రకటనలను పరిశీలించండి: 1. పన్ను యొక్క వాస్తవ ఆర్థిక భారం ఎవరిపై పడుతుందనేది చట్టబద్ధంగా పన్ను చెల్లించాల్సిన వ్యక్తి ఎవరనే అంశం ద్వారానే నిర్ణయించబడుతుంది. 2. మార్కెట్లో ధర వ్యాకోచత్వం తక్కువగా ఉన్న పక్షం సాధారణంగా పన్ను భారంలో ఎక్కువ భాగాన్ని భరిస్తుంది. ఏది సరైనది?
- A. 1 మాత్రమే
- B. 2 మాత్రమే
- C. 1 మరియు 2 రెండూ
- D. 1, 2 రెండూ కాదు
ప్రశ్న 2
కింది ప్రకటనలను పరిశీలించండి: 1. GST కింద ఎగుమతులకు శూన్య పన్ను రేటు వర్తిస్తుంది. 2. ప్రాథమిక కస్టమ్స్ సుంకం GSTలో విలీనం చేయబడింది. 3. మానవ వినియోగానికి ఉద్దేశించిన మద్యం GST పరిధికి వెలుపల ఉంది. ఏ ప్రకటనలు సరైనవి?
- A. 1 మరియు 2 మాత్రమే
- B. 2 మరియు 3 మాత్రమే
- C. 1 మరియు 3 మాత్రమే
- D. 1, 2 మరియు 3
ప్రశ్న 3
పన్ను రాబడులు 12% పెరగగా, నామమాత్ర GDP 8% పెరిగింది. ఏ నిర్ధారణ సమర్థనీయమైనది?
- A. పన్ను ఆదాయ ప్రతిస్పందన గుణకం (Tax buoyancy) 0.67.
- B. పన్ను ఆదాయ ప్రతిస్పందన గుణకం (Tax buoyancy) 1.5.
- C. పన్ను వ్యాకోచత్వం తప్పనిసరిగా 1.5 అయి ఉండాలి.
- D. పన్ను రేటు పెరుగుదల తప్పనిసరిగా 4 శాతం పాయింట్లు అయి ఉండాలి.
మెయిన్స్: మంచి పన్ను వ్యవస్థ ఆదాయ సమృద్ధి, సమన్యాయం, సామర్థ్యం, సమాఖ్య సమతుల్యతలను సమన్వయం చేయాలి. భారతదేశానికి సంబంధించి చర్చించండి. 250 పదాల్లో సమాధానం రాయండి.
- నాలుగు లక్ష్యాలను నిర్వచించి, వాటి మధ్య తలెత్తగల పరస్పర రాజీలను వివరించండి.
- ప్రగతిశీల ప్రత్యక్ష పన్నులను, వినియోగ పన్నులు పంపిణీపై చూపే ప్రభావాలను చర్చించండి.
- పన్ను ప్రాతిపదిక విస్తరణ, మినహాయింపుల హేతుబద్ధీకరణ, నిబంధనల అనుసరణ సరళీకరణను వివరించండి.
- GST పన్ను క్రెడిట్ శృంఖలలు, దాని పరిధి నుంచి మినహాయింపులు, చిన్న వ్యాపారాలు నిబంధనలను అనుసరించడానికి భరించే వ్యయాలను మదింపు చేయండి.
- పన్ను ఆదాయ పంపిణీ, సెస్సులు, సర్చార్జీలు, సహకార సమాఖ్యవాదాన్ని పరిశీలించండి.
- ముందుగా అంచనా వేయగలిగే నియమాలు, సమర్థవంతమైన పరిపాలన, పన్ను చెల్లింపుదారుల రక్షణ చర్యలను ప్రస్తావిస్తూ ముగించండి.
అధ్యయన మూలాలు
- NCERT, Introductory Macroeconomics: Government Budget and the Economy.
- Constitution of India: Articles 246A, 265, 269A, 270, 271, 279A and 280; Seventh Schedule.
- Union Budget: Receipt Budget and statement on the revenue impact of tax incentives.
- Central Board of Indirect Taxes and Customs: GST Acts, rules and official guidance, cbic.gov.in.
- GST Council: constitutional provisions and official recommendations, gstcouncil.gov.in.
- Economic Survey: fiscal developments and public finance.
- https://commons.wikimedia.org/wiki/File:Pieter_Brueghel_the_Younger,_%27Paying_the_Tax_(The_Tax_Collector)%27_oil_on_panel,_1620-1640._USC_Fisher_Museum_of_Art.jpg