
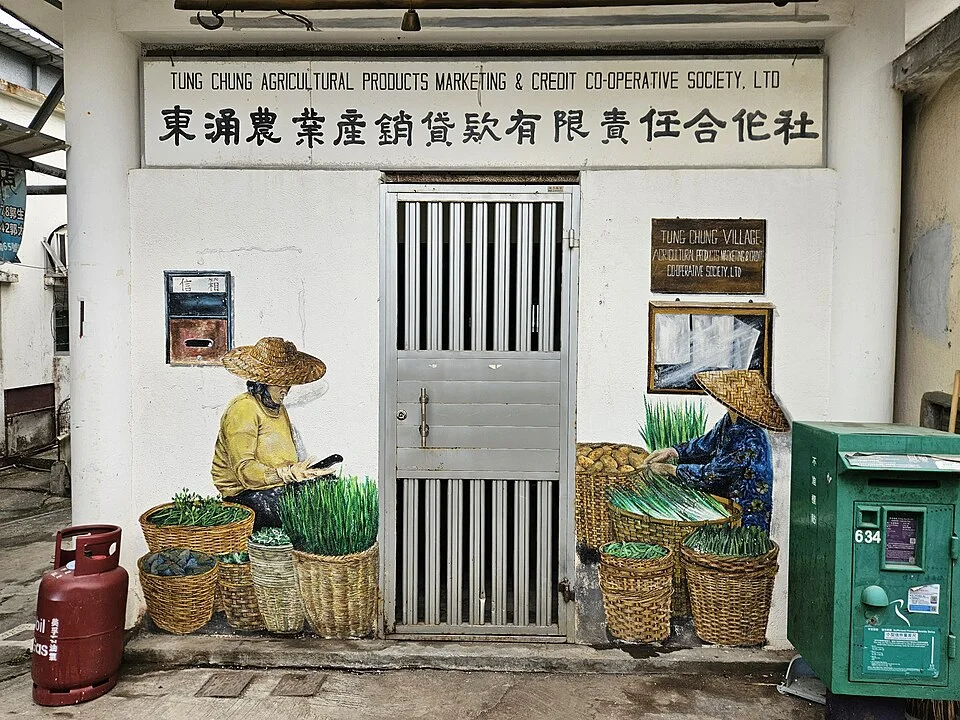
హాంకాంగ్లోని తుంగ్ చుంగ్ వ్యవసాయ మార్కెటింగ్, పరపతి సహకార సంఘం: తులనాత్మక ఉదాహరణ మాత్రమే; భారతదేశానికి సంబంధించిన ఆధారం కాదు.
Credit: 姒姓賢寧 · CC BY 4.0 · sourceResized and converted to WebP; uncropped.
1. వ్యవసాయ పరపతి ఆర్థిక పాత్ర, వర్గీకరణ
వ్యవసాయంలో వ్యయం, రాబడుల మధ్య స్పష్టమైన కాల అంతరం ఉంటుంది. రైతులు పంట కోతకు లేదా పశు ఉత్పత్తుల విక్రయానికి ముందే విత్తనాలు, ఎరువులు, మేత, శ్రామిక సేవలను కొనుగోలు చేస్తారు. పరపతి ఈ కాలానుగుణ అంతరాన్ని పూరించి, నీటిపారుదల, యంత్రాలు, పండ్ల తోటలు, నిల్వ సౌకర్యాల్లో పెట్టుబడులను సాధ్యం చేస్తుంది. అందుబాటు వ్యయంతో రుణాలు లభిస్తే, పంట కోత అనంతరం ధరలు తక్కువగా ఉన్నప్పుడు నిస్సహాయ పరిస్థితుల్లో ఉత్పత్తులను విక్రయించడాన్ని నివారించవచ్చు. అయితే వ్యవసాయ పరపతి తిరిగి చెల్లించాల్సిన బాధ్యతే తప్ప గిట్టుబాటు ధరలు, నీటిపారుదల లేదా నష్టభయ నిర్వహణకు ప్రత్యామ్నాయం కాదు.
ఉత్పత్తి పరపతి సాధారణంగా సాగు ఖర్చులు, పశు మేత వంటి పునరావృత నిర్వహణ మూలధన అవసరాలకు నిధులు సమకూరుస్తుంది. పెట్టుబడి పరపతి ట్రాక్టర్లు, బావులు, పాడి పశువుల షెడ్లు, తోటల వంటి అనేక సంవత్సరాలపాటు రాబడులు అందించే ఉత్పాదక ఆస్తులను సృష్టిస్తుంది. స్వల్పకాలిక రుణాలు సాధారణంగా ఒక పంట లేదా నిర్వహణ చక్రాన్ని కవర్ చేస్తాయి; మధ్యకాలిక, దీర్ఘకాలిక రుణాలు ఎక్కువ తిరిగి చెల్లింపు వ్యవధి అవసరమయ్యే పెట్టుబడులకు మద్దతు ఇస్తాయి. కచ్చితమైన కాలపరిమితి వర్గీకరణలు సంస్థలు, రుణ ఉత్పత్తులను బట్టి మారుతాయి; తిరిగి చెల్లింపును సంబంధిత కార్యకలాపం నగదు ప్రవాహానికి అనుగుణంగా రూపొందించడం ప్రధాన సూత్రం.
రైతుకు కుటుంబ వినియోగం, ఆరోగ్య అత్యవసరాలు లేదా సామాజిక బాధ్యతల కోసం కూడా నిధులు అవసరం కావచ్చు. వ్యవస్థీకృత విత్తం పరిమితంగా నిర్వచించిన ఉత్పత్తి అవసరాలకే అందితే, ఆ కుటుంబం ఇప్పటికీ వడ్డీ వ్యాపారులపై ఆధారపడవచ్చు. అందువల్ల బ్యాంకు ఖాతా అందుబాటులో ఉండటం మాత్రమే తగిన విత్త సమ్మిళితత్వానికి నిదర్శనం కాదు. పరపతి మొత్తం, అందే సమయం, తిరిగి చెల్లింపు షెడ్యూల్, లావాదేవీ వ్యయాలు కూడా అంతే ముఖ్యమైనవి.
- నిర్వహణ మూలధనం: విత్తనాలు, ఎరువులు, పురుగుమందులు, కూలీల వేతనాలు, పశు మేత.
- స్థిర మూలధనం: నీటిపారుదల వ్యవస్థలు, వ్యవసాయ యంత్రాలు, పశువుల వసతి నిర్మాణాలు, నిల్వ సౌకర్యాలు.
- రుణయోగ్యత అనేది తిరిగి చెల్లించే సామర్థ్యానికి సంబంధించినది; పూచీకత్తు అనేది రుణదాతకు అందుబాటులో ఉండే భద్రత. ఇవి పరస్పర సంబంధం కలిగినవే అయినప్పటికీ ఒకటే కావు.
2. సంస్థాగత నిర్మాణం, వనరులు
సంస్థాగత వనరుల్లో వాణిజ్య బ్యాంకులు, ప్రాంతీయ గ్రామీణ బ్యాంకులు, సహకార పరపతి సంస్థలు ఉంటాయి. వాణిజ్య బ్యాంకులు పంట రుణాలు, పెట్టుబడి విత్తం రెండింటినీ అందిస్తూ, వ్యవస్థీకృత వ్యవసాయ పరపతి పంపిణీలో అత్యధిక వాటాను కలిగి ఉన్నాయి. RRBలు గ్రామీణాభివృద్ధి లక్ష్యంతోపాటు బ్యాంకింగ్ సేవలను అందిస్తాయి; వాటి యాజమాన్య నిర్మాణంలో కేంద్ర ప్రభుత్వం, సంబంధిత రాష్ట్ర ప్రభుత్వం, ప్రాయోజక బ్యాంకు భాగస్వాములుగా ఉంటాయి. సంస్థాగతేతర వనరుల్లో వడ్డీ వ్యాపారులు, వర్తకులు, కమిషన్ ఏజెంట్లు, భూస్వాములు, బంధువులు, స్నేహితులు ఉంటారు.
స్వల్పకాలిక సహకార పరపతి నిర్మాణంలో సాధారణంగా రాష్ట్ర స్థాయిలో రాష్ట్ర సహకార బ్యాంకులు, జిల్లా స్థాయిలో జిల్లా కేంద్ర సహకార బ్యాంకులు, గ్రామ లేదా స్థానిక స్థాయిలో ప్రాథమిక వ్యవసాయ పరపతి సంఘాలు ఉంటాయి. కొన్ని రాష్ట్రాల్లో రెండంచెల నిర్మాణం ఉంది. PACS సభ్యత్వ ఆధారిత సహకార సంఘాలు; అవి RBI అనుమతి పొందిన వాణిజ్య బ్యాంకులకు సమానం కావు. వాటి చట్టపరమైన స్థితి, పాలనా ఏర్పాట్లు, బ్యాంకింగ్ విధులను సహకార బ్యాంకుల వాటితో కలిపి చూడకూడదు. దీర్ఘకాలిక సహకార పరపతి సంస్థలు పనిచేస్తున్న చోట పెట్టుబడి ఆధారిత రుణ వితరణకు మద్దతు ఇస్తాయి.
NABARD చట్టం, 1981 కింద 1982లో NABARD స్థాపించబడింది. సాధారణంగా రైతులకు నేరుగా పంట రుణాలు ఇచ్చే బ్యాంకుగా పనిచేయడం కంటే, ఇది పునర్విత్త సాయం, అభివృద్ధి మద్దతు, సంస్థాగత బలోపేతాన్ని అందిస్తుంది. పునర్విత్త సాయం ద్వారా అర్హతగల రుణ కార్యకలాపాల ఆధారంగా అర్హతగల రుణ సంస్థలకు నిధులు అందుతాయి. వర్తించే నియంత్రణ చట్రంలో NABARD, RRBలు, గ్రామీణ సహకార బ్యాంకుల చట్టబద్ధ తనిఖీలను కూడా నిర్వహిస్తుంది. 1995–96 నుంచి అమలులో ఉన్న దాని గ్రామీణ మౌలిక సదుపాయాల అభివృద్ధి నిధి ప్రధానంగా రాష్ట్ర ప్రభుత్వాలు, సంబంధిత సంస్థల ద్వారా అర్హతగల గ్రామీణ మౌలిక సదుపాయాల ప్రాజెక్టులకు నిధులు సమకూరుస్తుంది.
త్వరిత సేవలు, సమీపంలో అందుబాటు, సరళమైన పత్రాల అవసరాల కారణంగా అనియత రుణదాతలు ఇప్పటికీ ముఖ్యమైనవారిగా కొనసాగుతున్నారు. అధిక వడ్డీ, పారదర్శకత లేని ఖాతాలు, రైతులు తమ ఉత్పత్తులను రుణదాతకే విక్రయించాలనే షరతులతో కూడిన లావాదేవీలు వీటి ప్రతికూలతల్లో ఉండవచ్చు. అందువల్ల వ్యవస్థీకరణకు అదనపు శాఖలు మాత్రమే కాకుండా సౌకర్యవంతమైన సేవలు అవసరం.
- RBI: బ్యాంకింగ్ నియంత్రణ, ద్రవ్య విధానం, ప్రాధాన్య రంగ రుణ వితరణ ఆదేశాలు.
- NABARD: పునర్విత్త సాయం, గ్రామీణాభివృద్ధి, పర్యవేక్షణ సంబంధిత విధులు, సంస్థాగత సామర్థ్య నిర్మాణం.
- PACS: స్థానికంగా సహకార పరపతి అందుబాటు; పనితీరు రాష్ట్రాల మధ్య గణనీయంగా మారుతుంది.
3. ప్రాధాన్య రంగ రుణ వితరణ, ప్రధాన పరపతి సాధనాలు
ప్రాధాన్య రంగ రుణ వితరణ బ్యాంకు రుణాల్లో నిర్దేశిత వాటాను నిర్దిష్ట రంగాలకు మళ్లిస్తుంది. దేశీయ వాణిజ్య బ్యాంకులకు మొత్తం లక్ష్యం సాధారణంగా సర్దుబాటు చేసిన నికర బ్యాంకు పరపతి లేదా బ్యాలెన్స్ షీట్ వెలుపలి ఎక్స్పోజర్ పరపతి-సమాన మొత్తంలో ఏది ఎక్కువైతే దానిలో 40%. వ్యవసాయానికి 18% లక్ష్యం ఉంది; ఇందులో చిన్న, సన్నకారు రైతులకు 10% ఉపలక్ష్యం ఉంటుంది. బ్యాంకు వర్గానికి ప్రత్యేకంగా వర్తించే నిబంధనలు ముఖ్యమైనవి: RRBలు, చిన్న విత్త బ్యాంకులకు మొత్తం ప్రాధాన్య రంగ లక్ష్యాలు భిన్నంగా ఉంటాయి. వ్యవసాయ ప్రాధాన్య రంగ రుణ వితరణ పంట రుణాలకే పరిమితం కాకుండా అర్హతగల వ్యవసాయ పరపతి, వ్యవసాయ మౌలిక సదుపాయాలు, అనుబంధ కార్యకలాపాలను కూడా కవర్ చేస్తుంది.
1998లో ప్రవేశపెట్టిన కిసాన్ క్రెడిట్ కార్డు పథకం ప్రతి ఉత్పాదక వనరు కొనుగోలుకూ కొత్త రుణ దరఖాస్తు అవసరం లేకుండా పునర్వినియోగ పరపతి సౌకర్యాన్ని అందిస్తుంది. పరిమితుల నిర్ణయంలో పంటల తీరు, సాగు విస్తీర్ణం, జిల్లా స్థాయి పరపతి పరిమాణం, అర్హతగల అదనపు అవసరాలను పరిగణిస్తారు. పథకం రూపకల్పనలో కోత అనంతర ఖర్చులు, కుటుంబ వినియోగ అవసరాలు, వ్యవసాయ ఆస్తుల నిర్వహణకు కూడా అవకాశం ఉంది. వ్యక్తిగత భూ యజమానులతోపాటు అర్హతగల కౌలు రైతులు, మౌఖిక కౌలుదారులు, పంట భాగస్వామ్య సాగుదారులు, రైతు సమూహాలకు కూడా అర్హత వర్తిస్తుంది. అయితే సాగు హక్కులను నిరూపించడం ఆచరణలో అడ్డంకిగానే ఉంది. 2019లో KCC పరిధిని పశుసంవర్ధక, మత్స్య కార్యకలాపాల నిర్వహణ మూలధన అవసరాలకు విస్తరించారు.
వడ్డీ రాయితీ అర్హతగల స్వల్పకాలిక వ్యవసాయ రుణాలపై వాస్తవ రుణ వ్యయాన్ని తగ్గిస్తుంది. 2024–25కు సంబంధించిన సవరించిన వడ్డీ రాయితీ పథకం నిబంధనల ప్రకారం, ₹3 లక్షల వరకు అర్హతగల స్వల్పకాలిక పంట రుణాలపై 7% వడ్డీ రేటు ఉండేది. సకాలంలో తిరిగి చెల్లింపునకు అదనంగా 3% ప్రోత్సాహకం ఉండటంతో, సకాలంలో చెల్లించిన వారికి వాస్తవ వడ్డీ రేటు 4%కు తగ్గేది. ఈ గణాంకాలు నిర్దిష్ట పథక సంవత్సరానికి సంబంధించినవి: బడ్జెట్లో ప్రకటించిన పెంపునకు, ఆ తరువాత అధికారికంగా ప్రకటించిన అమలు పరిమితికి మధ్య తేడాను అభ్యర్థులు గుర్తించాలి.
RBI, 1 జనవరి 2025 నుంచి ప్రతి రుణగ్రహీతకు పూచీకత్తు రహిత వ్యవసాయ రుణ పరిమితిని ₹2 లక్షలకు పెంచింది; ఇందులో అనుబంధ కార్యకలాపాల రుణాలు కూడా ఉన్నాయి. అంటే నిర్దేశిత పరిమితిలో పూచీకత్తు, మార్జిన్ అవసరాల నుంచి మినహాయింపు లభిస్తుంది; అంతేగాని రుణం వడ్డీ రహితమవుతుందని లేదా తిరిగి చెల్లింపు బాధ్యత తొలగిపోతుందని కాదు.
- ప్రాధాన్య రంగ హోదా ఉన్నంత మాత్రాన స్వయంచాలకంగా వడ్డీ రాయితీ లభిస్తుందని అర్థం కాదు.
- KCC పరపతి సౌకర్యం మాత్రమే; గ్రాంటు లేదా పంట బీమా పాలసీ కాదు.
- సన్నకారు రైతు సాధారణంగా 1 హెక్టారు వరకు భూమి కలిగి ఉంటారు; చిన్న రైతు 1 హెక్టారు కంటే ఎక్కువగా, 2 హెక్టార్ల వరకు భూమి కలిగి ఉంటారు.
4. సమ్మిళితత్వ లోపాలు, రుణగ్రస్తత, పరపతి నష్టభయం
వ్యవసాయ రుణ వితరణ పరస్పర సంబంధిత నష్టభయాలను ఎదుర్కొంటుంది: కరువు, వరదలు, చీడపీడల దాడులు లేదా ధరల పతనం అనేక మంది రుణగ్రహీతలను ఒకేసారి ప్రభావితం చేయవచ్చు. కాలానుగుణ ఆదాయం, పరిమిత ఆర్థిక రికార్డులు మదింపును క్లిష్టతరం చేస్తాయి. చిన్న రుణాల నిర్వహణకు కూడా సాపేక్షంగా అధిక వ్యయాలు ఉంటాయి. అందువల్ల బ్యాంకులు స్పష్టమైన భూ యాజమాన్య హక్కులున్న, ఇప్పటికే పరిచయమున్న ఖాతాదారులకు ప్రాధాన్యం ఇవ్వవచ్చు. ఫలితంగా కౌలుదారులు, మహిళా సాగుదారులు, గిరిజన రైతులు, విభజిత కమతాలున్న రైతులు పరపతికి దూరమయ్యే అవకాశం ఉంది.
NSO తన 77వ విడతలో నిర్వహించిన 2019 వ్యవసాయ కుటుంబాల పరిస్థితుల అంచనా సర్వే ప్రకారం, 50.2% వ్యవసాయ కుటుంబాలు రుణగ్రస్తులుగా ఉన్నాయి; ప్రతి వ్యవసాయ కుటుంబానికి సగటు బకాయి రుణం ₹74,121గా అంచనా వేశారు. ఈ గణాంకాలు సర్వే నిర్వచించిన వ్యవసాయ కుటుంబాలకు సంబంధించినవి; ప్రతి గ్రామీణ కుటుంబానికీ వర్తిస్తాయని భావించకూడదు. మొత్తం వ్యవసాయ పరపతి వృద్ధి జరుగుతున్నప్పటికీ ప్రాంతాలు, కమతాల పరిమాణాలు, కార్యకలాపాల మధ్య పరపతి అందుబాటులో అసమానతలు కొనసాగవచ్చు.
రుణమాఫీలు అర్హతగల రుణగ్రహీతలకు తక్షణ ఉపశమనం కల్పించవచ్చు. అయితే అవి ప్రభుత్వ ఖజానాపై వ్యయభారాన్ని మోపుతాయి; పదేపదే మాఫీలు ఉంటాయనే అంచనాలు ఏర్పడితే తిరిగి చెల్లించే ప్రేరణను బలహీనపరచవచ్చు. అనియత రుణదాతలపై ఆధారపడే రుణగ్రహీతలు తరచుగా వీటి పరిధిలో ఉండరు. అధికారికంగా ప్రకటించిన ప్రకృతి వైపరీత్యాల అనంతరం రుణ చెల్లింపుల పునఃకాలనిర్ణయం లేదా పునర్వ్యవస్థీకరణ తిరిగి చెల్లించే సమయాన్ని సర్దుబాటు చేస్తుంది; రుణమాఫీ మాత్రం నిర్దిష్ట అర్హతగల బకాయిలను రద్దు చేస్తుంది. తక్కువ ఉత్పాదకత, అస్థిర ధరలు లేదా తగినంత వ్యవసాయేతర ఉపాధి లేకపోవడాన్ని ఈ చర్యల్లో ఏదీ ఒంటరిగా పరిష్కరించదు.
- మొత్తం పంపిణీనే కాకుండా పరపతి నాణ్యత, పంపిణీ తీరును పరిశీలించండి.
- కొత్త రుణ వితరణను పునరుద్ధరణల నుంచి, స్వల్పకాలిక ఉత్పత్తి విత్తాన్ని పెట్టుబడి విత్తం నుంచి వేరు చేసి చూడండి.
- బీమా పరిధిలోని నష్టాల అనంతరం పంట బీమా తిరిగి చెల్లించే సామర్థ్యానికి తోడ్పడగలదు; అయితే ప్రతి రుణం చెల్లింపునకు హామీ ఇవ్వదు.
5. సంస్కరణల ప్రాధాన్యాలు, పరీక్షా దృక్పథం
ఉమ్మడి బాధ్యత సమూహాలు పరస్పర హామీల ద్వారా చిన్న రుణగ్రహీతల సమూహాలు రుణాలు పొందేందుకు వీలు కల్పిస్తాయి. సంప్రదాయ పూచీకత్తు లేని కౌలుదారులు, సాగుదారులకు ఇవి ప్రత్యేకంగా ఉపయుక్తమైనవి. స్వయం సహాయక సంఘాలు పొదుపు, అంతర్గత రుణ వితరణ, బ్యాంకు అనుసంధానాన్ని కలిపి నిర్వహిస్తాయి. రైతు ఉత్పత్తిదారుల సంస్థలు ఉత్పాదక వనరులు, మార్కెట్లు, సంస్థాగత విత్తం అందుబాటును మెరుగుపరచగలవు. అయితే బలహీనమైన పాలన లేదా అనిశ్చిత నగదు ప్రవాహాలు వాటి రుణ సామర్థ్యాన్ని పరిమితం చేయవచ్చు.
డిజిటలీకరించిన భూ రికార్డులు, విశ్వసనీయ సాగు రికార్డులు, PACS కంప్యూటరీకరణ, సమ్మతి ఆధారిత ఆర్థిక సమాచారం రుణ ప్రక్రియలో జాప్యాలను, ఒకే అవసరానికి నకిలీ రుణ వితరణను తగ్గించగలవు. అయితే డిజిటల్ వ్యవస్థలు సవరణలకు అవకాశం కల్పించాలి, వ్యక్తిగత సమాచారాన్ని రక్షించాలి, యాజమాన్య రికార్డుల్లో పేర్లు లేని కౌలుదారులనూ పరిగణనలోకి తీసుకోవాలి. సమర్థవంతమైన సంస్కరణ వ్యూహం సమ్మిళిత రుణ వితరణను వ్యవసాయ విస్తరణ సేవలు, నీటిపారుదల, నిల్వ, బీమా, బలమైన మార్కెట్లతో అనుసంధానిస్తుంది. ప్రిలిమ్స్ కోసం సంస్థ, అర్హతగల రుణగ్రహీత, రుణ ప్రయోజనం, సంబంధిత నిబంధన లక్ష్యం, రాయితీ, హామీ లేదా పూచీకత్తు మినహాయింపులో దేనికి సంబంధించినదో గుర్తించండి.
- తిరిగి చెల్లింపు షెడ్యూళ్లను పంటలు, పశుపోషణ నగదు ప్రవాహాలకు అనుగుణంగా రూపొందించాలి.
- కాలానుగుణ పంట రుణాలతోపాటు ఆర్థికంగా ఆచరణసాధ్యమైన పెట్టుబడి విత్తాన్ని విస్తరించాలి.
- ఫిర్యాదుల పరిష్కారం, పారదర్శక రుణ ధర నిర్ణయం, ఆర్థిక అక్షరాస్యతను బలోపేతం చేయాలి.
సహకార పరపతి, వ్యవసాయ మార్కెటింగ్
అందించిన మెటాడేటా హాంకాంగ్లోని తుంగ్ చుంగ్లో ఉన్న వ్యవసాయ ఉత్పత్తుల మార్కెటింగ్, పరపతి సహకార సంఘాన్ని గుర్తిస్తుంది. సహకార సంస్థలు వ్యవసాయ విత్తాన్ని ఉత్పత్తుల విక్రయంతో ఎలా అనుసంధానించగలవో అధ్యయనం చేయడానికి ఇది తులనాత్మక ఉదాహరణను అందిస్తుంది. సాగుదారులు సాధారణంగా పంట ఆదాయం అందకముందే ఖర్చులు చేస్తారు; పరపతి ఈ కాల అంతరాన్ని పూరిస్తుంది. మార్కెటింగ్ ఏర్పాట్లు సమష్టి బేరసారాలకు, విక్రయ రాబడుల ద్వారా రుణ చెల్లింపులకు తోడ్పడగలవు. అయితే సంస్థ పేరు మాత్రమే దాని రుణ పద్ధతులు, సభ్యత్వం, ఆర్థిక పనితీరు లేదా రైతులకు ప్రయోజనాలను నిర్ధారించదు.
భారతదేశంలో వాణిజ్య బ్యాంకులు, ప్రాంతీయ గ్రామీణ బ్యాంకులతోపాటు సహకార సంస్థలు వ్యవసాయ పరపతికి ఒక మార్గంగా ఉన్నాయి. స్వల్పకాలిక సహకార పరపతి నిర్మాణంలో సాధారణంగా రాష్ట్ర సహకార బ్యాంకులు, జిల్లా కేంద్ర సహకార బ్యాంకులు, ప్రాథమిక వ్యవసాయ పరపతి సంఘాలు ఉంటాయి; అయితే రాష్ట్రాల మధ్య ఏర్పాట్లు మారుతాయి. PACS అట్టడుగు స్థాయిలో పనిచేస్తాయి; అవి వాణిజ్య బ్యాంకు శాఖలకు భిన్నమైనవి. పరపతిని ఉత్పాదక వనరుల సరఫరా, నిల్వ, మార్కెటింగ్తో అనుసంధానించడం విత్త లభ్యతలో నిరంతరతను మెరుగుపరచగలదు. అయితే అది స్వయంచాలకంగా తక్కువ వ్యయంతో రుణాలు లేదా గిట్టుబాటు ధరలకు హామీ ఇవ్వదు. సాగు హక్కులు, పత్రాలు ఎల్లప్పుడూ యాజమాన్య రికార్డులతో సరిపోలవు కాబట్టి కౌలు రైతులు, పంట భాగస్వామ్య సాగుదారులు పరపతి అందుబాటులో అడ్డంకులను ఎదుర్కోవచ్చు.
- విధులను వేరు చేసి చూడండి: మార్కెటింగ్ ఉత్పత్తుల విక్రయాన్ని సులభతరం చేస్తుంది; పరపతి వ్యయానికి నిధులు సమకూరుస్తుంది. రెండింటినీ కలపడం వల్ల ఉత్పత్తి లేదా ధరల నష్టభయం తొలగిపోదు.
- NABARD పునర్విత్త సాయం, అభివృద్ధి విధుల ద్వారా వ్యవసాయ విత్తానికి మద్దతు ఇస్తుంది; వ్యక్తిగత రైతులకు సాధారణంగా నేరుగా పంట రుణాలు అందించే కేంద్రం కాదు.
- మెయిన్స్ కోసం రుణ పరిమాణాలను మాత్రమే కాకుండా సకాలంలో అందుబాటు, వాస్తవ రుణ వ్యయం, సమ్మిళితత్వాన్ని అంచనా వేయండి. ఈ విదేశీ ఉదాహరణ భారతదేశ సహకార పరపతి వ్యవస్థలోని ఫలితాలను నిరూపించదు.
కాలరేఖ
1969
14 ప్రధాన వాణిజ్య బ్యాంకుల జాతీయీకరణ గ్రామీణ బ్యాంకింగ్, నిర్దేశిత పరపతిపై విధానపరమైన ప్రాధాన్యాన్ని వేగవంతం చేసింది.
1975–1976
మొదటి RRBలు 1975లో కార్యకలాపాలు ప్రారంభించాయి; ఆ తరువాత 1976లో ప్రాంతీయ గ్రామీణ బ్యాంకుల చట్టం వచ్చింది.
1982
NABARD 12 జూలైన స్థాపించబడింది.
1992
NABARD ప్రయోగాత్మకంగా SHG–బ్యాంకు అనుసంధాన కార్యక్రమాన్ని ప్రారంభించింది.
1998
కిసాన్ క్రెడిట్ కార్డు పథకం ప్రవేశపెట్టబడింది.
1 January 2025
పెంచిన ₹2 లక్షల పూచీకత్తు రహిత వ్యవసాయ రుణ పరిమితి అమల్లోకి వచ్చింది.
సాధారణ పంట పరపతి చక్రం
- 1. సాగు విస్తీర్ణం, పంటల తీరు, పరపతి పరిమాణాన్ని అంచనా వేయడం
- 2. అర్హతను ధ్రువీకరించి, తిరిగి చెల్లించే సామర్థ్యాన్ని మదింపు చేయడం
- 3. పంట రుణాన్ని లేదా KCC పరిమితిని మంజూరు చేయడం
- 4. కాలానుగుణ అవసరాలకు అనుగుణంగా నిధులను పంపిణీ చేయడం
- 5. అర్హతగల వ్యవసాయ కార్యకలాపాలకు నిధులను వినియోగించడం
- 6. వ్యవసాయ రాబడుల నుంచి తిరిగి చెల్లించి, పరిమితిని సమీక్షించడం
| సాధనం | ప్రధాన విధి | ముఖ్యమైన వ్యత్యాసం |
|---|---|---|
| కిసాన్ క్రెడిట్ కార్డు | అర్హతగల వ్యవసాయ పరపతిని సరళంగా పొందే సౌకర్యం | పరపతి సౌకర్యం మాత్రమే; ఆదాయ బదిలీ కాదు |
| వడ్డీ రాయితీ | అర్హతగల రుణగ్రహీతల వడ్డీ వ్యయాన్ని తగ్గిస్తుంది | అసలు మొత్తాన్ని తిరిగి చెల్లించే బాధ్యతను రద్దు చేయదు |
| పరపతి హామీ | పథకం షరతులకు లోబడి రుణదాతలకు కలిగే నిర్దిష్ట నష్టాలకు రక్షణ కల్పిస్తుంది | రుణగ్రహీతను రుణ బాధ్యత నుంచి స్వయంచాలకంగా విముక్తి చేయదు |
| రుణ పునర్వ్యవస్థీకరణ | ఆర్థిక ఒత్తిడిని పరిష్కరించడానికి తిరిగి చెల్లింపు నిబంధనలను మారుస్తుంది | రుణమాఫీకి భిన్నమైనది |
| NABARD పునర్విత్త సాయం | అర్హతగల రుణ సంస్థలకు మద్దతు ఇస్తుంది | రైతు నేరుగా పొందే వ్యక్తిగత రుణానికి భిన్నమైనది |
వాస్తవ సంఘటనలు – కేస్ స్టడీలు
భారతదేశం: SHG–బ్యాంకు అనుసంధాన కార్యక్రమం
1992లో NABARD ప్రారంభించిన ఈ కార్యక్రమం ప్రధానంగా మహిళలతో కూడిన పొదుపు ఆధారిత సమూహాలను వ్యవస్థీకృత బ్యాంకులతో అనుసంధానిస్తుంది. సమూహ రికార్డులు, సమష్టి క్రమశిక్షణ సంప్రదాయ పూచీకత్తు పరిమితులను అధిగమించడంలో సహాయపడతాయి. SHG రుణ వితరణ ప్రత్యేకంగా వ్యవసాయ పరపతికే పరిమితం కానప్పటికీ, సంబంధాల ఆధారిత విత్తం గ్రామీణ కుటుంబాలకు ఎలా సేవలందించగలదో ఇది చూపిస్తుంది.
ఆంధ్రప్రదేశ్: కౌలు సాగుదారులకు గుర్తింపు
ఆంధ్రప్రదేశ్ పంట సాగుదారుల హక్కుల చట్టం, 2019 యాజమాన్య హక్కులను పరిరక్షిస్తూ భూ యజమానులు, సాగుదారుల మధ్య ఒప్పందాల ద్వారా పంట సాగుదారుల హక్కుల కార్డులను అందించేందుకు వీలు కల్పిస్తుంది. పంట రుణాలతో సహా వివిధ ప్రయోజనాలను సాగుదారులు పొందే అవకాశాన్ని మెరుగుపరచడం ఈ విధానం లక్ష్యం. ఆచరణలో దీని ప్రభావశీలత భూ యజమానుల భాగస్వామ్యం, పత్రాల నమోదు, రుణదాతల ఆమోదంపై ఆధారపడి ఉంటుంది.
సాధన ప్రశ్నలు
ప్రశ్న 1
క్రింది ప్రకటనలను పరిశీలించండి: 1. కిసాన్ క్రెడిట్ కార్డు తిరిగి చెల్లించాల్సిన అవసరం లేని గ్రాంటు. 2. అర్హతగల కౌలు రైతులు, పంట భాగస్వామ్య సాగుదారులను KCC పథకం పరిధిలో చేర్చవచ్చు. 3. KCC సౌకర్యాలు పశుసంవర్ధక, మత్స్య కార్యకలాపాల అర్హతగల నిర్వహణ మూలధన అవసరాలను కవర్ చేయగలవు. ఏ ప్రకటనలు సరైనవి?
- A. 1 మరియు 2 మాత్రమే
- B. 2 మరియు 3 మాత్రమే
- C. 1 మరియు 3 మాత్రమే
- D. 1, 2 మరియు 3
ప్రశ్న 2
దేశీయ వాణిజ్య బ్యాంకులకు చిన్న, సన్నకారు రైతుల కోసం నిర్దేశించిన 10% ప్రాధాన్య రంగ ఉపలక్ష్యాన్ని ఏ ప్రాతిపదికన లెక్కిస్తారు?
- A. మొత్తం వ్యవసాయ రుణ వితరణ మాత్రమే
- B. గ్రామీణ శాఖల మొత్తం డిపాజిట్లు
- C. సర్దుబాటు చేసిన నికర బ్యాంకు పరపతి లేదా బ్యాలెన్స్ షీట్ వెలుపలి ఎక్స్పోజర్ పరపతి-సమాన మొత్తంలో ఏది ఎక్కువైతే అది
- D. బ్యాంకు వార్షిక లాభం
ప్రశ్న 3
క్రింది వాటిలో వ్యవసాయ పరపతి చర్యల మధ్య వ్యత్యాసాన్ని సరిగ్గా తెలిపేది ఏది?
- A. వడ్డీ రాయితీ రుణ అసలు మొత్తాన్ని రద్దు చేస్తుంది.
- B. పూచీకత్తు రహిత రుణ వితరణ రుణగ్రహీత తిరిగి చెల్లింపు బాధ్యతను తొలగిస్తుంది.
- C. పునర్విత్త సాయం అంటే NABARD తప్పనిసరిగా వ్యక్తిగత రైతులకు నేరుగా పంట రుణాలు ఇవ్వడం.
- D. పునర్వ్యవస్థీకరణ అసలు రుణాన్ని మాఫీ చేయకుండానే తిరిగి చెల్లింపు నిబంధనలను మార్చగలదు.
మెయిన్స్: సంస్థాగత వ్యవసాయ పరపతి విస్తరణ సమాన ప్రాప్యతకు లేదా సుస్థిర వ్యవసాయ ఆదాయాలకు తప్పనిసరిగా హామీ ఇవ్వదు. చర్చించి, సంస్కరణలను సూచించండి. (250 పదాలు)
- వ్యవసాయానికి కాలానుగుణ నిర్వహణ మూలధన, దీర్ఘకాలిక పెట్టుబడి అవసరాలను వివరించండి.
- వాణిజ్య బ్యాంకులు, RRBలు, సహకార సంస్థలు, NABARD, KCC గురించి సంక్షిప్తంగా వివరించండి.
- ప్రాంతీయ అసమానతలు, కౌలుదారులు, మహిళలు, చిన్న సాగుదారులు పరపతికి దూరంగా ఉండటంపై చర్చించండి.
- పరపతి లభ్యతను వ్యవసాయ లాభదాయకత, తిరిగి చెల్లించే సామర్థ్యం నుంచి వేరు చేసి చూడండి.
- పదేపదే రుణమాఫీలు చేయడంలోని పరిమితులను అంచనా వేయండి.
- JLGలు, సాగు రికార్డులు, మెరుగైన మదింపు, పెట్టుబడి విత్తం, డిజిటలీకరణలో రక్షణ చర్యలను సిఫార్సు చేయండి.
- పరపతి సంస్కరణను బీమా, నీటిపారుదల, వ్యవసాయ విస్తరణ, మార్కెట్ ప్రాప్యతతో సమన్వయం చేయండి.
అధ్యయన మూలాలు
- NCERT, Indian Economic Development: Rural Development.
- RBI, Priority Sector Lending: Targets and Classification, applicable Master Directions.
- RBI, Kisan Credit Card Scheme guidelines.
- RBI, December 2024 circular on enhancement of the collateral-free agricultural loan limit.
- NABARD, Annual Report and Status of Microfinance in India.
- NSO, Situation Assessment of Agricultural Households and Land and Livestock Holdings of Households in Rural India, 2019.
- Union Budget and Department of Financial Services notifications on agricultural credit and interest subvention.
- https://commons.wikimedia.org/wiki/File:Tung_Chung_Agricultural_Products_Marketing_%26_Credit_Cooperative_Society.Ltd_in_February_2026.jpg