
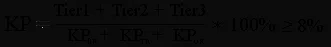
చిత్ర మెటాడేటాలో గుర్తించిన ప్రకారం, బాసెల్ II మూలధన సమృద్ధిని వివరించే చిత్రం.
Credit: Rheodos · CC BY-SA 4.0 · sourceResized and converted to WebP; uncropped.
1. ఉద్దేశ్యం మరియు సంస్థాగత నేపథ్యం
బ్యాంకులు డిపాజిట్లను మరియు తిరిగి చెల్లించవలసిన ఇతర నిధులను స్వీకరిస్తాయి, రుణాలను అందిస్తాయి, చెల్లింపు సేవలను సమకూరుస్తాయి. సాధారణంగా అవి తక్కువ కాలపరిమితి గల బాధ్యతల ద్వారా సమకూర్చుకున్న నిధులతో సాపేక్షంగా దీర్ఘకాలికమైన, సులభంగా నగదుగా మార్చలేని ఆస్తులకు నిధులు సమకూరుస్తాయి. ఈ కాలపరిమితి పరివర్తన పెట్టుబడులకు తోడ్పడుతుంది; అయితే ద్రవ్యత నష్టభయాన్ని సృష్టిస్తుంది. రుణగ్రహీతలు చెల్లింపుల్లో విఫలం కావడం, ప్రతికూల మార్కెట్ కదలికలు, మోసాలు మరియు కార్యకలాపాల వైఫల్యాలు కూడా నష్టాలకు దారితీయవచ్చు. బ్యాంకులు పరస్పరం అనుసంధానమై ఉండటం వల్ల, ఒక సంస్థలో తలెత్తిన సంక్షోభం అంతర్బ్యాంకు ఆర్థిక లావాదేవీల వల్ల ఏర్పడే నష్టభయ సంబంధాలు, చెల్లింపు వ్యవస్థల నెట్వర్క్లు మరియు క్షీణిస్తున్న ప్రజా విశ్వాసం ద్వారా ఇతర సంస్థలకు వ్యాపించవచ్చు.
ఈ నష్టభయాలను నియంత్రించడానికి బాసెల్ నిబంధనలు ఉమ్మడి కనీస వివేకపూర్వక ప్రమాణాలను నిర్దేశిస్తాయి. పశ్చిమ జర్మనీలోని బ్యాంక్హౌస్ హెర్స్టాట్ వైఫల్యంతో సహా అంతర్జాతీయ బ్యాంకింగ్ రంగంలో తలెత్తిన సంక్షోభాల నేపథ్యంలో 1974లో బ్యాంకింగ్ పర్యవేక్షణపై బాసెల్ కమిటీని ఏర్పాటు చేశారు. దీని సచివాలయం బాసెల్లోని బ్యాంక్ ఫర్ ఇంటర్నేషనల్ సెటిల్మెంట్స్లో ఉంది. ఈ కమిటీ ప్రమాణాలను రూపొందించి, పర్యవేక్షణలో సహకారాన్ని ప్రోత్సహిస్తుంది; ఇది దేశాలకు అతీతమైన నియంత్రణ సంస్థ కాదు. భారతీయ బ్యాంకులపై తన నిబంధనలను నేరుగా అమలు చేయలేదు.
సభ్య దేశాలు, నియంత్రణ పరిధులు బాసెల్ ప్రమాణాలను దేశీయ నియంత్రణ నిబంధనలుగా అమలులోకి తెస్తాయి. అందువల్ల, జాతీయ అవసరాలు అంతర్జాతీయ కనీస ప్రమాణాల కంటే కఠినంగా ఉండవచ్చు; అమలు కాలపట్టికలు కూడా భిన్నంగా ఉండవచ్చు. భారతదేశంలో సంబంధిత నియంత్రణ ఆదేశాలను RBI జారీ చేస్తుంది. బ్యాంకుల పర్యవేక్షణ, డిపాజిట్ల బీమా, సంక్షోభ పరిష్కార ఏర్పాట్లు, కేంద్ర బ్యాంకు అందించే ద్రవ్యత్వ మద్దతుకు బాసెల్ నియంత్రణ అనుబంధంగా ఉంటుంది; వాటి స్థానాన్ని భర్తీ చేయదు.
- సూక్ష్మ వివేకపూర్వక నియంత్రణ లక్ష్యం: వ్యక్తిగత బ్యాంకుల భద్రతను, పటిష్ఠతను బలోపేతం చేయడం.
- స్థూల వివేకపూర్వక నియంత్రణ లక్ష్యం: వ్యవస్థవ్యాప్త దుర్బలతలను, పరస్పర అనుసంధానాన్ని, రుణ చక్రంలోని హెచ్చుతగ్గులు అతిగా పెరగడాన్ని పరిమితం చేయడం.
2. బాసెల్ I నుంచి బాసెల్ III వరకు పరిణామక్రమం
1988లో జారీ చేసిన బాసెల్ I, ప్రధానంగా పరపతి నష్టభయంపై దృష్టి సారిస్తూ ఉమ్మడి కనీస మూలధన ప్రమాణాన్ని ప్రవేశపెట్టింది. నష్టభయ భారిత ఆస్తుల్లో కనీసం 8% మేర మొత్తం నియంత్రణ మూలధనం ఉండాలని ఇది నిర్దేశించింది. ఆస్తులన్నింటినీ ఒకే విధంగా పరిగణించకుండా, వాటిని సాపేక్షంగా విస్తృతమైన నష్టభయ వర్గాలుగా విభజించారు. 1996లో చేసిన సవరణ మార్కెట్ నష్టభయానికి సంబంధించిన మూలధన అవసరాలను జోడించింది. ఈ విధానం సరళంగా ఉండటం వల్ల అంతర్జాతీయంగా దాని స్వీకరణకు తోడ్పడింది. అయితే, విస్తృత వర్గాలకు వర్తించే నష్టభయ భారాలు వేర్వేరు రుణగ్రహీతల పరపతి యోగ్యతలోని తేడాలను తగినంతగా గుర్తించలేకపోవచ్చు.
2004లో జారీ చేసిన బాసెల్ II, పరస్పరం బలపరిచే మూడు స్తంభాల ద్వారా నియంత్రణను నష్టభయాలకు మరింత అనుగుణంగా మార్చింది. స్తంభం 1 పరపతి, మార్కెట్, నిర్వహణ నష్టభయాలకు కనీస మూలధన అవసరాలను నిర్దేశించింది. స్తంభం 2 బ్యాంకుల నష్టభయ అంచనా, మూలధన సమృద్ధిపై పర్యవేక్షణ సమీక్షను ప్రవేశపెట్టింది. స్తంభం 3 సమాచారాన్ని బహిరంగంగా వెల్లడించడం ద్వారా మార్కెట్ క్రమశిక్షణను ప్రోత్సహించింది. పర్యవేక్షణ సంస్థ ఆమోదాన్ని బట్టి, నిర్దిష్ట నష్టభయాల కోసం బ్యాంకులు ప్రామాణీకృత విధానాలను లేదా మరింత అధునాతన పద్ధతులను ఉపయోగించవచ్చు.
2007–09 నాటి ప్రపంచ ఆర్థిక సంక్షోభం అధిక పరపతి వినియోగం (లెవరేజ్), నష్టాలను భరించడానికి సరిపడా మూలధనం లేకపోవడం, అస్థిరమైన టోకు నిధుల సమీకరణపై ఆధారపడటం వంటి బలహీనతలను బహిర్గతం చేసింది. తొలుత 2010లో ప్రచురించిన బాసెల్ III, మూలధన నాణ్యతను, పరిమాణాన్ని బలోపేతం చేసింది; అదనపు రక్షణ మూలధన నిల్వలను (క్యాపిటల్ బఫర్లు), లెవరేజ్ నిష్పత్తిని ప్రవేశపెట్టింది; ప్రపంచవ్యాప్త ద్రవ్యత్వ ప్రమాణాలను ఏర్పాటు చేసింది. 2017లో ఖరారు చేసిన సంస్కరణలు, అవుట్పుట్ ఫ్లోర్ ద్వారా సహా, నష్టభయ భారిత ఆస్తుల గణనలో సమర్థనలేని వ్యత్యాసాలను మరింత తగ్గించేందుకు ప్రయత్నించాయి. అనధికారికంగా వాడే ‘బాసెల్ IV’ అనే పదం సాధారణంగా ఈ తుది సంస్కరణలను సూచిస్తుంది; ప్రత్యేక ఒప్పందానికి కమిటీ ఇచ్చిన అధికారిక పేరు ఇది కాదు.
- గుర్తుంచుకోవలసిన తేడా: బాసెల్ I మూలధనానికి కనీస ప్రాతిపదికను ఏర్పాటు చేసింది; బాసెల్ II మూడు స్తంభాల ద్వారా నష్టభయాలకు అనుగుణంగా స్పందించే విధానాన్ని జోడించింది; బాసెల్ III ప్రపంచ ఆర్థిక సంక్షోభం అనంతరం సంక్షోభాలను తట్టుకునే సామర్థ్యాన్ని బలోపేతం చేసింది.
3. మూలధన సమృద్ధి, నష్టభయ భారాలు, అదనపు రక్షణ మూలధన నిల్వలు
మూలధన–రిస్క్ ఆధారిత భారిత ఆస్తుల నిష్పత్తి (CRAR) అనేది అర్హతగల నియంత్రణ మూలధనాన్ని రిస్క్ ఆధారిత భారిత ఆస్తులతో భాగించి, 100తో గుణిస్తే వస్తుంది. నిర్దేశిత పద్ధతుల ప్రకారం రిస్క్ ఆధారిత భారిత ఆస్తులు రుణ, మార్కెట్, నిర్వహణపరమైన రిస్క్లను ప్రతిబింబిస్తాయి. సమాన పరిమాణంలో ఉన్న తక్కువ రిస్క్ గల ఎక్స్పోజర్తో పోలిస్తే, అధిక రిస్క్ గల ఎక్స్పోజర్కు సాధారణంగా ఎక్కువ మూలధనం అవసరమవుతుంది. అందువల్ల, CRAR అంటే కేవలం మూలధనాన్ని మొత్తం ఆస్తులతో భాగించడం కాదు. నియంత్రణ మూలధనం నష్టాలను భరిస్తుంది; అది కేంద్ర బ్యాంకు వద్ద తప్పనిసరిగా ఉంచాల్సిన నగదు నిల్వ కాదు.
బాసెల్ III మూలధనాన్ని సాధారణ ఈక్విటీ టైర్ 1 (CET1), అదనపు టైర్ 1 (AT1), టైర్ 2గా వర్గీకరిస్తుంది. నియంత్రణపరమైన సర్దుబాట్ల అనంతరం సాధారణ షేర్లు, అర్హతగల నిల్వలతో కూడిన CET1 అత్యున్నత నాణ్యతగల మూలధన భాగం. శాశ్వతత్వం, నష్టాలను భరించే సామర్థ్యానికి సంబంధించిన కఠినమైన షరతులను నెరవేర్చే అర్హతగల సాధనాలతో AT1 ఏర్పడుతుంది. టైర్ 2 అదనపు రక్షణను అందిస్తుంది; ముఖ్యంగా బ్యాంకు కార్యకలాపాలను కొనసాగించలేని స్థితికి చేరినప్పుడు ఇది ఉపయోగపడుతుంది. సాధనాలు నియంత్రణపరమైన అర్హత ప్రమాణాలను తప్పనిసరిగా నెరవేర్చాలి; వాటి వాణిజ్యపరమైన పేర్లు మాత్రమే వాటిని మూలధనంగా ఎలా పరిగణించాలో నిర్ణయించవు.
ప్రపంచవ్యాప్త కనిష్ఠ నిష్పత్తులు CET1కు 4.5%, టైర్ 1కు 6%, మొత్తం మూలధనానికి 8%. కనిష్ఠ అవసరాలకు అదనంగా, రిస్క్ ఆధారిత భారిత ఆస్తుల్లో 2.5% మేర మూలధన పరిరక్షణ బఫర్ను CET1 రూపంలో నిర్వహించాలి. ఈ బఫర్ను వినియోగించి తగ్గించుకుంటే, డివిడెండ్లు, విచక్షణాధీన బోనస్ల వంటి పంపిణీలపై పరిమితులు విధించబడతాయి. అధిక రుణ వృద్ధి వల్ల వ్యవస్థాగత రిస్క్ పెరుగుతున్నప్పుడు ప్రతిచక్రీయ మూలధన బఫర్ను విధించవచ్చు; పరిస్థితులు క్షీణించినప్పుడు దానిని విడుదల చేయవచ్చు. వ్యవస్థాగతంగా ప్రాధాన్యమున్న బ్యాంకుల వైఫల్యం ఆర్థిక వ్యవస్థపై మరింత భారాన్ని మోపుతుంది కాబట్టి, అవి అదనపు అవసరాలను నెరవేర్చాలి.
పరపతి నిష్పత్తి (లెవరేజ్ నిష్పత్తి) అనుబంధంగా, రిస్క్పై ఆధారపడని రక్షణను అందిస్తుంది: టైర్ 1 మూలధనాన్ని, బ్యాలెన్స్ షీట్లోని ఎక్స్పోజర్లు, నిర్దేశిత బ్యాలెన్స్ షీట్ వెలుపలి ఎక్స్పోజర్లను కలుపుకొని లెక్కించే నిర్దేశిత ఎక్స్పోజర్ కొలమానంతో భాగిస్తే ఈ నిష్పత్తి వస్తుంది. ప్రపంచవ్యాప్త ప్రాథమిక కనిష్ఠ నిష్పత్తి 3%. CRARకు భిన్నంగా, ఇది ఆస్తులకు వేర్వేరు రిస్క్ భారాలను కేటాయించడంపై ఆధారపడదు. తద్వారా బ్యాలెన్స్ షీట్ అతిగా విస్తరించడాన్ని పరిమితం చేయడంలోనూ, రిస్క్ నమూనాల రూపకల్పనలోని బలహీనతల ప్రభావాన్ని నియంత్రించడంలోనూ తోడ్పడుతుంది.
4. ద్రవ్యత్వ ప్రమాణాలు మరియు భారతదేశంలో అమలు
ద్రవ్యత్వ కవరేజ్ నిష్పత్తి ప్రకారం, నిర్దేశిత 30 రోజుల ఒత్తిడి పరిస్థితిలో నికర నగదు బహిర్ప్రవాహాలను తీర్చడానికి సరిపడా అధిక నాణ్యతగల ద్రవ ఆస్తులు ఉండాలి. దీని సాధారణ కనిష్ఠ స్థాయి 100%. అర్హతగల ఆస్తులు నియంత్రణపరమైన షరతులకు లోబడి తక్షణమే నగదుగా మార్చగలిగేవిగా ఉండాలి. నికర స్థిర నిధుల సమీకరణ నిష్పత్తి ప్రకారం, ఒక సంవత్సరం కాలపరిధిలో అందుబాటులో ఉన్న స్థిర నిధులు, అవసరమైన స్థిర నిధులకు కనీసం సమానంగా ఉండాలి. ఈ రెండు నిష్పత్తులు కలిసి స్వల్పకాలిక ద్రవ్యత్వ ఒత్తిడిని తట్టుకొని కొనసాగగల సామర్థ్యాన్ని, నిధుల సమీకరణలో నిర్మాణాత్మక స్థిరత్వాన్ని నిర్ధారించడానికి తోడ్పడతాయి.
భారతదేశం బాసెల్ III మూలధన నిబంధనల అమలును 1 ఏప్రిల్ 2013న ప్రారంభించింది. ఈ నిబంధనల పరిధిలోకి వచ్చే షెడ్యూల్డ్ వాణిజ్య బ్యాంకులకు వర్తించే RBI విధాన చట్రం ప్రకారం, కనిష్ఠ CET1, టైర్ 1, మొత్తం మూలధన నిష్పత్తులు వరుసగా 5.5%, 7%, 9%. పూర్తిగా దశలవారీ అమలులోకి వచ్చిన 2.5% మూలధన పరిరక్షణ బఫర్ను కలిపితే, వర్తించే అదనపు అవసరాలను పరిగణనలోకి తీసుకోకముందు, మొత్తం మూలధనం–బఫర్ ఉమ్మడి అవసరం 11.5% అవుతుంది. దేశీయ వ్యవస్థాగత ప్రాధాన్యమున్న బ్యాంకులు RBI విధాన చట్రం ప్రకారం అదనపు CET1ను నిర్వహించాలి.
షెడ్యూల్డ్ వాణిజ్య బ్యాంకులకు వర్తించే RBI బాసెల్ III నియమావళి నుంచి ప్రాంతీయ గ్రామీణ బ్యాంకులు, స్థానిక ప్రాంత బ్యాంకులు మినహాయించబడ్డాయి; ఇతర వర్గాల సంస్థలు వాటికి సంబంధించిన నియంత్రణ నియమావళుల కింద పనిచేస్తాయి. అభ్యర్థులు ఒకే మూలధన నిష్పత్తిని భారతదేశంలోని ప్రతి ఆర్థిక సంస్థకూ స్వయంచాలకంగా వర్తింపజేయకూడదు. అదేవిధంగా, నగదు నిల్వల నిష్పత్తి (CRR), చట్టబద్ధ ద్రవ్యత్వ నిష్పత్తి (SLR) దేశీయ చట్టబద్ధ అవసరాలు; అవి బాసెల్ మూలధన అవసరాలకు లేదా LCR, NSFRలకు ప్రత్యామ్నాయాలు కావు.
5. ప్రయోజనాలు, పరిమితులు మరియు పరీక్షల దృష్ట్యా ప్రాధాన్యం
పటిష్ఠమైన మూలధనం, ద్రవ్యత్వం బ్యాంకింగ్ సంక్షోభాలు సంభవించే అవకాశాన్ని, వాటి సామాజిక వ్యయాలను తగ్గిస్తాయి; డిపాజిటర్ల విశ్వాసాన్ని బలపరుస్తాయి; ఆర్థిక మందగమన సమయాల్లో తట్టుకునే సామర్థ్యాన్ని మెరుగుపరుస్తాయి. అయితే, ఈ ప్రమాణాలకు అనుగుణంగా సర్దుబాటు చేసుకోవడానికి బ్యాంకులు లాభాలను నిలుపుకోవడం, ఈక్విటీ మూలధనాన్ని సమీకరించడం, నిధుల సమీకరణ నిర్మాణాలను మార్చడం లేదా ఆస్తుల వృద్ధిని మితంగా ఉంచడం అవసరం కావచ్చు. ముఖ్యంగా నష్టభయ కొలమానం, పర్యవేక్షణ సామర్థ్యం బలహీనంగా ఉన్న చోట, నిబంధనల అనుసరణ వ్యయాలు, పెరిగే సంక్లిష్టత గణనీయంగా ఉండవచ్చు.
బాసెల్ ప్రమాణాలు బ్యాంకుల వైఫల్యాలను పూర్తిగా నివారించలేవు. నష్టభయ భారాంకాలు రుణాలు, పెట్టుబడులకు సంబంధించిన నష్టభయాన్ని సరిగ్గా కొలవకపోవచ్చు; అంతర్గత నమూనాలు అసంగత ఫలితాలను ఇవ్వవచ్చు; నష్టభయాలు తక్కువ నియంత్రణకు లోబడిన బ్యాంకేతర సంస్థలకు తరలిపోవచ్చు. అందువల్ల సుస్థిర పాలన, విశ్వసనీయ పర్యవేక్షణ, ఒత్తిడి పరీక్షలు, సమర్థవంతమైన సంక్షోభ పరిష్కారం అత్యవసరంగానే ఉంటాయి. పరీక్ష ప్రశ్నల్లో రుణ చెల్లింపు సామర్థ్యాన్ని (సాల్వెన్సీ), ద్రవ్యత్వాన్ని వేరు చేసి చూడాలి: ఒక బ్యాంకు నికర ఆస్తుల విలువ ధనాత్మకంగా ఉన్నప్పటికీ, తక్షణం అందుబాటులో ఉండే నగదు దాని వద్ద లేకపోవచ్చు. అదే సమయంలో, తాత్కాలిక ద్రవ్యత్వ సహాయం ఒక్కటే తీవ్రమైన మూలధన నష్టాలను పూడ్చలేదు.
- వర్తించే నిబంధనల ప్రకారం సార్వభౌమ ప్రభుత్వానికి సంబంధించిన రుణాలు, పెట్టుబడులకు మూలధన అవసరాల విషయంలో అనుకూల నియంత్రణ విధానం వర్తించవచ్చు; అయినప్పటికీ, అవి ఆర్థికపరంగా నష్టభయరహితమైనవని అర్థం కాదు.
- ఒత్తిడి సమయంలో ఉపయోగించుకోవడానికే అదనపు రక్షణ నిల్వ (బఫర్) ఉద్దేశించబడింది; అయితే, దాని వినియోగం నియంత్రణపరమైన పరిణామాలకు లోబడి ఉంటుంది. ఇది తప్పనిసరిగా పాటించాల్సిన కనిష్ఠ పరిమితికి సమానం కాదు.
- అధిక మూలధన సమృద్ధి అంటే రుణాల మంజూరు తగ్గుతుందని తప్పనిసరిగా భావించరాదు: కొత్త ఈక్విటీ మూలధనం, నిలుపుకున్న లాభాలు రుణ విస్తరణకు తోడ్పడగలవు.
బాసెల్ ప్రమాణాలు: మూలధన సమృద్ధి మరియు దాని పరిమితులు
ఈ చిత్రం బాసెల్ II మూలధన సమృద్ధిని వివరించే దృశ్యరూపమని, బాసెల్ ప్రమాణాలకు నేరుగా సంబంధించినదని మెటాడేటా గుర్తిస్తోంది. మూలధన సమృద్ధి అనేది బ్యాంకు మొత్తం ఆస్తులతో కాకుండా, దాని నష్టభయ-భారిత ఆస్తులతో పోల్చి అర్హతగల నియంత్రణ మూలధనాన్ని కొలుస్తుంది. మూలధనం నష్టాలను భరించేందుకు రక్షణగా నిలుస్తుంది; నష్టభయ భారాంకాలు రుణాలు, పెట్టుబడులకు సంబంధించి నియంత్రణ సంస్థలు చేసే నష్టభయ అంచనాలను ప్రతిబింబిస్తాయి. బాసెల్ II పరస్పరం బలోపేతం చేసుకునే మూడు స్తంభాలపై ఆధారపడింది: కనిష్ఠ మూలధన అవసరాలు, పర్యవేక్షణ సమీక్ష, సమాచార వెల్లడి ద్వారా మార్కెట్ క్రమశిక్షణ. దీని కనిష్ఠ మూలధన నియమావళి పరపతి, మార్కెట్, నిర్వహణ నష్టభయాలను కవర్ చేస్తుంది.
భారతదేశంలో బాసెల్ ప్రమాణాలు భారతీయ రిజర్వు బ్యాంకు నియంత్రణల ద్వారా ప్రాధాన్యం సంతరించుకుంటాయి; బాసెల్ కమిటీ భారతీయ బ్యాంకులను నేరుగా పర్యవేక్షించడం వల్ల కాదు. ఈ అంతర్జాతీయ ప్రమాణాలు దేశీయ నిబంధనల ద్వారా అమలు చేయబడతాయి. ఈ నిబంధనలు ప్రపంచ కనీస ప్రమాణాల కంటే కఠినంగా ఉండవచ్చు. బాసెల్ III మూలధన నాణ్యతను, పరిమాణాన్ని బలోపేతం చేసింది; మూలధన బఫర్లను ప్రవేశపెట్టింది; ద్రవ్యత్వ ప్రమాణాలతోపాటు నష్టభయంపై ఆధారపడని లెవరేజ్ నిష్పత్తిని జోడించింది. ఇక్కడ ఒక కీలక వ్యత్యాసాన్ని గుర్తించాలి: తగిన మూలధనం నష్టాలను భరించడానికి తోడ్పడుతుంది; ద్రవ్యత్వం మాత్రం చెల్లింపు బాధ్యతలను గడువు సమయంలో నెరవేర్చడానికి బ్యాంకుకు వీలు కల్పిస్తుంది. అందించిన మెటాడేటా చిత్రం ఏ అంశానికి సంబంధించినదో నిర్ధారిస్తుంది; కానీ అందులోని సూత్రాలను, సంఖ్యాపరమైన పరిమితులను లేదా ప్రస్తుత భారతీయ నియమాలకు దాని వర్తింపును నిర్ధారించదు.
- బాసెల్ I ప్రధానంగా పరపతి నష్టభయానికి అవసరమైన మూలధనంపై దృష్టి పెట్టింది; బాసెల్ II మూడు స్తంభాల నియమావళిని, నిర్వహణ నష్టభయానికి స్పష్టమైన మూలధన అవసరాలను ప్రవేశపెట్టింది. బాసెల్ III నష్టభయ-భారిత మూలధన నిష్పత్తులకు మించిన చర్యల ద్వారా ప్రతికూల పరిస్థితులను తట్టుకునే సామర్థ్యాన్ని బలోపేతం చేసింది.
- మూలధన సమృద్ధిని CRR లేదా SLRతో కలిపి పొరబడవద్దు: భారతదేశంలోని ఈ అవసరాలు వేర్వేరు ద్రవ్య విధాన, ద్రవ్యత్వ, వివేకపూర్వక నియంత్రణ విధులను నిర్వర్తిస్తాయి.
- నష్టభయ భారాంకాల కేటాయింపు భద్రతకు హామీ కాదు. నమూనాల పరిమితులు, కొద్ది రంగాలు లేదా రుణగ్రహీతల వద్ద కేంద్రీకృతమైన రుణాలు, పెట్టుబడులు, అకస్మాత్తుగా ఏర్పడే నిధుల సమీకరణ ఒత్తిడి—ఇవన్నీ పర్యవేక్షణ, సమాచార వెల్లడి, పరపతి వినియోగ పరిమితులు, ద్రవ్యత్వ రక్షణ చర్యలు ఎందుకు అవసరమో వివరిస్తాయి.
కాలరేఖ
1974
అంతర్జాతీయ బ్యాంకింగ్లో కల్లోలాల అనంతరం బాసెల్ కమిటీ స్థాపించబడింది.
1988
బాసెల్ I మూలధన ఒప్పందం జారీ చేయబడింది.
2004
మూడు స్తంభాలతో బాసెల్ II చట్రం జారీ చేయబడింది.
2010
ప్రారంభ బాసెల్ III మూలధన, ద్రవ్యత్వ చట్రం ప్రచురించబడింది.
1 April 2013
భారతదేశం బాసెల్ III మూలధన నియంత్రణల అమలును ప్రారంభించింది.
2017
సంక్షోభానంతర బాసెల్ III సంస్కరణలు ఖరారు చేయబడ్డాయి; ఆ తరువాత దేశాలవారీగా అమలు కాలపట్టికలు భిన్నంగా ఉన్నాయి.
నష్టభయం ఆధారిత మూలధన నియంత్రణ ఎలా పనిచేస్తుంది
- 1. బ్యాంకు రుణ, మార్కెట్ మరియు కార్యకలాపాల నష్టభయాలను గుర్తించాలి.
- 2. వర్తించే నియంత్రణ పద్ధతులను ఉపయోగించి నష్టభారిత ఆస్తులను లెక్కించాలి.
- 3. సర్దుబాట్ల అనంతరం అర్హమైన CET1, AT1 మరియు టైర్ 2 మూలధనాన్ని నిర్ధారించాలి.
- 4. మూలధన నిష్పత్తులను కనీస అవసరాలు మరియు వర్తించే అదనపు మూలధన నిల్వలతో పోల్చాలి.
- 5. పర్యవేక్షణ సమీక్ష చేపట్టి, అవసరమైన సందర్భాల్లో దిద్దుబాటు చర్యలను నిర్దేశించాలి.
| సూచిక | అంతర్జాతీయ బాసెల్ ప్రమాణం | RBI నిర్దేశిత అవసరం |
|---|---|---|
| కనీస CET1 నిష్పత్తి | 4.5% | 5.5% |
| కనీస టైర్ 1 నిష్పత్తి | 6% | 7% |
| కనీస మొత్తం మూలధన నిష్పత్తి | 8% | 9% |
| మూలధన పరిరక్షణ నిల్వ | 2.5%, CET1 రూపంలో | 2.5%, CET1 రూపంలో |
| మొత్తం మూలధనం మరియు పరిరక్షణ నిల్వ కలిపి | 10.5% | 11.5%; వర్తించే అదనపు అవసరాలు దీనికి అదనం |
వాస్తవ సంఘటనలు – కేస్ స్టడీలు
యెస్ బ్యాంకు పునర్నిర్మాణం, భారతదేశం, 2020
మార్చి 2020లో యెస్ బ్యాంకుపై మారటోరియం విధించబడింది. స్టేట్ బ్యాంక్ ఆఫ్ ఇండియా నేతృత్వంలోని పెట్టుబడులతో, ప్రభుత్వం నోటిఫై చేసిన పథకం ద్వారా బ్యాంకు పునర్నిర్మించబడింది. ఈ పరిణామాల సమయంలో దాని AT1 సాధనాల విలువ రద్దు చేయబడింది; ఆ చర్య న్యాయవివాదానికి దారితీసింది. నియంత్రణపరమైన మూలధన సాధనాలు నష్టాలను భరించాల్సిన ముప్పును కలిగి ఉంటాయని, అవి బీమా రక్షణ ఉన్న బ్యాంకు డిపాజిట్లతో సమానం కావని ఈ ఉదంతం స్పష్టం చేస్తుంది.
సిలికాన్ వ్యాలీ బ్యాంకు, అమెరికా సంయుక్త రాష్ట్రాలు, 2023
వేగంగా పెరిగిన నగదు ఉపసంహరణలు, బీమా రక్షణ లేని డిపాజిట్ల కేంద్రీకరణతోను వడ్డీరేటు నష్టభయంతోను ముడిపడిన బలహీనతలను బయటపెట్టడంతో మార్చి 2023లో సిలికాన్ వ్యాలీ బ్యాంకు విఫలమైంది. ఫెడరల్ రిజర్వు సమీక్ష యాజమాన్యం, పర్యవేక్షణలో లోపాలను గుర్తించింది. ప్రకటించిన మూలధన నిష్పత్తులను నిధుల సమీకరణలో కేంద్రీకరణ, ఆస్తుల మదింపు, ద్రవ్యత్వ సంసిద్ధత, సమర్థ పర్యవేక్షణతో కలిపి ఎందుకు అంచనా వేయాలో ఈ ఉదంతం తెలియజేస్తుంది.
సాధన ప్రశ్నలు
ప్రశ్న 1
బాసెల్ IIIకి సంబంధించి, కింది ప్రకటనలను పరిశీలించండి: 1. CRARలో హారంగా రిస్క్-భారిత ఆస్తులను ఉపయోగిస్తారు. 2. లెవరేజ్ నిష్పత్తిలో లవంగా టైర్ 1 మూలధనాన్ని ఉపయోగిస్తారు. 3. మూలధన పరిరక్షణ బఫర్ను కేంద్ర బ్యాంకు వద్ద నగదు రూపంలో నిర్వహిస్తారు. పైన ఇచ్చిన ప్రకటనల్లో ఏవి సరైనవి?
- A. 1 మరియు 2 మాత్రమే
- B. 2 మరియు 3 మాత్రమే
- C. 1 మరియు 3 మాత్రమే
- D. 1, 2 మరియు 3
ప్రశ్న 2
కింది జతల్లో ఏది సరిగ్గా జతపరచబడింది?
- A. ద్రవ్యత్వ కవరేజ్ నిష్పత్తి — ఒక సంవత్సరానికి స్థిర నిధుల అవసరం
- B. నికర స్థిర నిధుల నిష్పత్తి — ఒత్తిడి పరిస్థితుల్లో ముప్పై రోజుల నగదు బహిర్గమనాలు
- C. బాసెల్ II స్తంభం 3 — సమాచార వెల్లడి ద్వారా మార్కెట్ క్రమశిక్షణ
- D. బాసెల్ కమిటీ — భారతదేశంలో బ్యాంకింగ్ చట్టాల ప్రత్యక్ష అమలు
ప్రశ్న 3
ఒక బ్యాంకు వద్ద అర్హత కలిగిన నియంత్రణ మూలధనం ₹120 కోట్లు, రిస్క్-భారిత ఆస్తులు ₹1,000 కోట్లు ఉన్నాయి. దాని మూలధనం మారకుండా ఉండి, రిస్క్-భారిత ఆస్తులు ₹1,200 కోట్లకు పెరిగితే, దాని CRAR:
- A. 10% నుంచి 12%కి పెరుగుతుంది
- B. 12% నుంచి 10%కి తగ్గుతుంది
- C. మార్పు లేకుండా 12% వద్దే ఉంటుంది
- D. 12% నుంచి 8%కి తగ్గుతుంది
మెయిన్స్: ప్రపంచ ఆర్థిక సంక్షోభం బయటపెట్టిన బలహీనతలను బాసెల్ III ఎలా పరిష్కరిస్తుందో వివరించండి. భారతదేశ బ్యాంకింగ్ వ్యవస్థకు ఈ ప్రమాణాల ప్రాధాన్యాన్ని, పరిమితులను చర్చించండి. 250 పదాల్లో సమాధానం రాయండి.
- వివేకపూర్వక నియంత్రణను పరిచయం చేసి, మూలధన సమృద్ధి, ద్రవ్యత్వం మధ్య వ్యత్యాసాన్ని వివరించండి.
- మరింత పటిష్ఠమైన CET1 అవసరాలు, మూలధన పరిరక్షణ బఫర్లు, ప్రతిచక్రీయ బఫర్లు, లెవరేజ్ నిష్పత్తిని వివరించండి.
- LCR, NSFR, వ్యవస్థాపరంగా ప్రాధాన్యమున్న బ్యాంకులకు వర్తించే అదనపు అవసరాలను చర్చించండి.
- RBI నిర్దేశించిన మరింత కఠినమైన కనీస మూలధన నిష్పత్తులను, భారతదేశంలో దశలవారీ అమలును ప్రస్తావించండి.
- నియమాల అనుసరణ వ్యయాలు, నమూనా నష్టభయం, రుణాల మంజూరుపై సర్దుబాటు ప్రక్రియ వల్ల తలెత్తగల ఒత్తిళ్లను పరిగణనలోకి తీసుకుంటూ, సంక్షోభాలను తట్టుకునే సామర్థ్యం పెరగడం వల్ల కలిగే ప్రయోజనాలను సమతుల్యంగా విశ్లేషించండి.
- సుపరిపాలన, పర్యవేక్షణ, ఒత్తిడి పరీక్షలు, విశ్వసనీయ సంక్షోభ పరిష్కార వ్యవస్థ అవసరాన్ని పేర్కొంటూ ముగించండి.
అధ్యయన మూలాలు
- Bank for International Settlements: Basel Committee history and consolidated Basel Framework, bis.org.
- Reserve Bank of India: Master Circular on Basel III Capital Regulation and subsequent amendments, rbi.org.in.
- Reserve Bank of India: Guidelines on Liquidity Coverage Ratio and Net Stable Funding Ratio.
- Reserve Bank of India: Financial Stability Report and Report on Trend and Progress of Banking in India.
- NCERT: Introductory Macroeconomics, chapter on Money and Banking.
- https://commons.wikimedia.org/wiki/File:Kapit%C3%A1lov%C3%A1_primeranos%C5%A5_(Basel_II).png