
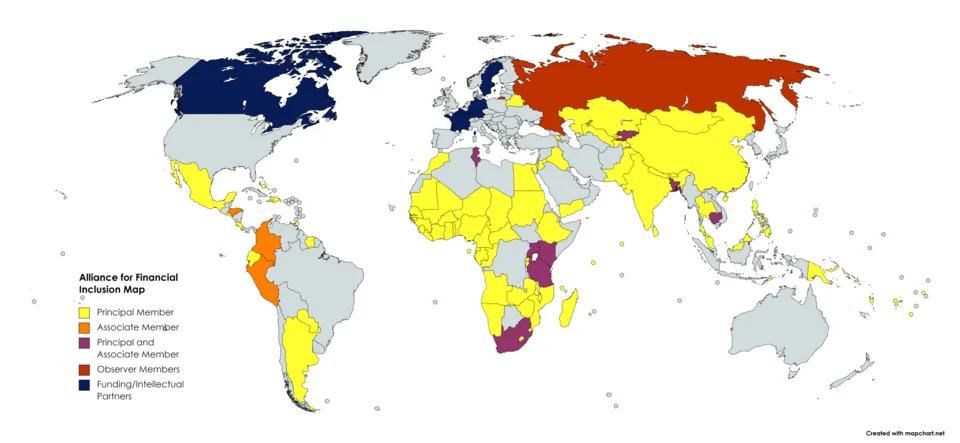
అంతర్జాతీయ విధాన సహకారాన్ని వివరించే విత్త సమ్మిళిత కూటమి సభ్యత్వం, భాగస్వామ్యాల పటం.
Credit: Bourenane Chahine · CC BY 4.0 · sourceResized and converted to WebP; uncropped.
1. అర్థం, పరిధి, ఆర్థిక ప్రాధాన్యం
విత్త సమ్మిళితం అనేది ముఖ్యంగా బలహీన వర్గాలు, అల్పాదాయ కుటుంబాలు వంటి దుర్బల వర్గాలకు తగిన విత్త ఉత్పత్తులు, సేవలను భరించగల వ్యయంతో అందుబాటులోకి తెచ్చే ప్రక్రియ. ఇందులో పొదుపు, చెల్లింపులు, నగదు బదిలీలు, రుణాలు, బీమా, పింఛన్లు ఉంటాయి. ప్రజలను బ్యాంకుల పరిధిలోకి తీసుకురావడం మాత్రమే దీని లక్ష్యం కాదు; సంపాదించడం, లావాదేవీలు నిర్వహించడం, నష్టభయాలను నిర్వహించడం, వ్యయ ప్రణాళిక రూపొందించుకోవడంలో వారి సామర్థ్యాన్ని మెరుగుపరిచే నమ్మకమైన సేవలను అందించడం దీని లక్ష్యం.
మూడు పార్శ్వాలు ముఖ్యమైనవి. ప్రాప్యత అనేది ఖాతాలు, బ్యాంకు శాఖలు, బ్యాంకింగ్ ప్రతినిధులు, డిజిటల్ మార్గాల లభ్యతకు సంబంధించినది. వినియోగం అనేది ఈ మార్గాల ద్వారా ఖాతాదారులు చురుకుగా పొదుపు చేస్తున్నారా, నగదు బదిలీలను స్వీకరిస్తున్నారా, చెల్లింపులు చేస్తున్నారా లేదా రుణాలు పొందుతున్నారా అనే అంశాలకు సంబంధించినది. నాణ్యత అనేది భరించగలిగే వ్యయం, అవసరాలకు అనుకూలత, పారదర్శకత, వినియోగదారుల రక్షణ, ఖాతాదారుల అనుభవానికి సంబంధించినది. లావాదేవీలు లేకుండా నిష్క్రియంగా ఉన్న ఖాతా, అర్థవంతమైన వినియోగం లేని ప్రాప్యతను సూచిస్తుంది; అధిక వ్యయంతో కూడిన లేదా తప్పుదోవ పట్టించే రుణం సంక్షేమాన్ని మెరుగుపరచకుండానే సంస్థాగత రుణాల విస్తరణకు దారితీయవచ్చు.
ఆర్థిక సమ్మిళితం కుటుంబాల పొదుపులను సమీకరించగలదు, వడ్డీ వ్యాపారులపై ఆధారపడటాన్ని తగ్గించగలదు, నగదు పంపిణీ ఖర్చులను తగ్గించగలదు, చిన్న సంస్థలు నిర్వహణ మూలధనాన్ని పొందేందుకు సహాయపడగలదు. బీమా, పింఛన్లు కుటుంబాలను ఆకస్మిక ఆర్థిక దెబ్బల నుంచి, వృద్ధాప్య అభద్రత నుంచి రక్షిస్తాయి. సంస్థాగత చెల్లింపు మార్గాలు ప్రభుత్వ నగదు బదిలీలలో పారదర్శకతకు కూడా తోడ్పడతాయి. అయినప్పటికీ, ఆర్థిక సమ్మిళితం అంటే పేదరిక నిర్మూలన అని కాదు: కుటుంబాలు ఆర్థిక సేవలను ఉత్పాదకంగా వినియోగించుకోవడానికి ఉపాధి, తగిన ఆదాయాలు, అనుసంధాన సౌకర్యాలు, ప్రజా సేవలు అవసరమే.
- విత్త విస్తరణ అనేది ఆర్థిక వ్యవస్థతో పోలిస్తే విత్త రంగ పరిమాణానికి సంబంధించినది; విత్త సమ్మిళితం అనేది ఆ సేవలను ఎవరు పొందగలరు, వినియోగించగలరు అనే అంశానికి సంబంధించినది.
- విత్త అక్షరాస్యత జ్ఞానాన్ని, సామర్థ్యాన్ని పెంపొందిస్తుంది; విత్త సమ్మిళితానికి తగిన సంస్థలు, విత్త ఉత్పత్తులు, సేవల పంపిణీ మార్గాలు కూడా అవసరం.
2. సంస్థాగత పునాదులు, నియంత్రణ వ్యవస్థ నిర్మాణం
బ్యాంకుల జాతీయీకరణ, శాఖల విస్తరణ, లీడ్ బ్యాంక్ పథకం, ప్రాంతీయ గ్రామీణ బ్యాంకులు, ప్రాధాన్యతా రంగ రుణాల ద్వారా భారతదేశ ఆర్థిక సమ్మిళిత వ్యూహం అభివృద్ధి చెందింది. 1992లో ప్రయోగాత్మకంగా ప్రారంభించిన NABARD స్వయం సహాయక సంఘాలు–బ్యాంకు అనుసంధాన కార్యక్రమం, అనధికారిక పొదుపు సంఘాలను సంస్థాగత బ్యాంకింగ్తో అనుసంధానించింది. ఈ కార్యక్రమాలు భౌగోళికంగా బ్యాంకింగ్ సేవల లభ్యతలో ఉన్న అంతరాలను, సాంప్రదాయిక పూచీకత్తు లేదా వివరణాత్మక ఆర్థిక రికార్డులు లేని కుటుంబాలకు రుణాలు ఇవ్వడంలో ఎదురయ్యే ఇబ్బందులను పరిష్కరించేందుకు కృషి చేశాయి.
వాణిజ్య బ్యాంకులు, ప్రాంతీయ గ్రామీణ బ్యాంకులు, సహకార సంస్థలు, చిన్న విత్త బ్యాంకులు పొదుపు, రుణ సేవలను అందిస్తాయి. బ్యాంకింగ్ ప్రతినిధులు అధీకృత ఏజెంట్లు, సాంకేతికత ఆధారిత సేవా కేంద్రాల ద్వారా బ్యాంకు శాఖల వెలుపల సేవలను విస్తరిస్తారు. వారు డిపాజిట్లు, నగదు ఉపసంహరణలు, నగదు పంపిణీలు, ఇతర అనుమతించిన సేవలను సులభతరం చేయగలరు. బ్యాంకింగ్ ప్రతినిధి సేవల అందింపులో మధ్యవర్తి మాత్రమే; స్వతంత్రంగా లైసెన్సు పొందిన బ్యాంకు కాదు. ఆ ప్రతినిధి నిర్వహించే అధీకృత కార్యకలాపాలకు నియమించిన బ్యాంకే బాధ్యత వహిస్తుంది.
విభిన్నీకృత బ్యాంకులకు ప్రత్యేక పాత్రలు ఉంటాయి. చిన్న విత్త బ్యాంకులు తగిన సేవలు అందని ఖాతాదారులు, చిన్న వ్యాపారాలపై దృష్టి సారిస్తూ డిపాజిట్లను స్వీకరిస్తాయి, రుణాలను అందిస్తాయి. చెల్లింపు బ్యాంకులు డిపాజిట్లు, చెల్లింపులు, నగదు పంపిణీ సేవలను అందిస్తాయి; కానీ రుణాలు ఇవ్వలేవు. 2021లో RBI ఈ బ్యాంకులలో ప్రతి వ్యక్తిగత ఖాతాదారుని ఖాతాలో రోజు ముగిసే సమయానికి ఉండగల గరిష్ఠ నిల్వ పరిమితిని ₹2 లక్షలకు పెంచింది. సూక్ష్మవిత్త సంస్థలు చిన్న రుణాలను అందిస్తాయి; అయితే ప్రతి సూక్ష్మవిత్త సంస్థ బ్యాంకు కాదు, అలాగే ప్రజల నుంచి డిపాజిట్లను స్వీకరించే అధికారం కూడా ప్రతి సంస్థకు ఉండదు.
RBI 2022 సూక్ష్మవిత్త నియంత్రణ చట్రం ప్రకారం, వార్షిక ఆదాయం ₹3 లక్షల వరకు ఉన్న కుటుంబానికి ఇచ్చే పూచీకత్తు రహిత రుణాన్ని సూక్ష్మవిత్త రుణంగా నిర్వచించారు. సూక్ష్మవిత్త రుణాలు, ఇతర రుణాలతో సహా కుటుంబం నెలవారీగా చేసే రుణ తిరిగి చెల్లింపులు, ఆ కుటుంబ నెలవారీ ఆదాయంలో 50% మించకూడదు. తిరిగి చెల్లించే సామర్థ్యంపై ఆధారపడిన ఈ రక్షణ నిబంధన అధిక రుణభారాన్ని నివారించడాన్ని లక్ష్యంగా పెట్టుకుంది.
3. ప్రధాన పథకాలు, ప్రజా సేవల అందింపు వ్యవస్థ
ప్రధాన మంత్రి జన్-ధన్ యోజన లేదా PMJDY అనేది ఆర్థిక సమ్మిళితత్వం కోసం ఉద్దేశించిన జాతీయ మిషన్. దీని ప్రాథమిక పొదుపు బ్యాంకు డిపాజిట్ ఖాతాల్లో కనీస నిల్వను నిర్వహించాల్సిన అవసరం లేదు; ఇవి బ్యాంకింగ్, నగదు బదిలీ సేవలకు ప్రాప్యతను కల్పిస్తాయి. అనుబంధ సదుపాయాల్లో RuPay డెబిట్ కార్డు, అర్హులైన ఖాతాదారులకు ₹10,000 వరకు ఓవర్డ్రాఫ్ట్ ఉన్నాయి. ఓవర్డ్రాఫ్ట్, బీమా ప్రయోజనాలకు అర్హత షరతులు వర్తిస్తాయి; ప్రతి ఖాతాదారునికీ స్వయంచాలకంగా లభించే నగదు హక్కులుగా వీటిని పరిగణించకూడదు.
జన్ ధన్–ఆధార్–మొబైల్ లేదా JAM వ్యవస్థ బ్యాంకు ఖాతాలు, గుర్తింపు మౌలిక సదుపాయాలు, మొబైల్ అనుసంధానతను సమన్వయం చేస్తుంది. ప్రత్యక్ష ప్రయోజన బదిలీ (DBT) ద్వారా అర్హత మేరకు అందించాల్సిన చెల్లింపులు బ్యాంకింగ్ మార్గాల్లో లబ్ధిదారులకు చేరుతాయి. DBT అనేది అనేక పథకాలకు సంబంధించిన ప్రయోజనాలను అందించే విధానమే తప్ప, అందరికీ వర్తించే ఒకే సంక్షేమ ప్రయోజనం కాదు. డిజిటలీకరణ మధ్యవర్తులను తగ్గించగలదు. అయితే, ఖాతాలను తప్పుగా అనుసంధానించడం, ప్రామాణీకరణ విఫలమవడం, నగదు ఉపసంహరణలో ఇబ్బందులు వంటి సమస్యలు వాస్తవ అర్హత కలిగిన లబ్ధిదారులను సైతం ప్రయోజనాలకు దూరం చేయవచ్చు.
ఆర్థిక సమ్మిళితత్వంలో ప్రమాదాల నుంచి రక్షణ కూడా భాగమే. ప్రధాన మంత్రి జీవన్ జ్యోతి బీమా యోజన పునరుద్ధరించుకోగల జీవిత బీమాను అందిస్తుంది. ప్రధాన మంత్రి సురక్షా బీమా యోజన ప్రమాదవశాత్తు మరణం, నిర్దేశిత వైకల్యాలకు బీమా రక్షణ కల్పిస్తుంది. అటల్ పెన్షన్ యోజన ఎంచుకున్న చందా విధానం, వర్తించే షరతుల ప్రకారం ప్రభుత్వ హామీతో కూడిన కనీస పింఛనును అందిస్తుంది. 1 అక్టోబర్ 2022 నుంచి ఆదాయపు పన్ను చెల్లింపుదారులు కొత్తగా APYలో చేరడానికి అర్హులు కారు.
ప్రధాన మంత్రి MUDRA యోజన భాగస్వామ్య సంస్థల ద్వారా అర్హత కలిగిన సూక్ష్మ వ్యాపార సంస్థలకు రుణాలు అందించడానికి తోడ్పడుతుంది. రుణ ప్రాప్యతను సబ్సిడీ లేదా రుణమాఫీ నుంచి వేరుగా గుర్తించాలి. స్వయం సహాయక బృందాలు (SHGs), దీన్దయాళ్ అంత్యోదయ యోజన–జాతీయ గ్రామీణ జీవనోపాధుల మిషన్ పొదుపు క్రమశిక్షణ, సమష్టి సామర్థ్యం, సంస్థాగత రుణ ప్రాప్యతకు తోడ్పడుతూ వ్యక్తిగత బ్యాంకింగ్ సేవలకు అనుబంధంగా పనిచేస్తాయి.
4. డిజిటల్ సమ్మిళితత్వం, కొలమానం, వినియోగదారుల రక్షణ
డిజిటల్ మౌలిక సదుపాయాలు స్వల్ప విలువ గల లావాదేవీలు చేసే ఖాతాదారులకు సేవలందించే వ్యయాన్ని తగ్గించగలవు. UPI వివిధ వ్యవస్థల మధ్య పరస్పర అనుసంధానంతో తక్షణ చెల్లింపులను సాధ్యం చేస్తుంది. ఆధార్ ఆధారిత చెల్లింపు వ్యవస్థ భాగస్వామ్య సేవా కేంద్రాల్లో ఆధార్ ప్రామాణీకరణ ద్వారా ప్రాథమిక బ్యాంకింగ్ లావాదేవీలకు తోడ్పడుతుంది. మైక్రో-ATMలు, బ్యాంకింగ్ ప్రతినిధులు సహాయక సేవలను అందిస్తారు. UPI అనేది చెల్లింపు విధానమే తప్ప బ్యాంకు ఖాతా, రుణం లేదా డిజిటల్ కరెన్సీ కాదు.
RBI ఆర్థిక సమ్మిళితత్వ సూచీ 0 నుంచి 100 వరకు ఉన్న ప్రమాణంపై సమ్మిళితత్వాన్ని కొలుస్తుంది. అధిక విలువలు మరింత సమ్మిళితత్వాన్ని సూచిస్తాయి. దీని మూడు ప్రధాన పరామితులు ప్రాప్యత, వినియోగం, నాణ్యత; వీటి భారితాలు వరుసగా 35%, 45%, 20%. దీనికి ఆధార సంవత్సరం లేదు. మార్చి 2023లో 60.1గా ఉన్న ఈ సూచీ మార్చి 2024లో 64.2కు చేరింది. దీని బహుమితీయ రూపకల్పన వల్ల కేవలం ప్రారంభించిన ఖాతాల మొత్తం సంఖ్య కంటే ఇది మరింత సమాచారాన్ని అందిస్తుంది.
మదింపులో చురుకుగా వినియోగిస్తున్న ఖాతాలు, లావాదేవీల తరచుదనం, వ్యవస్థీకృత రంగ రుణాలు, బీమా పరిధి, లింగ అంతరాలు, ఫిర్యాదుల పరిష్కార ఫలితాలను కూడా పరిశీలించాలి. డిజిటల్ చెల్లింపుల్లో వేగవంతమైన వృద్ధి అందరికీ సమ్మిళితత్వం సాధించబడిందని నిరూపించదు: ఖాతాదారులకు వ్యక్తిగత ఫోన్లు, అనుసంధానత, డిజిటల్ నైపుణ్యాలు లేదా ఖాతాలపై నియంత్రణ లేకపోవచ్చు. నమ్మించి మోసగించే పద్ధతులు (సోషల్ ఇంజినీరింగ్), అనధికార లావాదేవీలు, దోపిడీ పూరిత రుణ విధానాలు విశ్వాసాన్ని దెబ్బతీయవచ్చు.
RBI సమీకృత అంబుడ్స్మన్ పథకం, 2021 తన పరిధిలోకి వచ్చే నియంత్రిత సంస్థలకు సంబంధించి ఏకీకృత ఫిర్యాదుల పరిష్కార వ్యవస్థను అందిస్తుంది. వినియోగదారులు ముందుగా సంబంధిత సంస్థకు ఫిర్యాదు చేయాలి; దాని స్పందన సంతృప్తికరంగా లేకపోయినా లేదా 30 రోజుల్లోగా స్పందన రాకపోయినా, ఫిర్యాదు స్వీకరణకు వర్తించే షరతులకు లోబడి అంబుడ్స్మన్ను ఆశ్రయించవచ్చు.
5. ఇంకా కొనసాగుతున్న అవరోధాలు, విధాన ప్రాధాన్యాలు
సేవా కేంద్రాలు దూరంగా ఉండటం, నమ్మదగని నెట్వర్క్ అనుసంధానం, బ్యాంకింగ్ ప్రతినిధుల వద్ద తగినంత నగదు లేకపోవడం, క్రమబద్ధంగా లేని ఆదాయాలకు ఆర్థిక ఉత్పత్తులు సరిగా సరిపోకపోవడం వంటివి సరఫరా వైపు అవరోధాలు. తక్కువ ఆదాయాలు, పరిమిత అవగాహన, అవసరమైన పత్రాలను సమకూర్చుకోవడంలో ఇబ్బందులు, అపనమ్మకం వంటివి డిమాండ్ వైపు అవరోధాలు. మహిళల పేరిట ఖాతాలు ఉన్నప్పటికీ, వాటిని స్వతంత్రంగా నిర్వహించే నియంత్రణ వారికి ఉండకపోవచ్చు. వలస కార్మికులు, దివ్యాంగులు, మారుమూల ప్రాంతాల నివాసితులు భాష, సేవల ప్రాప్యత, రాకపోకలకు సంబంధించి అదనపు పరిమితులను ఎదుర్కొంటారు.
విధానం ఖాతాల ప్రారంభానికి సంబంధించిన సంఖ్యాపరమైన లక్ష్యాల కంటే క్రియాశీల వినియోగానికి ప్రాధాన్యం ఇవ్వాలి. ఏజెంట్లకు నమ్మకమైన పారితోషిక చెల్లింపులు, నగదు లభ్యత, సులభంగా చేరుకోగల సేవా కేంద్రాలు అత్యావశ్యకం. స్థానిక భాషలో సమాచార వినిమయం, మోసాలను గుర్తించి నివారించేందుకు ఆచరణాత్మక అవగాహన, సమ్మతి ఆధారిత సమాచార వినియోగం, సత్వరంగా స్పందించే ఫిర్యాదుల పరిష్కార యంత్రాంగాలు సేవల నాణ్యతను మెరుగుపరుస్తాయి. సహాయంతో సేవలు పొందే ప్రత్యామ్నాయాలు, ఆఫ్లైన్ ప్రత్యామ్నాయాలు ఇప్పటికీ అవసరమే; కేవలం డిజిటల్ విధానంలోనే సేవలను అందించడం వల్ల ఇప్పటికే ఉన్న అసమానతలు పునరుత్పత్తి కావచ్చు.
రుణ సమ్మిళితం బాధ్యతాయుత రుణ వితరణకు అనుగుణంగా ఉండాలి. సంప్రదాయ తాకట్టు ఆస్తులు లేని రుణగ్రహీతలకు నగదు ప్రవాహ మదింపు ఉపయోగపడవచ్చు; అయితే, అనేక రుణాలు తీసుకోవడం, బలవంతపు రుణ వసూళ్లు రుణ ఉచ్చులకు దారితీయవచ్చు. అందువల్ల సమర్థవంతమైన సమ్మిళితం వినియోగదారుల ఎంపిక స్వేచ్ఛ, తిరిగి చెల్లించే సామర్థ్య తనిఖీలు, సామాజిక రక్షణ, పోటీని సమన్వయం చేస్తుంది. కుటుంబాలు, వ్యాపార సంస్థలు తమ ధనాన్ని, నష్టభయాలను మరింత సురక్షితంగా నిర్వహించుకోగలుగుతున్నాయా అనేదే దాని అంతిమ పరీక్ష.
విత్త సమ్మిళితం: విధాన నెట్వర్క్లు, అర్థవంతమైన ప్రాప్యత
అందించిన మెటాడేటా దీనిని అలయన్స్ ఫర్ ఫైనాన్షియల్ ఇంక్లూజన్ (AFI) సభ్యత్వం, భాగస్వామ్యాల పటంగా గుర్తిస్తుంది. ఇది విత్త సమ్మిళితాన్ని కొలిచే సాధనంగా కాకుండా, విత్త సమ్మిళితంపై అంతర్జాతీయ సహకారాన్ని వివరించే ఉదాహరణగా ప్రాసంగికమైనది. పరస్పర అభ్యసనం, విధానాల ఆదానప్రదానం కోసం AFI విత్త నియంత్రణ సంస్థలను, విధాన రూపకర్తలను అనుసంధానిస్తుంది. ఇటువంటి సహకారం సులభంగా అందుబాటులో ఉండే బ్యాంకింగ్, డిజిటల్ చెల్లింపులు, వినియోగదారుల రక్షణ, తగిన సేవలు అందని జనాభాకు సేవల కల్పనకు సంబంధించిన విధానాలను దేశాలు పోల్చిచూసుకోవడానికి తోడ్పడుతుంది. అయితే, సభ్యత్వం లేదా భాగస్వామ్యం ఉన్నంత మాత్రాన ఒక దేశం సార్వత్రికమైన లేదా సమానత్వంతో కూడిన విత్త సేవల ప్రాప్యతను సాధించిందని నిర్ధారించలేము.
భారతదేశానికి సంబంధించి ప్రధాన విధానపరమైన ప్రశ్న ఏమిటంటే, వ్యవస్థీకృత ఆర్థిక సేవలు ప్రజలకు అందుబాటు ధరల్లో, వారి అవసరాలకు అనుగుణంగా, క్రమం తప్పకుండా వినియోగించుకోగలిగేలా ఉన్నాయా అనేది. ప్రధాన మంత్రి జన్ ధన్ యోజన ప్రాథమిక బ్యాంకింగ్ సేవల ప్రాప్తికి తోడ్పడుతుండగా, బిజినెస్ కరస్పాండెంట్లు సంప్రదాయ బ్యాంకు శాఖల పరిధిని దాటి సేవలను అందిస్తున్నారు. డిజిటల్ చెల్లింపుల మౌలిక సదుపాయాలు, ప్రత్యక్ష ప్రయోజన బదిలీలు లావాదేవీల వ్యయాలను తగ్గించి, సంక్షేమ ప్రయోజనాల పంపిణీని సులభతరం చేయగలవు. అయితే, బ్యాంకు ఖాతా కలిగి ఉండటం ఒక్కటే సాధికారతకు లేదా ఆర్థిక ఒడిదుడుకులను తట్టుకునే సామర్థ్యం మెరుగుపడిందనడానికి నిదర్శనం కాదు. మూల్యాంకనంలో సేవల వినియోగం, నాణ్యతతోపాటు బలహీనమైన కనెక్టివిటీ, పరిమిత ఆర్థిక అక్షరాస్యత, అవసరమైన పత్రాలను సమర్పించడంలో ఇబ్బందులు, మోసాల ముప్పు వంటి అవరోధాలను కూడా పరిగణనలోకి తీసుకోవాలి.
- ప్రాప్యత, వినియోగం, నాణ్యత వేర్వేరు అంశాలు: అందుబాటులో ఉన్న ఖాతా నిష్క్రియంగా ఉండవచ్చు; అదే సమయంలో తరచుగా లావాదేవీలు జరగడం తప్పనిసరిగా భరించగల వ్యయంతో రుణం లేదా ప్రభావవంతమైన బీమా లభిస్తున్నాయని సూచించదు.
- ఈ పటాన్ని సంస్థాగత నేపథ్యంగా పరిగణించాలి, సమ్మిళిత స్థాయి ర్యాంకింగ్గా కాదు. దీని మెటాడేటా కుటుంబ స్థాయి ఫలితాలను గానీ, ఏ తేదీ నాటి సమాచారమో గానీ అందించదు; దీని ఆధారంగా భారతదేశ సభ్యత్వ స్థితిని నిర్ధారించవద్దు.
- ప్రిలిమ్స్, మెయిన్స్ కోసం విత్త సమ్మిళితాన్ని విత్త అక్షరాస్యత, సూక్ష్మవిత్తం నుంచి వేరుగా గుర్తించాలి: అక్షరాస్యత అవగాహనతో కూడిన ఎంపికలు చేసుకోవడానికి తోడ్పడుతుంది; సూక్ష్మవిత్తం విస్తృత విత్త వ్యవస్థలోని ఒక మార్గం మాత్రమే.
కాలరేఖ
1969
14 ప్రధాన వాణిజ్య బ్యాంకుల జాతీయీకరణ, లీడ్ బ్యాంక్ పథకం ప్రవేశపెట్టడం ద్వారా బ్యాంకింగ్ సేవల విస్తరణకు సంస్థాగత పునాది బలపడింది.
1975
తొలి ప్రాంతీయ గ్రామీణ బ్యాంకులు స్థాపించబడ్డాయి.
1992
NABARD ప్రయోగాత్మకంగా SHG–బ్యాంకు అనుసంధాన కార్యక్రమాన్ని ప్రారంభించింది.
2006
బ్యాంకింగ్ కరస్పాండెంట్లు, బిజినెస్ ఫెసిలిటేటర్ల సేవలను ఉపయోగించుకోవడానికి RBI బ్యాంకులకు అనుమతినిచ్చింది.
2014
PMJDY ఆగస్టు 28న ప్రారంభించబడింది.
2021
RBI తన సమగ్ర విత్తీయ సమ్మిళిత సూచికను ప్రవేశపెట్టింది.
సేవల ప్రాప్తి నుంచి అర్థవంతమైన సమ్మిళితం వైపు
- 1. తగిన సేవలు అందని ఖాతాదారులను, సేవల ప్రాప్తికి ఉన్న అవరోధాలను గుర్తించడం
- 2. సులభంగా ఖాతాదారులుగా చేరే ప్రక్రియను, తగిన ఖాతాలను అందించడం
- 3. నమ్మకమైన లావాదేవీల మార్గాలను, నగదు పొందే సదుపాయాలను నిర్ధారించడం
- 4. క్రమబద్ధమైన పొదుపు, చెల్లింపులు, తగిన రుణ సదుపాయాన్ని కల్పించడం
- 5. బీమా, పింఛన్లు, విత్త సామర్థ్యాన్ని జోడించడం
- 6. సేవల వినియోగం, ఖాతాదారుల రక్షణ, సంక్షేమ ఫలితాలను పర్యవేక్షించడం
| సాధనం | ప్రధాన పాత్ర | ప్రిలిమ్స్ కోసం గుర్తుంచుకోవాల్సిన తేడా |
|---|---|---|
| ప్రాథమిక పొదుపు బ్యాంకు డిపాజిట్ ఖాతా | ప్రాథమిక డిపాజిట్, లావాదేవీ సేవలు | కనీస నిల్వ అవసరం లేదు; ఉచిత సేవలను అపరిమితంగా అందించే ప్యాకేజీ కాదు |
| బ్యాంకింగ్ ప్రతినిధి | బ్యాంకింగ్ సేవలను చివరి అంచున ఉన్న ప్రజల వరకు చేరవేయడం | ఇది ఒక ఏజెంట్ మాత్రమే; ప్రత్యేక బ్యాంకు కాదు |
| చెల్లింపుల బ్యాంకు | డిపాజిట్లు, చెల్లింపులు, నగదు బదిలీలు | తన సొంత బ్యాలెన్స్ షీట్ నుంచి రుణాలు ఇవ్వలేదు |
| చిన్న విత్త బ్యాంకు | తగిన సేవలు అందని వర్గాలకు డిపాజిట్, రుణ సేవలు | చెల్లింపుల బ్యాంకుకు భిన్నంగా, రుణాలు ఇవ్వగలదు |
| SHG–బ్యాంకు అనుసంధానం | సమూహ పొదుపు, బ్యాంకు రుణాల ప్రాప్తి | సామాజిక సమూహాలను సంస్థాగత విత్త వ్యవస్థతో అనుసంధానిస్తుంది |
వాస్తవ సంఘటనలు – కేస్ స్టడీలు
DAY-NRLM కింద బ్యాంకింగ్ కరస్పాండెంట్ సఖీలు
స్వయం సహాయక సంఘాలకు (SHGs) చెందిన మహిళలు బ్యాంకింగ్ కరస్పాండెంట్లుగా పనిచేస్తూ, గ్రామీణ కుటుంబాలకు సహాయక సేవలతో కూడిన బ్యాంకింగ్ లావాదేవీలను చేరువ చేస్తున్నారు. ఈ నమూనా చివరి అంచె వరకు సేవల ప్రాప్తిని మహిళలకు జీవనోపాధి అవకాశాలతో అనుసంధానిస్తుంది. దీని ప్రభావశీలత శిక్షణ, ఆర్థికంగా గిట్టుబాటయ్యే కమీషన్లు, కనెక్టివిటీ, తగినంత నగదు లభ్యతపై ఆధారపడి ఉంటుంది.
కెన్యాకు చెందిన M-Pesa
2007లో ప్రారంభమైన M-Pesa, విస్తృత ఏజెంట్ల నెట్వర్క్ ద్వారా మొబైల్ నగదు బదిలీలను విస్తరించింది. సౌకర్యవంతమైన స్వల్ప విలువ గల లావాదేవీలు, నగదు జమ చేసే/ఉపసంహరించుకునే సదుపాయాల ప్రాధాన్యాన్ని ఇది తెలియజేస్తుంది. అయితే, మొబైల్ నగదు సేవల ప్రాప్తి అనేది పూర్తిస్థాయి బ్యాంకింగ్ సంబంధానికి సమానం కాదు.
గత సంవత్సర ప్రశ్నలు
UPSC ప్రిలిమ్స్ 2015
ప్రధాన మంత్రి జన్-ధన్ యోజన ఏ ఉద్దేశంతో ప్రారంభించబడింది?
- A. పేద ప్రజలకు తక్కువ వడ్డీ రేట్లతో గృహ రుణాలు అందించడం
- B. వెనుకబడిన ప్రాంతాల్లో మహిళా స్వయం సహాయక సంఘాలను ప్రోత్సహించడం
- C. దేశంలో విత్తీయ సమ్మిళితాన్ని ప్రోత్సహించడం
- D. అణగారిన వర్గాలకు ఆర్థిక సహాయం అందించడం
సాధన ప్రశ్నలు
ప్రశ్న 1
కింది ప్రకటనలను పరిశీలించండి: 1. RBI ఆర్థిక సమ్మిళితత్వ సూచికలో ప్రాప్యత, వినియోగం, నాణ్యత అంశాలు ఉంటాయి. 2. ఇది 2014ను ఆధార సంవత్సరంగా ఉపయోగిస్తుంది. 3. దీని మూడు విస్తృత పరామితులలో వినియోగానికి అత్యధిక భారితత్వం ఉంది. ఏ ప్రకటనలు సరైనవి?
- A. 1 మరియు 2 మాత్రమే
- B. 1 మరియు 3 మాత్రమే
- C. 2 మరియు 3 మాత్రమే
- D. 1, 2 మరియు 3
ప్రశ్న 2
చెల్లింపు బ్యాంకులకు, చిన్న విత్త బ్యాంకులకు మధ్య తేడాను ఏ ప్రకటన సరిగ్గా వివరిస్తుంది?
- A. చెల్లింపు బ్యాంకులు మాత్రమే డిపాజిట్లను స్వీకరించగలవు
- B. చెల్లింపు బ్యాంకులు వ్యవసాయ రుణగ్రహీతలకు మాత్రమే రుణాలు ఇవ్వగలవు
- C. చిన్న విత్త బ్యాంకులు రుణాలు ఇవ్వగలవు; అయితే చెల్లింపు బ్యాంకులు తమ సొంత బ్యాలెన్స్ షీట్ల నుంచి రుణాలు ఇవ్వలేవు
- D. చిన్న విత్త బ్యాంకులు RBI నియంత్రణ పరిధికి వెలుపల పనిచేస్తాయి
ప్రశ్న 3
RBI 2022 సూక్ష్మవిత్త విధాన చట్రం ప్రకారం, కింది ప్రకటనలను పరిశీలించండి: 1. సూక్ష్మవిత్త రుణం పూచీకత్తు లేనిది. 2. కుటుంబ వార్షిక ఆదాయ గరిష్ఠ పరిమితి ₹3 లక్షలు. 3. తిరిగి చెల్లింపు పరిమితిని లెక్కించేటప్పుడు ఇతర కుటుంబ రుణాలను మినహాయించి, సూక్ష్మవిత్త రుణాలను మాత్రమే పరిగణనలోకి తీసుకుంటారు. ఏ ప్రకటనలు సరైనవి?
- A. 1 మాత్రమే
- B. 1 మరియు 2 మాత్రమే
- C. 2 మరియు 3 మాత్రమే
- D. 1, 2 మరియు 3
మెయిన్స్: విత్తీయ సమ్మిళితానికి ప్రతి ఒక్కరూ బ్యాంకు ఖాతా కలిగి ఉండటం మాత్రమే సరిపోదు. భారతదేశంలోని సంస్థాగత, డిజిటల్ కార్యక్రమాల నేపథ్యంలో చర్చించండి. అర్థవంతమైన విత్తీయ సమ్మిళితాన్ని మెరుగుపరచడానికి చర్యలను సూచించండి. 250 పదాల్లో సమాధానం రాయండి.
- సేవల ప్రాప్తి, వినియోగం, నాణ్యత ఆధారంగా విత్తీయ సమ్మిళితాన్ని నిర్వచించండి.
- PMJDY, JAM, బ్యాంకింగ్ కరస్పాండెంట్లు, SHGs, ప్రత్యేక సేవల బ్యాంకుల (Differentiated Banks) గురించి చర్చించండి.
- డిజిటల్ చెల్లింపులు, ప్రత్యక్ష ప్రయోజన బదిలీ (DBT) ప్రయోజనాలు, పరిమితులను వివరించండి.
- లింగ అసమానతలు, నిష్క్రియ ఖాతాలు, అధిక రుణభారం, మోసాలను గుర్తించండి.
- చివరి అంచె వరకు విశ్వసనీయ సేవలు, అవసరాలకు అనుగుణమైన ఆర్థిక ఉత్పత్తులు, బాధ్యతాయుత రుణ మంజూరు, ఫిర్యాదుల పరిష్కారాన్ని సిఫార్సు చేయండి.
- ఖాతాలు తెరవడంపై లక్ష్యాలకు బదులుగా ఫలితాల ఆధారిత కొలమానాలకు ప్రాధాన్యమిస్తూ ముగించండి.
అధ్యయన మూలాలు
- NCERT, Introductory Macroeconomics: Money and Banking.
- RBI: National Strategy for Financial Inclusion 2019–2024.
- RBI: Financial Inclusion Index press release, July 2024.
- RBI: Regulatory Framework for Microfinance Loans Directions, 2022.
- Department of Financial Services: PMJDY official portal and scheme FAQs.
- NABARD: Status of Microfinance in India, annual report.
- https://commons.wikimedia.org/wiki/File:Alliance_for_Financial_Inclusion_Map.png