
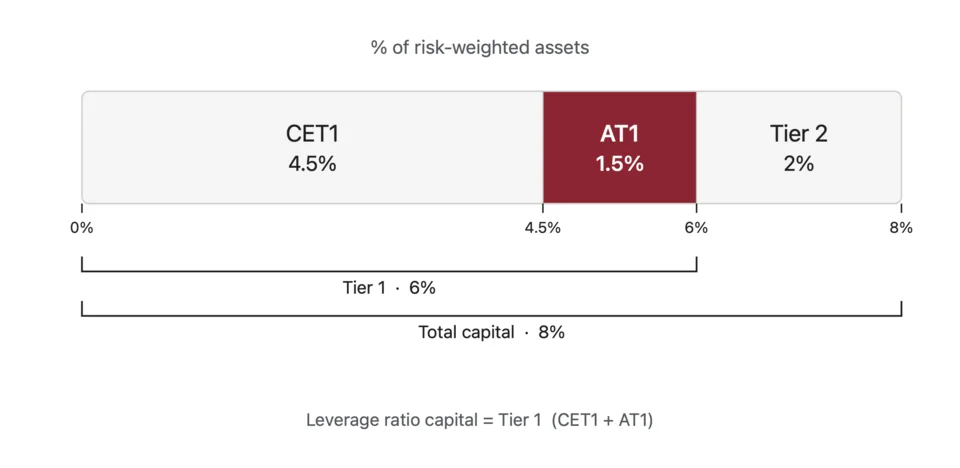
నష్టభయ భారిత ఆస్తులకు సాపేక్షంగా వ్యక్తీకరించిన బాసెల్ III కనిష్ఠ మూలధన పరిమితులు, AT1 పాత్ర.
Credit: grok-4.7-high-fast · Public domain · sourceResized and converted to WebP; uncropped.
1. అర్థం, ఆర్థిక ప్రాధాన్యం
బ్యాంకులు డిపాజిట్లను, తిరిగి చెల్లించవలసిన ఇతర నిధులను స్వీకరించి, వాటిని రుణాలు ఇవ్వడానికి లేదా పెట్టుబడులు చేయడానికి ఉపయోగిస్తాయి. రుణగ్రహీతలు చెల్లింపుల్లో విఫలమైనప్పుడు, సెక్యూరిటీల ధరలు పడిపోయినప్పుడు లేదా కార్యకలాపాల్లో వైఫల్యాలు సంభవించినప్పుడు బ్యాంకుల ఆస్తుల విలువ తగ్గవచ్చు. ఈ నష్టాలకు, డిపాజిటర్లు మరియు ఇతర రుణదాతల చెల్లింపు హక్కులకు మధ్య మూలధనం నష్టాలను భరించే రక్షణగా నిలుస్తుంది. అందువల్ల మూలధన సమృద్ధి నియంత్రణ అధిక రుణాధారిత కార్యకలాపాలను పరిమితం చేసి, విత్త మధ్యవర్తిత్వంపై విశ్వాసాన్ని బలపరుస్తుంది.
మూలధనం అంటే ఖజానాలో ఉంచిన నగదు మాత్రమే కాదు. సాధారణ ఖాతాదారుల డిపాజిట్లు కూడా నియంత్రణపరమైన మూలధనం కావు: డిపాజిట్లు బ్యాంకు తిరిగి చెల్లించవలసిన బాధ్యతలు. నిర్దేశిత మినహాయింపులు, సర్దుబాట్లు చేసిన తరువాత, నియంత్రణపరమైన మూలధనంలో ప్రధానంగా వాటాదారుల నిధులు, అర్హత కలిగిన నిల్వలు, నిర్దేశిత నష్టాలను భరించే సామర్థ్యం గల ఆర్థిక సాధనాలు ఉంటాయి. ఒక బ్యాంకు వద్ద గణనీయమైన డిపాజిట్లు ఉన్నప్పటికీ, అది ఎదుర్కొనే నష్టభయాలతో పోలిస్తే తగినంత మూలధనం లేకపోవచ్చు.
మూలధన సమృద్ధి, లాభదాయకత కూడా వేర్వేరు. వ్యాపారంలో నిలుపుకున్న లాభాలు మూలధనాన్ని బలోపేతం చేయగలవు; నష్టాలు, నష్టనివారణ కేటాయింపులు దానిని తగ్గించగలవు. అయితే, బ్యాంకు రుణాలు, పెట్టుబడులు వంటి ఎక్స్పోజర్లు చాలా పెద్దవిగా లేదా అధిక నష్టభయంతో కూడినవిగా ఉంటే, ప్రస్తుత లాభాలు ఉన్నంత మాత్రాన తగినంత మూలధనం ఉన్నట్లు కాదు. సంక్షోభం తరువాత పూర్తిగా ప్రభుత్వ మద్దతుపై ఆధారపడటానికి బదులుగా, నష్టాలు తలెత్తకముందే వాటిని తట్టుకునేలా బ్యాంకులను బలోపేతం చేయడం మూలధన నియంత్రణ లక్ష్యం.
- రుణ చెల్లింపు సామర్థ్యం (Solvency) అనేది కాలక్రమంలో నష్టాలను భరించి, బాధ్యతలను నెరవేర్చగల బ్యాంకు సామర్థ్యానికి సంబంధించినది; ద్రవ్యత్వం అనేది చెల్లింపులను గడువు వచ్చినప్పుడు చేయగల సామర్థ్యానికి సంబంధించినది.
- నిర్దిష్ట సంఘటనలు సంభవించిన తర్వాత డిపాజిట్ బీమా తన చట్టబద్ధ పరిమితిలో అర్హత గల డిపాజిటర్లకు పరిహారం అందిస్తుంది; మూలధనం మాత్రం నష్టాలను భరించడానికి బ్యాంకు సొంత తొలి రక్షణగా ఉంటుంది.
- మూలధన అవసరాలు రుణ సరఫరా, రుణ వడ్డీ రేట్లు, వాటాదారుల రాబడులు, వివిధ రంగాల మధ్య రుణ కేటాయింపులను ప్రభావితం చేస్తాయి.
2. గణన మరియు నష్టభయ భారిత ఆస్తులు
CARలో లవం అర్హత కలిగిన నియంత్రణపరమైన మూలధనం; హారం నష్టభయ భారిత ఆస్తులు లేదా RWA. ఆస్తులలోని ప్రతి రూపాయిని ఒకే విధంగా పరిగణించకుండా, వివిధ ఎక్స్పోజర్లకు సంబంధించి నియంత్రణ నిబంధనల ప్రకారం ఉండే నష్టభయాన్ని నష్టభయ భారాంకాలు ప్రతిబింబిస్తాయి. బాసెల్ III కింద ఈ చట్రం రుణ నష్టభయం, మార్కెట్ నష్టభయం, నిర్వహణ నష్టభయాన్ని పరిగణనలోకి తీసుకుంటుంది. లావాదేవీలో అవతలి పక్షం చెల్లింపుల్లో విఫలమవడం వల్ల రుణ నష్టభయం, మార్కెట్ ధరల్లో ప్రతికూల మార్పుల వల్ల మార్కెట్ నష్టభయం, ప్రక్రియలు, వ్యక్తులు, వ్యవస్థల వైఫల్యాలు లేదా బాహ్య సంఘటనల వల్ల నిర్వహణ నష్టభయం తలెత్తుతాయి.
సరళీకృత రుణ నష్టభయ గణనలో, ఒక ఎక్స్పోజర్ను దానికి వర్తించే నష్టభయ భారాంకంతో గుణిస్తారు. ₹100 కోట్ల ఎక్స్పోజర్కు 100% నష్టభయ భారాంకాన్ని కేటాయిస్తే, RWA ₹100 కోట్లు అవుతుంది; అదే మొత్తానికి 50% భారాంకాన్ని కేటాయిస్తే, RWA ₹50 కోట్లు అవుతుంది. వాస్తవ భారాంకాలు నియంత్రణ నిబంధనలు, ఎక్స్పోజర్ వర్గం, పరపతి నాణ్యత, పూచీకత్తు, ఇతర షరతులపై ఆధారపడి ఉంటాయి. అర్హత ప్రమాణాలను నెరవేర్చే కొన్ని సార్వభౌమ ప్రభుత్వ ఎక్స్పోజర్లకు సున్నా రుణ నష్టభయ భారాంకం వర్తిస్తుంది; అంతమాత్రాన ప్రభుత్వానికి సంబంధించిన ప్రతి ఆస్తి అన్ని సందర్భాల్లోనూ నష్టభయరహితమని అర్థం కాదు.
బ్యాలెన్స్ షీట్ వెలుపలి చెల్లింపు హామీలు కూడా ముఖ్యమైనవే. పూచీ హామీలు, ఇంకా వినియోగించుకోని రుణ మంజూరు హామీలు భవిష్యత్తులో బ్యాంకుపై చెల్లింపు బాధ్యతలను సృష్టించవచ్చు. పరపతి మార్పిడి గుణకాలతో సహా నిర్దేశిత పద్ధతుల ద్వారా వీటిని మూలధన గణనలో చేర్చుతారు. అర్హత కలిగిన మూలధనం ₹120 కోట్లు, మొత్తం RWA ₹1,000 కోట్లు అయితే, CAR 12% అవుతుంది. అదనపు మూలధనం లేకుండానే RWA ₹1,200 కోట్లకు పెరిగితే, బ్యాంకుకు తప్పనిసరిగా నష్టం వాటిల్లకపోయినా, CAR 10%కు తగ్గుతుంది.
- కొత్తగా అర్హత కలిగిన మూలధనాన్ని సమకూర్చడం, లాభాలను నిలుపుకోవడం లేదా RWAను తగ్గించడం ద్వారా CAR మెరుగుపడవచ్చు.
- నష్టభయం అధికంగా ఉన్న రుణాల మంజూరును తగ్గించడం ద్వారా, మూలధనపు మొత్తం పరిమాణాన్ని పెంచకుండానే CARను పెంచవచ్చు.
- నష్టభయ భారాంకాలు వివేకపూర్వక నియంత్రణ పరామితులే తప్ప, ప్రతి రుణంపై కలిగే నష్ట శాతాన్ని నేరుగా అంచనా వేసేవి కావు.
3. బాసెల్ చట్రం మరియు మూలధన నాణ్యత
బ్యాంకింగ్ పర్యవేక్షణపై బాసెల్ కమిటీ బ్యాంకుల కోసం అంతర్జాతీయ వివేకపూర్వక నియంత్రణ ప్రమాణాలను రూపొందిస్తుంది. ఈ ప్రమాణాలు స్వయంచాలకంగా దేశీయ చట్టాలుగా మారవు; జాతీయ నియంత్రణ సంస్థలు తమ నియంత్రణ వ్యవస్థల ద్వారా వాటిని అమలు చేస్తాయి. 1988లో ప్రవేశపెట్టిన బాసెల్ I, స్థూలమైన నష్టభయ-ఆధారిత మూలధన చట్రాన్ని ఏర్పాటు చేసింది. 2004లో ప్రచురించిన బాసెల్ II, మూడు స్తంభాల ఆధారంగా నియంత్రణను వ్యవస్థీకరించింది: కనీస మూలధన అవసరాలు, పర్యవేక్షణ సమీక్ష, సమాచార వెల్లడి ద్వారా మార్కెట్ క్రమశిక్షణ.
2007–09 నాటి ప్రపంచ ఆర్థిక సంక్షోభం మూలధన నాణ్యతలో బలహీనతలను, అధిక రుణాధారిత నిధుల వినియోగాన్ని (లెవరేజ్), ద్రవ్యత్వపరమైన దుర్బలతలను బహిర్గతం చేసిన తరువాత బాసెల్ III ఆవిర్భవించింది. ఇది కామన్ ఈక్విటీ టైర్ 1కు ఇచ్చే ప్రాధాన్యాన్ని పెంచింది, మూలధన రక్షణ నిల్వలను (క్యాపిటల్ బఫర్లు) ప్రవేశపెట్టింది, అదనపు భద్రతా చర్యగా నష్టభయంపై ఆధారపడని లెవరేజ్ నిష్పత్తిని చేర్చింది. ఇది ద్రవ్యత్వ ప్రమాణాలను కూడా ప్రవేశపెట్టింది: ద్రవ్యత్వ కవరేజ్ నిష్పత్తి (Liquidity Coverage Ratio), నికర స్థిర నిధుల నిష్పత్తి (Net Stable Funding Ratio). ఇవి మూలధన నియంత్రణకు అనుబంధంగా పనిచేస్తాయి; అయితే, ప్రతికూల పరిస్థితులను తట్టుకునే సామర్థ్యంలోని వేర్వేరు అంశాలను కొలుస్తాయి.
కామన్ ఈక్విటీ టైర్ 1 లేదా CET1 అత్యున్నత నాణ్యత గల మూలధనం. నియంత్రణపరమైన సర్దుబాట్ల అనంతరం, అర్హత గల సాధారణ షేర్లు, నిలుపుకున్న లాభాలతో సహా వెల్లడించిన నిల్వలు ప్రధానంగా ఇందులో ఉంటాయి. అడిషనల్ టైర్ 1 లేదా AT1లో నిరవధిక కాలపరిమితి, ఒప్పంద నిబంధనల ప్రకారం నష్టాలను భరించడం వంటి లక్షణాలు గల అర్హత పొందిన మూలధన సాధనాలు ఉంటాయి. CET1, AT1 కలిపితే టైర్ 1 మూలధనం ఏర్పడుతుంది; ఇది ప్రధానంగా బ్యాంకు కార్యకలాపాలను కొనసాగిస్తున్న సంస్థగా నిలదొక్కుకోవడానికి తోడ్పడుతుంది. టైర్ 2లో అర్హత గల అధీన రుణంతో (subordinated debt) సహా అర్హత పొందిన అనుబంధ మూలధన సాధనాలు ఉంటాయి. బ్యాంకు ఇకపై కార్యకలాపాలను కొనసాగించలేని స్థితికి చేరినప్పుడు లేదా సంక్షోభ పరిష్కార ప్రక్రియలో ఉన్నప్పుడు నష్టాలను భరించడం వీటి ప్రధాన ఉద్దేశం. సాధారణ ఫిక్స్డ్ డిపాజిట్లకు దీర్ఘకాలిక కాలపరిమితి ఉన్నంత మాత్రాన అవి టైర్ 2 మూలధనంగా మారవు.
- స్తంభం 1: కనీస నియంత్రణపరమైన మూలధన అవసరాలు.
- స్తంభం 2: స్తంభం 1 కింద తగినంతగా పరిగణనలోకి రాని నష్టభయాలతో సహా, నష్టభయాలు మరియు మూలధన సమృద్ధిపై పర్యవేక్షణపరమైన మదింపు.
- స్తంభం 3: మార్కెట్ క్రమశిక్షణకు దోహదపడే సమాచార వెల్లడి.
4. భారతదేశంలో మూలధన అవసరాలు, మూలధన రక్షణ నిల్వలు
RBI భారతదేశంలో బాసెల్ III మూలధన నియమాల అమలును 1 ఏప్రిల్ 2013 నుంచి ప్రారంభించింది. ఈ చట్రం పరిధిలోకి వచ్చే వాణిజ్య బ్యాంకులకు వర్తించే నిబంధనల ప్రకారం, నష్టభయ-భారిత ఆస్తుల (RWA)లో కనీస CET1 5.5%, కనీస టైర్ 1 7%, కనీస మొత్తం మూలధనం 9% ఉండాలి. ఇవి ఒకదానిలో మరొకటి ఇమిడి ఉండే అవసరాలు; పరస్పరం కలపవలసిన శాతాలు కావు. బాసెల్ అంతర్జాతీయ కనీస ప్రమాణాలు వరుసగా 4.5%, 6%, 8%. దీనినిబట్టి RBI ప్రాథమిక అవసరాలు మరింత జాగ్రత్తతో కూడినవని తెలుస్తుంది.
మూలధన పరిరక్షణ నిల్వ (Capital Conservation Buffer), కనీస అవసరాలకు అదనంగా RWAలో 2.5% మేర CET1 రూపంలో ఉండాలని నిర్దేశిస్తుంది. అందువల్ల, సాధారణంగా కనీస అవసరం, రక్షణ నిల్వ కలిపిన ప్రమాణాలు CET1కు 8%, టైర్ 1కు 9.5%, మొత్తం మూలధనానికి 11.5%గా ఉంటాయి. ఒత్తిడి పరిస్థితుల్లో వినియోగించుకునే విధంగా ఈ రక్షణ నిల్వను రూపొందించారు. మూలధన స్థాయి రక్షణ నిల్వ పరిధిలోకి తగ్గినప్పుడు, డివిడెండ్లు, బోనస్లు వంటి విచక్షణాధీన చెల్లింపులపై ఆంక్షలు అమలులోకి వస్తాయి; అంతేకానీ, బ్యాంకును వెంటనే మూసివేయాలని స్వయంచాలకంగా అర్థం కాదు.
అదనపు అవసరాలు సంబంధిత బ్యాంకు, అమల్లో ఉన్న నియంత్రణ నిర్ణయాలపై ఆధారపడి ఉంటాయి. దేశీయ వ్యవస్థాపరంగా ముఖ్యమైన బ్యాంకులు ఆర్థిక సంక్షోభంలో చిక్కుకుంటే విస్తృత పరిణామాలు తలెత్తే అవకాశం ఉన్నందున, వాటికి అదనపు CET1 అవసరం వర్తిస్తుంది. అధిక రుణ విస్తరణ సమయంలో ప్రతికూల పరిస్థితులను తట్టుకునే సామర్థ్యాన్ని పెంపొందించడానికి ప్రతిచక్రీయ మూలధన బఫర్ను రూపొందించారు; ఆర్థిక మందగమన సమయంలో దీనిని విడుదల చేయవచ్చు. ఇది శాశ్వతంగా స్థిరపరిచిన అదనపు అవసరం కాదు. పర్యవేక్షణ మదింపుల ఆధారంగా కూడా అదనపు మూలధనం అవసరం కావచ్చు. ఈ వాణిజ్య బ్యాంకుల ప్రమాణాలను ప్రతి సహకార బ్యాంకుకు, NBFCకి లేదా ప్రత్యేక బ్యాంకింగ్ వర్గానికి యాంత్రికంగా వర్తింపజేయకూడదు.
- బ్యాంకింగ్ కంపెనీలను నియంత్రించే RBI అధికారాలు ప్రధానంగా బ్యాంకింగ్ నియంత్రణ చట్టం, 1949 నుంచి సంక్రమిస్తాయి.
- అంతర్గత మూలధన సమృద్ధి అంచనా ప్రక్రియ (Internal Capital Adequacy Assessment Process), బ్యాంకు నష్టభయ అంచనా, ఒత్తిడి పరీక్షలు, మూలధన ప్రణాళికలను అనుసంధానిస్తుంది.
- సమకాలీన అంశాలకు సంబంధించిన ప్రశ్నల విషయంలో, ప్రతి మూలధన రక్షణ నిల్వ నిబంధన నిరంతరం అమలులో ఉంటుందని భావించకుండా, తాజా RBI ఆదేశాలను పరిశీలించండి.
5. విధానపరమైన ప్రభావాలు, పరీక్షల దృష్ట్యా గుర్తించాల్సిన భేదాలు
పటిష్ఠమైన మూలధన స్థితి బ్యాంకులు ఆర్థిక ఆఘాతాలను తట్టుకోవడానికి, ఆర్థిక మందగమన సమయంలోనూ రుణాల మంజూరును కొనసాగించడానికి దోహదపడుతుంది. అయితే, ఈక్విటీ మూలధనాన్ని సమీకరించడం వ్యయభరితంగా ఉండవచ్చు; ప్రస్తుతం ఉన్న వాటాదారుల యాజమాన్య వాటా శాతాన్ని తగ్గించవచ్చు. మూలధన ఒత్తిడిని ఎదుర్కొంటున్న బ్యాంకులు లాభాలను నిలుపుకోవడం, అర్హత గల ఆర్థిక సాధనాలను జారీ చేయడం, ఆస్తులను విక్రయించడం లేదా రుణాల మంజూరును నెమ్మదింపజేయడం చేయవచ్చు. ప్రభుత్వ రంగ బ్యాంకుల పునఃమూలధనీకరణలో ప్రభుత్వం వాటాదారుగా మూలధనాన్ని సమకూరుస్తుంది; ఇది ద్రవ్య కార్యకలాపాల ద్వారా RBI తాత్కాలిక ద్రవ్యత్వాన్ని అందించడానికి భిన్నమైనది.
మూలధన సమృద్ధిని ఆస్తుల నాణ్యత, నష్టాల కోసం కేటాయింపులు, కేంద్రీకరణ నష్టభయం, పాలనతో కలిపి పరిశీలించాలి. కేటాయింపులు అంచనా వేసిన లేదా గుర్తించిన ఆస్తి విలువ క్షీణతను పరిగణనలోకి తీసుకుంటాయి; నియంత్రణ మూలధనం తదుపరి నష్టాల నుంచి రక్షణ కల్పిస్తుంది. మొండి రుణాలను గుర్తించడంలో జాప్యం జరిగితే లాభాలు, మూలధన పటిష్ఠత వాస్తవం కంటే ఎక్కువగా కనిపించవచ్చు. ప్రతికూల పరిస్థితుల్లోనూ బ్యాంకులు తగినంత మూలధనాన్ని కలిగి ఉంటాయా అనే విషయాన్ని ఒత్తిడి పరీక్షలు పరిశీలిస్తాయి.
ప్రిలిమ్స్ కోసం, CARను నగదు నిల్వల నిష్పత్తి లేదా చట్టబద్ధ ద్రవ్యత్వ నిష్పత్తితో కలిపి పొరబడవద్దు. CRR అనేది RBI వద్ద ఉంచవలసిన నిర్దేశిత నగదు నిల్వలకు సంబంధించినది; SLR అనేది బ్యాంకులు కలిగి ఉండవలసిన నిర్దేశిత అర్హ ద్రవ ఆస్తులకు సంబంధించినది. ఈ రెండింటిలో ఏదీ నష్టాలను భరించే మూలధనానికి, RWAకు మధ్య నిష్పత్తి కాదు. అదేవిధంగా, ద్రవ్యత్వాన్ని సమకూర్చినంత మాత్రాన బ్యాంకుకు స్వయంచాలకంగా పునఃమూలధనీకరణ జరిగినట్లు కాదు. ఒక బ్యాంకు నిర్దేశిత మూలధన నిష్పత్తులను పాటిస్తున్నప్పటికీ, ఆస్తులను నగదుగా మార్చగల వేగం కంటే వేగంగా డిపాజిటర్లు నగదును డిమాండ్ చేస్తే, ఆ బ్యాంకు నుంచి డిపాజిట్లను పెద్దఎత్తున ఉపసంహరించుకునే పరిస్థితి తలెత్తవచ్చు.
మూలధన సమృద్ధి: మూలధన నాణ్యత ముఖ్యం
అందించిన మెటాడేటా బాసెల్ III మూలధన శ్రేణీకరణను వివరిస్తూ, మూలధన సమృద్ధిని ప్రత్యక్షంగా స్పష్టం చేస్తుంది. దాని ప్రాథమిక కనీస అవసరాలు రిస్క్-భారిత ఆస్తులలో కామన్ ఈక్విటీ టైర్ 1 (CET1) 4.5%, మొత్తం టైర్ 1 6%, మొత్తం మూలధనం 8%. నియంత్రణపరమైన సర్దుబాట్ల అనంతరం సాధారణ ఈక్విటీ, అర్హత కలిగిన నిల్వలతో కూడిన CET1, నష్టాలను భరించేందుకు అత్యంత బలమైన పునాదిని అందిస్తుంది. అదనపు టైర్ 1 (AT1) సాధనాలు CET1కు అనుబంధంగా ఉండవచ్చు; మొత్తం అర్హత కలిగిన మూలధనంలో టైర్ 2, టైర్ 1కు అనుబంధంగా ఉంటుంది. CET1, టైర్ 1 కనీస నిష్పత్తుల మధ్య ఉన్న 1.5 శాతం పాయింట్ల వ్యత్యాసాన్ని తప్పనిసరిగా AT1కు కేటాయించాల్సిన అవసరం లేదు: అదనపు CET1తో కూడా దానిని భర్తీ చేయవచ్చు.
భారతదేశానికి సంబంధించి, ఈ అంతర్జాతీయ ప్రాథమిక కనీస నిష్పత్తులనే RBI నిర్దేశించిన పూర్తి అవసరాలుగా భావించకూడదు. తన బాసెల్ III చట్రం పరిధిలోని బ్యాంకులకు RBI మరింత అధిక కనీస నిష్పత్తులను నిర్దేశిస్తుంది; వర్తించే బఫర్లు, బ్యాంకు-నిర్దిష్ట అవసరాలు కూడా ముఖ్యమైనవే. మూలధన పరిరక్షణ బఫర్లు అదనపు CET1 రక్షణను అందిస్తాయి; ఈ బఫర్లు తగ్గిపోయినప్పుడు లాభాల పంపిణీపై పరిమితులు విధించబడతాయి. మెటాడేటా ఆ చిత్రానికి భావనాపరమైన ప్రాసంగికత ఉందని నిర్ధారిస్తుంది; అయితే ఏ బ్యాంకు వాస్తవ ప్రతిఘటన సామర్థ్యాన్ని, నియమాల అనుసరణను లేదా దానికి వర్తించే భారతీయ నియంత్రణ అవసరాలను నిర్ధారించదు.
- మూలధన సమృద్ధి నిష్పత్తి అనేది అర్హత గల నియంత్రణ మూలధనాన్ని నష్టభయ-భారిత ఆస్తులతో భాగించగా వచ్చే విలువకు సమానం; నిర్దేశిత బ్యాలెన్స్ షీట్ వెలుపలి ఎక్స్పోజర్లు కూడా నష్టభయ గణనలో భాగమవుతాయి.
- మూలధనం నష్టాలను భరిస్తుంది; ద్రవ్యత్వం సకాలంలో చెల్లింపులకు తోడ్పడుతుంది. డిపాజిట్లు బ్యాంకు బాధ్యతలు మాత్రమే, నియంత్రణ మూలధనం కావు; AT1 సాధనాలు డిపాజిట్లకు సమానమైనవి కావు.
- లెవరేజ్ నిష్పత్తి, నష్టభయ భారాలు వర్తింపజేయని ఎక్స్పోజర్ కొలమానానికి సంబంధించి Tier 1 మూలధనాన్ని ఉపయోగిస్తుంది; ఇది నష్టభయ-ఆధారిత మూలధన నిష్పత్తులకు అనుబంధంగా పనిచేస్తుంది తప్ప వాటి స్థానాన్ని భర్తీ చేయదు.
కాలరేఖ
1988
బాసెల్ I అంతర్జాతీయ రిస్క్-ఆధారిత మూలధన చట్రాన్ని ఏర్పాటు చేస్తుంది.
2004
బాసెల్ II మూడు స్తంభాల చట్రాన్ని ప్రవేశపెడుతుంది.
2010–2011
ప్రారంభ బాసెల్ III చట్రం మూలధన ప్రమాణాలను బలోపేతం చేసి, అనుబంధ రక్షణ చర్యలను ప్రవేశపెడుతుంది.
1 April 2013
భారతదేశంలో RBI బాసెల్ III మూలధన నిబంధనల అమలు ప్రారంభమవుతుంది.
రుణ నాణ్యత క్షీణత మూలధన సమృద్ధిని ఎలా బలహీనపరుస్తుంది
- 1. రుణగ్రహీతలు రుణాలను తిరిగి చెల్లించడంలో ఇబ్బందులను ఎదుర్కొంటారు
- 2. బ్యాంకు ఆస్తుల విలువ క్షీణతను గుర్తించి, దానికి తగిన కేటాయింపులు చేస్తుంది
- 3. లాభాలు లేదా నిల్వ ఉంచిన లాభాలు తగ్గుతాయి
- 4. ఇతర అంశాలు మారకుండా ఉన్నప్పుడు, అర్హత గల మూలధనం తగ్గుతుంది
- 5. బ్యాంకు మూలధనాన్ని సమీకరిస్తుంది, లాభాలను నిల్వ ఉంచుతుంది లేదా నష్టభయానికి లోనయ్యే పెట్టుబడులు, రుణాల పరిమాణాన్ని సర్దుబాటు చేస్తుంది
| ప్రమాణం | కనిష్ఠం | పూర్తి మూలధన పరిరక్షణ బఫర్తో కలిపి |
|---|---|---|
| CET1 / RWA | 5.5% | 8% |
| టియర్ 1 / RWA | 7% | 9.5% |
| మొత్తం అర్హత గల మూలధనం / RWA | 9% | 11.5% |
| మూలధన పరిరక్షణ బఫర్ | అదనపు CET1 అవసరం | RWAలో 2.5%; పైన పేర్కొన్న గణాంకాల్లో చేర్చబడింది |
వాస్తవ సంఘటనలు – కేస్ స్టడీలు
భారత ప్రభుత్వ రంగ బ్యాంకుల పునర్మూలధనీకరణ, 2017
అక్టోబర్ 2017లో కేంద్ర ప్రభుత్వం, పునర్మూలధనీకరణ బాండ్లు, బడ్జెట్ మద్దతు, మార్కెట్ ద్వారా నిధుల సమీకరణను కలిపి, రెండేళ్లలో ₹2.11 లక్షల కోట్ల ప్రభుత్వ రంగ బ్యాంకుల పునర్మూలధనీకరణ ప్రణాళికను ప్రకటించింది. ఒత్తిడికి గురైన ఆస్తులు, సంభావ్య నష్టాల కోసం కేటాయింపులు చేయడం వల్ల, నియంత్రణ నిబంధనల అనుసరణకు, రుణాల మంజూరుకు మద్దతుగా మూలధనాన్ని తిరిగి సమకూర్చాల్సిన అవసరం ఎలా ఏర్పడుతుందో ఈ చొరవ వివరిస్తుంది.
యెస్ బ్యాంక్ పునర్నిర్మాణం, 2020
2020లో యెస్ బ్యాంక్ పునర్నిర్మాణ సమయంలో, దాని AT1 సాధనాల విలువను రద్దు చేశారు. బ్యాంకులు జారీ చేసే AT1 బాండ్లు నష్టాలను భరించే పెట్టుబడులే గానీ బీమా రక్షణ కలిగిన డిపాజిట్లు కావని, ఒప్పందపరంగా, నియంత్రణపరంగా వాటి పట్ల అనుసరించే విధానం సాధారణ రుణ సాధనాలకు భిన్నంగా ఉంటుందని ఈ ఉదంతం తెలియజేస్తుంది.
సాధన ప్రశ్నలు
ప్రశ్న 1
ఒక బ్యాంకుకు అర్హత కలిగిన నియంత్రణపరమైన మూలధనం ₹180 కోట్లు, రిస్క్-భారిత ఆస్తులు ₹1,500 కోట్లు ఉన్నాయి. మూలధనం మారకుండా RWA 20% పెరిగితే, దాని కొత్త మూలధన సమృద్ధి నిష్పత్తి ఎంత?
- A. 8%
- B. 10%
- C. 12%
- D. 14.4%
ప్రశ్న 2
కింది ప్రకటనలను పరిశీలించండి: 1. ఖాతాదారుల సాధారణ డిపాజిట్లు బ్యాంకు CET1 మూలధనంలో భాగంగా ఉంటాయి. 2. మూలధన పరిరక్షణ బఫర్ను CET1 మూలధనం ద్వారా సమకూరుస్తారు. 3. బ్యాలెన్స్ షీట్ వెలుపలి ఎక్స్పోజర్లు మూలధన అవసరాలను ప్రభావితం చేయవచ్చు. ఏ ప్రకటనలు సరైనవి?
- A. 1 మరియు 2 మాత్రమే
- B. 2 మరియు 3 మాత్రమే
- C. 1 మరియు 3 మాత్రమే
- D. 1, 2 మరియు 3
ప్రశ్న 3
ఇతర అంశాలన్నీ మారకుండా ఉన్నాయని భావిస్తే, ఏ చర్య బ్యాంకు CET1 మూలధనాన్ని అత్యంత ప్రత్యక్షంగా పెంచుతుంది?
- A. అదనపు పొదుపు డిపాజిట్లను స్వీకరించడం
- B. మరొక బ్యాంకు నుంచి ఒక రాత్రి కాలవ్యవధికి రుణం తీసుకోవడం
- C. పూర్తిగా చెల్లించిన, అర్హత గల సాధారణ ఈక్విటీ షేర్లను జారీ చేయడం
- D. RBI నుంచి స్వల్పకాలిక ద్రవ్యత్వ రుణం పొందడం
మెయిన్స్: మూలధన సమృద్ధి నియంత్రణ బ్యాంకింగ్ స్థిరత్వాన్ని ఎలా బలోపేతం చేస్తుందో వివరించండి. తగినంత నియంత్రణపరమైన మూలధనం ఉన్నంత మాత్రాన బ్యాంకింగ్ సంక్షోభాన్ని ఎందుకు నివారించలేము? భారతదేశానికి సంబంధించి చర్చించండి. (250 పదాలు)
- CARను నిర్వచించి, రిస్క్-భారిత ఆస్తులను వివరించండి.
- CET1, AT1, టైర్ 2 మూలధనాల మధ్య తేడాలను తెలపండి.
- RBI నిర్దేశించిన కనీస నిష్పత్తులను, మూలధన పరిరక్షణ బఫర్ను పేర్కొనండి.
- నష్టాలను భరించే సామర్థ్యం, డిపాజిటర్ల విశ్వాసం, వ్యవస్థాగత ప్రతిఘటన సామర్థ్యాన్ని వివరించండి.
- ద్రవ్యత్వ రిస్క్, పాలనా వైఫల్యాలు, కేంద్రీకరణ, నష్టాలను ఆలస్యంగా గుర్తించడం గురించి చర్చించండి.
- ప్రభుత్వ రంగ బ్యాంకుల పునర్మూలధనీకరణను లేదా యెస్ బ్యాంక్ను ఉదాహరణగా ఉపయోగించండి.
- మూలధనం, ద్రవ్యత్వం, పర్యవేక్షణ, సంక్షోభ పరిష్కారానికి సంబంధించిన సమగ్ర రక్షణ చర్యలను ప్రస్తావిస్తూ ముగించండి.
అధ్యయన మూలాలు
- RBI: Master Circular on Basel III Capital Regulation, latest applicable edition.
- RBI: Financial Stability Report, sections on banking resilience and stress testing.
- RBI: Guidelines for Implementation of Countercyclical Capital Buffer.
- Basel Committee on Banking Supervision: consolidated Basel Framework, bis.org.
- NCERT: Introductory Macroeconomics, chapter on Money and Banking.
- https://commons.wikimedia.org/wiki/File:AT1_as_part_of_Basel_III_capital_requirements.png