

రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా గోపురం మరియు భవనం, ముంబై శాఖ, మహారాష్ట్ర
Credit: Pinakpani · CC BY-SA 4.0 · source

స్టేట్ బ్యాంక్ ఆఫ్ ఇండియా, తిరువణ్ణామలై, తమిళనాడు.
Credit: Sujithshivam511 · CC BY-SA 4.0 · source
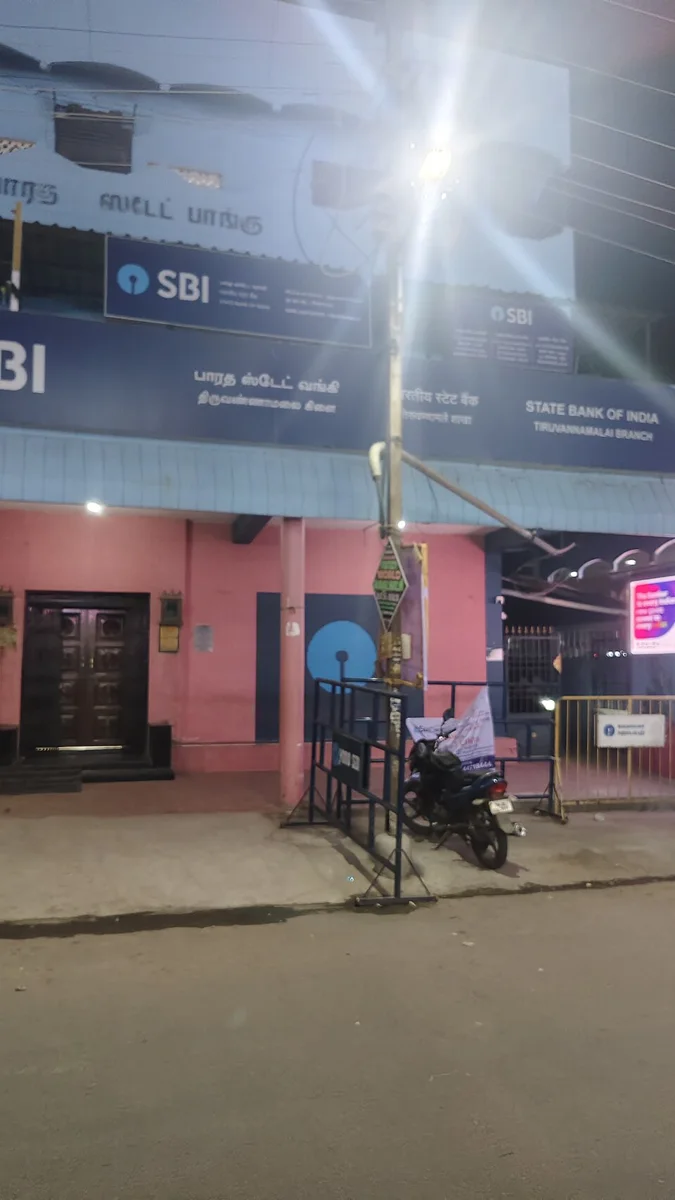
భారతదేశంలోని వాణిజ్య బ్యాంకింగ్కు ఉదాహరణగా తమిళనాడులోని తిరువణ్ణామలైలో ఉన్న స్టేట్ బ్యాంక్ ఆఫ్ ఇండియా శాఖ.
Credit: Sujithshivam511 · CC BY-SA 4.0 · sourceResized and converted to WebP; uncropped.
1. అర్థం, విధులు మరియు ఆర్థిక ప్రాధాన్యం
వాణిజ్య బ్యాంకులు పొదుపుదారులను రుణగ్రహీతలతో అనుసంధానించడంతోపాటు విస్తృతంగా ఉపయోగించే చెల్లింపు సాధనాన్ని అందిస్తాయి. రుణాలివ్వడం లేదా పెట్టుబడులు పెట్టడం కోసం ప్రజల నుంచి ఉపసంహరించుకోగల డిపాజిట్లను స్వీకరించడం వీటి ప్రత్యేక లక్షణం. భారతీయ రిజర్వ్ బ్యాంక్ చట్టం, 1934, నిర్దిష్ట సంస్థలకు సంబంధించిన చట్టాలతోపాటు బ్యాంకింగ్ నియంత్రణ చట్టం, 1949 బ్యాంకింగ్ కంపెనీలకు ప్రధాన చట్టబద్ధ నియంత్రణ చట్రాన్ని కల్పిస్తుంది. RBI బ్యాంకులకు లైసెన్సులు మంజూరు చేసి, వాటిని నియంత్రిస్తుంది; కేవలం డిపాజిట్లు స్వీకరించడం, రుణాలు ఇవ్వడం వల్ల ప్రతి ఆర్థిక సంస్థ స్వయంచాలకంగా బ్యాంకుగా మారదు.
కరెంట్, పొదుపు, కాలపరిమితి డిపాజిట్లను స్వీకరించడం, రుణాలు, ఓవర్డ్రాఫ్టులు, నగదు పరపతి, బిల్లుల ఆధారిత పరపతిని అందించడం బ్యాంకుల ప్రాథమిక విధులు. కరెంట్ ఖాతాలు ప్రధానంగా తరచుగా జరిగే వ్యాపార లావాదేవీలకు ఉపయోగపడతాయి; సాధారణంగా వీటిపై వడ్డీ లభించదు. పొదుపు ఖాతాలు ద్రవ్యలభ్యతతోపాటు వడ్డీ ఆదాయాన్ని అందిస్తాయి. స్థిర, పునరావృత డిపాజిట్లు నిర్దిష్ట కాలవ్యవధుల్లో ప్రణాళికాబద్ధమైన పొదుపునకు తోడ్పడతాయి. బ్యాంకులు నగదు బదిలీలు, వసూళ్లు, హామీలు, పరపతి పత్రాలు, లాకర్లు, అధీకృత విదేశీ మారక సేవలను కూడా అందిస్తాయి.
బ్యాంకులు దీర్ఘకాలిక ఆస్తులకు అవసరమైన నిధుల్లో కొంత భాగాన్ని స్వల్పకాలిక బాధ్యతల ద్వారా సమకూర్చడం ద్వారా పరిపక్వత కాల పరివర్తనను నిర్వహిస్తాయి. అవి చిన్న పొదుపులను సమీకరించడం, రుణగ్రహీతల అర్హతలను పరిశీలించడం, పరపతి వినియోగాన్ని పర్యవేక్షించడం కూడా చేస్తాయి. ఈ విధులు పెట్టుబడులకు, ఆర్థిక వృద్ధికి తోడ్పడతాయి; అయితే బ్యాంకులను ద్రవ్యలభ్యత, పరపతి నష్టభయాలకు గురిచేస్తాయి. బ్యాంకు తన ఆస్తులను నగదుగా మార్చుకోగల వేగం కంటే డిపాజిట్ల ఉపసంహరణ వేగంగా జరిగితే, రుణ చెల్లింపు సామర్థ్యం ఉన్న బ్యాంకు కూడా ద్రవ్యలభ్యత ఒత్తిడిని ఎదుర్కోవచ్చు.
- విత్త మధ్యవర్తిత్వం కుటుంబాల పొదుపులను ఉత్పాదక పెట్టుబడుల వైపు మళ్లిస్తుంది.
- ఏజెన్సీ మరియు చెల్లింపు సేవల్లో తప్పనిసరిగా కొత్త రుణం ఉండాల్సిన అవసరం లేదు.
- వాణిజ్య బ్యాంకులు RBIకి భిన్నమైనవి. RBI కరెన్సీని జారీ చేస్తుంది, ద్రవ్య విధానాన్ని నిర్వహిస్తుంది, బ్యాంకులకు బ్యాంకుగా వ్యవహరిస్తుంది.
2. భారతదేశంలో వాణిజ్య బ్యాంకుల రకాలు
బ్యాంకులను యాజమాన్యం, చట్టబద్ధ హోదా, అనుమతించిన కార్యకలాపాల ఆధారంగా వర్గీకరించవచ్చు. ప్రభుత్వ రంగ బ్యాంకుల్లో ప్రభుత్వానికి మెజారిటీ యాజమాన్య వాటా ఉంటుంది; స్టేట్ బ్యాంక్ ఆఫ్ ఇండియా, బ్యాంక్ ఆఫ్ బరోడా వీటికి ఉదాహరణలు. ప్రైవేటు రంగ బ్యాంకుల్లో HDFC బ్యాంక్, ICICI బ్యాంక్ ఉన్నాయి. విదేశీ బ్యాంకులు శాఖలు లేదా పూర్తి యాజమాన్యంలోని అనుబంధ సంస్థలు వంటి అనుమతించిన నిర్మాణాల ద్వారా కార్యకలాపాలు నిర్వహిస్తాయి. యాజమాన్య వర్గీకరణను షెడ్యూల్డ్ హోదాతో కలిపి భావించకూడదు.
చట్టబద్ధ షరతులను నెరవేర్చిన తర్వాత RBI చట్టం, 1934లోని రెండవ షెడ్యూల్లో చేర్చబడిన బ్యాంకును షెడ్యూల్డ్ బ్యాంకు అంటారు. షెడ్యూల్డ్ బ్యాంకుల్లో వాణిజ్య, సహకార వర్గాలకు చెందిన బ్యాంకులు ఉంటాయి. అందువల్ల ప్రతి షెడ్యూల్డ్ బ్యాంకు వాణిజ్య బ్యాంకు కాదు. అదేవిధంగా, ప్రైవేటు లేదా విదేశీ బ్యాంకు కూడా షెడ్యూల్డ్ బ్యాంకు కావచ్చు. సహకార బ్యాంకులకు ప్రత్యేకమైన యాజమాన్య, చట్టపరమైన లక్షణాలు ఉంటాయి; వాటిని వాణిజ్య బ్యాంకులలో మరో యాజమాన్య ఉపవర్గంగా పరిగణించకూడదు.
గ్రామీణ పరపతి అవసరాలను, ముఖ్యంగా బలహీన వర్గాల అవసరాలను తీర్చేందుకు ప్రాంతీయ గ్రామీణ బ్యాంకుల చట్టం, 1976 కింద ప్రాంతీయ గ్రామీణ బ్యాంకులను ఏర్పాటు చేశారు. చిన్న విత్త బ్యాంకులు డిపాజిట్లను స్వీకరించడానికి, రుణాలివ్వడానికి అనుమతి పొందిన ప్రత్యేక వర్గ బ్యాంకులు; ఆర్థిక సమ్మిళితత్వాన్ని ప్రోత్సహించడం వీటి నిర్దేశిత లక్ష్యం. చెల్లింపు బ్యాంకులు ప్రధానంగా చిన్న పొదుపు, చెల్లింపు సేవలను అందిస్తాయి: అవి రుణాలు ఇవ్వకూడదు లేదా క్రెడిట్ కార్డులు జారీ చేయకూడదు; అయితే డెబిట్ కార్డులను జారీ చేయవచ్చు. స్థానిక ప్రాంత బ్యాంకులు పరిమిత భౌగోళిక ప్రాంతాల్లో కార్యకలాపాలు నిర్వహిస్తాయి.
- ప్రభుత్వ యాజమాన్యం, షెడ్యూల్డ్ హోదా, సార్వత్రిక బ్యాంకింగ్ వేర్వేరు భావనలు.
- చిన్న విత్త బ్యాంకులు, చెల్లింపు బ్యాంకులకు లైసెన్సింగ్ షరతులు, వ్యాపార నమూనాలు వేర్వేరుగా ఉంటాయి.
3. బ్యాలెన్స్ షీట్లు, ఆదాయం మరియు పరపతి సృష్టి
బ్యాంకు బ్యాలెన్స్ షీట్ నిధుల మూలాలను, వాటి వినియోగాన్ని నమోదు చేస్తుంది. డిపాజిట్లు, తీసుకున్న రుణాలు, వాటాదారుల నిధులు బాధ్యతలు–ఈక్విటీ వైపు కనిపిస్తాయి. నగదు, RBI వద్ద నిల్వలు, పెట్టుబడులు, ఇచ్చిన రుణాలు ఆస్తుల వైపు కనిపిస్తాయి. బ్యాంకు డిపాజిటర్లకు డబ్బు చెల్లించవలసి ఉంటుంది కాబట్టి డిపాజిట్లు బాధ్యతలు అవుతాయి. రుణగ్రహీత నుంచి చెల్లింపును పొందే హక్కును సూచిస్తుంది కాబట్టి ఇచ్చిన రుణం ఒక ఆస్తి అవుతుంది. రుణాలు, సెక్యూరిటీలపై లభించే వడ్డీ ప్రధాన ఆదాయ వనరు; బ్యాంకులు రుసుముల ద్వారా కూడా ఆదాయాన్ని పొందుతాయి.
వడ్డీ ఆదాయానికి, వడ్డీ వ్యయానికి మధ్య వ్యత్యాసమే నికర వడ్డీ ఆదాయం. సగటు ఆదాయార్జన ఆస్తులతో పోలిస్తే నికర వడ్డీ ఆదాయం ఎంత ఉందో నికర వడ్డీ మార్జిన్ తెలియజేస్తుంది. ఈ రెండు కొలమానాల్లో ఏదీ నికర లాభానికి సమానం కాదు. నికర లాభంలో నిర్వహణ వ్యయాలు, నష్టాలకు కేటాయింపులు, పన్నులు, ఇతర ఆదాయం కూడా ప్రతిబింబిస్తాయి. మొత్తం డిపాజిట్లలో కరెంట్ ఖాతా, పొదుపు ఖాతా డిపాజిట్ల వాటాను CASA నిష్పత్తి కొలుస్తుంది; తక్కువ వ్యయంతో సమకూరే డిపాజిట్ల ఆధారం పెద్దదిగా ఉంటే నిధుల సమీకరణ ఆర్థిక ప్రయోజనాలు మెరుగుపడవచ్చు.
బ్యాంకు రుణగ్రహీత ఖాతాలో మొత్తాన్ని జమ చేయడం ద్వారా రుణం మంజూరు చేసినప్పుడు, దానికి సమానమైన డిపాజిట్ను సృష్టిస్తుంది. ఆ తరువాత జరిగే చెల్లింపులు బ్యాంకుల మధ్య డిపాజిట్లను, రిజర్వు నిల్వలను పునఃపంపిణీ చేస్తాయి. అయినప్పటికీ, మూలధనం, ద్రవ్యత్వ అవసరాలు, పరపతికి డిమాండ్, రుణగ్రహీత రుణయోగ్యత, నష్టభయ నిర్వహణ పరపతి సృష్టిని పరిమితం చేస్తాయి. రిజర్వు నిష్పత్తి విలోమంగా వ్యక్తీకరించే పాఠ్యపుస్తక గుణకం, బ్యాంకింగ్ వ్యవస్థ నుంచి నగదు బయటకు వెళ్లడం, అదనపు రిజర్వులు ఉండవని ఊహిస్తుంది; వాస్తవ రుణ మంజూరు ప్రక్రియ స్వయంచాలకంగా ఆ గుణకాన్ని అనుసరిస్తుందని భావించరాదు.
- బ్యాంకులు డిపాజిట్ ద్రవ్యాన్ని సృష్టిస్తాయి; సార్వభౌమ కరెన్సీని కాదు.
- ఇతర పరిస్థితులు యథాతథంగా ఉన్నప్పుడు, రుణాన్ని తిరిగి చెల్లించడం సాధారణంగా దానికి సమానమైన డిపాజిట్ ద్రవ్యాన్ని రద్దు చేస్తుంది.
4. RBI నియంత్రణ మరియు ద్రవ్య విధాన ప్రసారం
నగదు నిల్వల నిష్పత్తి ప్రకారం, బ్యాంకులు తమ నికర డిమాండ్ మరియు కాలపరిమితి బాధ్యతల్లో నిర్దేశిత భాగాన్ని RBI వద్ద నగదు నిల్వలుగా నిర్వహించాలి. చట్టబద్ధ ద్రవ్యత్వ నిష్పత్తి ప్రకారం నగదు, బంగారం, ఎలాంటి తాకట్టు లేదా ఇతర భారాలు లేని ఆమోదిత సెక్యూరిటీలతో సహా అర్హత కలిగిన ద్రవ ఆస్తులను నిర్దేశిత స్థాయిలో కలిగి ఉండాలి. SLR ఆస్తులను బ్యాంకులే నిర్వహిస్తాయి; వాటిని తప్పనిసరిగా RBI వద్ద డిపాజిట్ చేయాల్సిన అవసరం లేదు. ఈ రెండు నిష్పత్తులూ విధాన చరరాశులు; ప్రస్తుతం అమలులో ఉన్న వాటి సంఖ్యా విలువలను తాజా RBI నోటిఫికేషన్లతో సరిచూసుకోవాలి.
మూలధన సమృద్ధి అవసరాలు, నష్టభయ భారిత ఆస్తులకు అనుగుణంగా నష్టాలను భరించగల రక్షణ నిల్వను అందిస్తాయి. మూలధనం, నగదు నిల్వలు ఒకటే కావు: ఒక బ్యాంకుకు తగినంత మూలధనం ఉన్నప్పటికీ, అది తాత్కాలికంగా ద్రవ నిధుల కొరతను ఎదుర్కోవచ్చు. బాసెల్ III మూలధన నాణ్యత, లీవరేజ్ నియంత్రణ, ద్రవ్యత్వ ప్రమాణాలకు కూడా ప్రాధాన్యం ఇస్తుంది. RBI పర్యవేక్షణలో ఆస్తుల నాణ్యత, పరిపాలన, నష్టభయ కేంద్రీకరణ, నిబంధనల అనుసరణను పరిశీలిస్తారు. బ్యాంకులు నిర్దేశిత నియంత్రణ పరిమితులను ఉల్లంఘించినప్పుడు దిద్దుబాటు పరిమితులను విధించవచ్చు.
వాణిజ్య బ్యాంకులు డిపాజిట్, రుణ వడ్డీ రేట్లు, పరపతి లభ్యత, ఆర్థిక పరిస్థితుల ద్వారా ద్రవ్య విధానాన్ని ప్రసారం చేస్తాయి. రెపో రేటులో మార్పు బ్యాంకుల నిధుల సమీకరణ వ్యయాలను, రుణ వడ్డీ రేట్ల నిర్ణయాన్ని ప్రభావితం చేయవచ్చు. అయితే, డిపాజిట్ వడ్డీ రేట్ల పునర్నిర్ణయం, ఒత్తిడికి గురైన ఆస్తి-అప్పుల పట్టికలు లేదా బలహీనమైన పరపతి డిమాండ్ కారణంగా ఈ ప్రసారం ఆలస్యం కావచ్చు. అందువల్ల ద్రవ్య విధానం ప్రతి రుణ వడ్డీ రేటును యాంత్రికంగా నిర్ణయించకుండా, బ్యాంకుల ద్వారా పనిచేస్తుంది. నియంత్రణపరమైన నిబంధనలను, అధికారిక జోక్యాలను మార్కెట్ ఆధారిత వాణిజ్య నిర్ణయాల నుంచి వేరుగా గుర్తించాలి.
- CRR, SLR మరియు మూలధన సమృద్ధి వేర్వేరు ప్రయోజనాలను నెరవేరుస్తాయి.
- నష్టాలను గుర్తించి, పునర్వ్యవస్థీకరణ చేపట్టకుండా, దివాలా స్థితిలో ఉన్న సంస్థను ద్రవ్యత్వ మద్దతుతో శాశ్వతంగా గట్టెక్కించలేము.
5. ఆస్తుల నాణ్యత, డిపాజిటర్ల రక్షణ మరియు ఆర్థిక సమ్మిళితం
రుణగ్రహీతలు తిరిగి చెల్లించడంలో విఫలమైనప్పుడు పరపతి నష్టభయం తలెత్తుతుంది. సాధారణంగా, కాలపరిమితి రుణానికి సంబంధించిన వడ్డీ లేదా అసలు చెల్లించాల్సిన గడువు దాటి 90 రోజులకు మించి బకాయి ఉంటే, ఆ రుణం నిరర్థక ఆస్తిగా మారుతుంది; వ్యవసాయ రుణాలకు పంట కాలాలతో అనుసంధానమైన నిబంధనలు వర్తిస్తాయి. NPAsను ఉపప్రామాణిక, సందేహాస్పద లేదా నష్ట ఆస్తులుగా వర్గీకరిస్తారు. బ్యాంకులు విలువ క్షీణించిన ఆస్తులను గుర్తించి, వాటి కోసం నిధుల కేటాయింపులు చేయాలి. స్థూల NPAs అనేవి సంబంధిత మినహాయింపులకు ముందు గుర్తించిన మొండి రుణాల మొత్తం నిల్వను సూచిస్తాయి; నికర NPAs అనేవి నిర్దేశిత నిధుల కేటాయింపులు, సర్దుబాట్ల అనంతర స్థితిని ప్రతిబింబిస్తాయి.
రుణ వసూలు యంత్రాంగాల్లో SARFAESI చట్టం, 2002, రుణ వసూలు ట్రైబ్యునళ్లు, దివాలా మరియు రుణ అశక్తత స్మృతి (Insolvency and Bankruptcy Code), 2016 ఉన్నాయి. వీటి వర్తింపు చట్టబద్ధమైన షరతులపై, సంబంధిత రుణగ్రహీత లేదా ఆస్తిపై ఆధారపడి ఉంటుంది. రుణాన్ని ఖాతా పుస్తకాల నుంచి తొలగించడం (write-off) ఒక లెక్కల నిర్వహణ చర్య; అది రుణగ్రహీత తిరిగి చెల్లించాల్సిన బాధ్యతను తప్పనిసరిగా మాఫీ చేయదు. రుణ పునర్వ్యవస్థీకరణ రుణ నిబంధనలను మారుస్తుంది; అంతమాత్రాన సంబంధిత రుణగ్రహీత ఆర్థికంగా పటిష్ఠంగా మారినట్లు నిర్ధారణ కాదు.
DICGC రక్షణ ఒకే హక్కు, హోదాలో ఉన్న అర్హతగల డిపాజిట్లకు, అన్ని శాఖల్లోని అసలు, వడ్డీని కలిపి, ఒక్కో బ్యాంకులో ఒక్కో డిపాజిటర్కు ₹5 లక్షల వరకు వర్తిస్తుంది. వేర్వేరు బ్యాంకుల్లోని డిపాజిట్లకు వేర్వేరుగా బీమా రక్షణ లభిస్తుంది. ప్రాధాన్యతా రంగ రుణ వితరణ, ప్రాథమిక పొదుపు ఖాతాలు, బ్యాంకింగ్ వ్యాపార ప్రతినిధులు, ప్రధాన మంత్రి జన్-ధన్ యోజన ద్వారా ఆర్థిక సమ్మిళితాన్ని ప్రోత్సహిస్తారు. అయితే, ఖాతా తెరవడం ఆరంభం మాత్రమే: అర్థవంతమైన ఆర్థిక సమ్మిళితానికి ఖాతాను క్రమం తప్పకుండా వినియోగించడం, అందుబాటులో పరపతి, వినియోగదారుల రక్షణ, సమర్థవంతమైన ఫిర్యాదుల పరిష్కారం కూడా అవసరం.
- డిపాజిట్ బీమా అనేది ప్రతి ఆర్థిక ఉత్పత్తికి అపరిమిత రక్షణ కాదు.
- ప్రాధాన్యతా రంగ రుణ వితరణ అనేది నిర్దేశిత పరపతి; అది తప్పనిసరిగా సబ్సిడీతో కూడిన పరపతి కాదు.
- డిజిటల్ సౌలభ్యంతో పాటు మోసాలపై అవగాహన, సురక్షితమైన గుర్తింపు ధ్రువీకరణ ఉండాలి.
వాణిజ్య బ్యాంకులు: డిపాజిట్లు, పరపతి మరియు చెల్లింపుల అనుసంధానం
మెటాడేటా తమిళనాడులోని తిరువణ్ణామలైలో ఉన్న స్టేట్ బ్యాంక్ ఆఫ్ ఇండియా శాఖను గుర్తిస్తుంది. అందువల్ల ఇది వాణిజ్య బ్యాంకింగ్కు నేరుగా సంబంధించిన ఉదాహరణ. SBI ఒక ప్రభుత్వ రంగ వాణిజ్య బ్యాంకు: ప్రభుత్వ యాజమాన్యంలో ఉన్నంత మాత్రాన అది కేంద్ర బ్యాంకు కాదు. వాణిజ్య బ్యాంకులు డిపాజిట్లు, రుణాలు, చెల్లింపు సేవల ద్వారా కుటుంబాలు, వ్యాపార సంస్థలు, ఇతర ఖాతాదారులకు సేవలందిస్తాయి. మరోవైపు, భారతీయ రిజర్వ్ బ్యాంక్ ద్రవ్య విధానం, బ్యాంకింగ్ నియంత్రణతో సహా కేంద్ర బ్యాంకు విధులను నిర్వహిస్తుంది.
వాణిజ్య బ్యాంకు ఆస్తి-అప్పుల పట్టిక దాని మధ్యవర్తిత్వ పాత్రను స్పష్టం చేస్తుంది. ఖాతాదారుల డిపాజిట్లు బ్యాంకు బాధ్యతలు; ఎందుకంటే ఆ నిధులను డిపాజిట్దారులకు తిరిగి చెల్లించాల్సిన బాధ్యత బ్యాంకుపై ఉంటుంది. రుణాలు, పెట్టుబడులు ఆస్తులు; ఎందుకంటే అవి రుణగ్రహీతలు లేదా సెక్యూరిటీల జారీదారుల నుంచి చెల్లింపులు పొందే హక్కులను కల్పిస్తాయి. రుణాల మంజూరు ద్వారా దానికి సమానమైన డిపాజిట్ను సృష్టించవచ్చు. తద్వారా స్థిర పరిమాణంలో ఉన్న పొదుపులను కేవలం బదిలీ చేయడం కాకుండా, బ్యాంకు ద్రవ్యం విస్తరిస్తుంది. అయితే, మూలధన అవసరాలు, ద్రవ్యత్వ అవసరాలు, నియంత్రణ, రుణగ్రహీతల డిమాండ్, పరపతి నష్టభయం వంటి అంశాలు పరపతి సృష్టిని పరిమితం చేస్తాయి.
ఖాతాదారులను అధికారిక పొదుపు, పరపతి, చెల్లింపు మార్గాలతో అనుసంధానించడం ద్వారా బ్యాంకు శాఖలు ఆర్థిక సమ్మిళితత్వానికి తోడ్పడగలవు. అయితే, ఒక శాఖ ఉన్నంత మాత్రాన ఈ సేవలు భరించగల వ్యయంతో లభిస్తున్నాయని, అందుబాటులో ఉన్నాయని లేదా నాణ్యంగా ఉన్నాయని నిర్ధారించలేము. అందించిన మెటాడేటా సంస్థను, ప్రదేశాన్ని గుర్తిస్తుంది; కానీ ఈ శాఖ పనితీరు, దాని ఖాతాదారుల వర్గాలు లేదా నిర్దిష్ట సదుపాయాలను నిర్ధారించలేదు.
- ప్రభుత్వ రంగ యాజమాన్యం, షెడ్యూల్డ్ బ్యాంకు హోదా వేర్వేరు వర్గీకరణలు; వీటిలో ఏదీ వాణిజ్య బ్యాంకును ద్రవ్య విధాన ప్రాధికార సంస్థగా మార్చదు.
- CRR అనేది RBI వద్ద నిర్వహించే నగదు నిల్వలకు సంబంధించినది; SLR అనేది బ్యాంకులు నిర్వహించే నిర్దేశిత ద్రవ్యత్వ ఆస్తులకు సంబంధించినది. వీటిలో ఏదీ బ్యాంకు మూలధనానికి సమానం కాదు.
- విధాన వడ్డీ రేట్లలో మార్పులు రుణ, డిపాజిట్ వడ్డీ రేట్లను ప్రభావితం చేస్తాయి. అయితే, ఈ ప్రసారం నిధుల సమీకరణ వ్యయాలు, ఆస్తుల నాణ్యత, పోటీ, రుణ వడ్డీ రేట్ల నిర్ణయ విధానాలపై కూడా ఆధారపడి ఉంటుంది.
బ్యాంకు రుణ వితరణ మరియు డిపాజిట్ ద్రవ్య సృష్టి
- 1. రుణగ్రహీత రుణ పరపతిని, నియంత్రణ నిబంధనల పరిధిలో రుణం ఇవ్వగల సామర్థ్యాన్ని బ్యాంకు అంచనా వేస్తుంది.
- 2. రుణ ఆమోదంతో రుణ ఆస్తి ఏర్పడుతుంది; దానికి అనుగుణంగా డిపాజిట్ బాధ్యత జమ అవుతుంది.
- 3. రుణగ్రహీత బ్యాంకింగ్ వ్యవస్థ ద్వారా ఆ డిపాజిట్ను ఖర్చు చేస్తారు.
- 4. అంతర్బ్యాంకు చెల్లింపుల పరిష్కారానికి రిజర్వు నిల్వలను ఉపయోగించాల్సి ఉంటుంది.
- 5. మూలధనం, ద్రవ్యత్వం, నష్టభయానికి సంబంధించిన పరిమితులు తదుపరి విస్తరణను నియంత్రిస్తాయి.
- 6. రుణ చెల్లింపు రుణ ఆస్తిని తగ్గిస్తుంది; సాధారణంగా దానికి అనుగుణమైన డిపాజిట్ ద్రవ్యాన్ని కూడా రద్దు చేస్తుంది.
| భావన | అర్థం | ప్రిలిమ్స్కు ముఖ్యమైన వ్యత్యాసం |
|---|---|---|
| CRR | RBI వద్ద తప్పనిసరిగా ఉంచాల్సిన నగదు నిల్వలు | ఇది బ్యాంకు మూలధనంతో సమానం కాదు |
| SLR | తప్పనిసరిగా కలిగి ఉండాల్సిన అర్హతగల ద్రవ ఆస్తుల నిల్వలు | ఇది RBI వద్ద ఉంచే నిల్వలకు మాత్రమే పరిమితం కాదు |
| మూలధన సమృద్ధి | నష్టభయ భారిత ఆస్తులకు సంబంధించి అర్హతగల నియంత్రణ మూలధనం | ప్రధానంగా నష్టాలను భరించే సామర్థ్యాన్ని కల్పిస్తుంది |
| షెడ్యూల్డ్ హోదా | RBI చట్టంలోని రెండవ షెడ్యూల్లో చేర్చబడటం | ఇది ప్రభుత్వ యాజమాన్యాన్ని నిర్ధారించదు |
| డిపాజిట్ బీమా | చట్టబద్ధ పరిమితులలో అర్హతగల డిపాజిట్లకు రక్షణ | పరిమితి ప్రతి బ్యాంకులో ప్రతి డిపాజిటర్కు వర్తిస్తుంది; ప్రతి శాఖకు కాదు |
వాస్తవ సంఘటనలు – కేస్ స్టడీలు
యెస్ బ్యాంకు పునర్నిర్మాణం, 2020
మార్చి 2020లో, ఆర్థిక ఒత్తిడి నేపథ్యంలో యెస్ బ్యాంకుపై తాత్కాలిక మారటోరియం విధించారు. ప్రభుత్వం నోటిఫై చేసిన పునర్నిర్మాణ పథకంలో భాగంగా, ఇతర సంస్థలతో కలిసి SBI నేతృత్వంలో పెట్టుబడులు పెట్టారు. పాలన, ఆస్తుల నాణ్యత, డిపాజిట్దారుల విశ్వాసం, ద్రవ్యత్వం పరస్పరం ఎలా ప్రభావితం చేసుకుంటాయో, పునర్నిర్మాణం బ్యాంకింగ్ కార్యకలాపాల నిరంతర కొనసాగింపును ఎలా కాపాడగలదో ఈ ఉదంతం వివరిస్తుంది.
ప్రధాన మంత్రి జన్-ధన్ యోజన
28 ఆగస్టు 2014న ప్రారంభించిన PMJDY, బిజినెస్ కరస్పాండెంట్లు, అనుబంధ సేవల సహకారంతో ప్రాథమిక బ్యాంకు ఖాతాల లభ్యతను విస్తరించింది. ప్రత్యక్ష ప్రయోజన బదిలీలతో దీనిని అనుసంధానించడం, ప్రభుత్వ చెల్లింపులను లబ్ధిదారులకు అందించడంలో వాణిజ్య బ్యాంకుల పాత్రను తెలియజేస్తుంది. ఖాతాల సంఖ్యకు మించి, ఖాతాల్లో లావాదేవీల నిర్వహణ, చిట్టచివరి స్థాయిలో సేవల నాణ్యత ముఖ్యమైన కొలమానాలుగా నిలుస్తాయి.
సాధన ప్రశ్నలు
ప్రశ్న 1
వాణిజ్య బ్యాంకు ఆస్తి-అప్పుల పట్టికలోని కింది అంశాలను పరిశీలించండి: 1. ఖాతాదారుల డిపాజిట్లు 2. వ్యాపార సంస్థలకు ఇచ్చిన రుణాలు 3. బ్యాంకు కలిగి ఉన్న ప్రభుత్వ సెక్యూరిటీలు. వీటిలో బ్యాంకు ఆస్తులు ఏవి?
- A. 1 మరియు 2 మాత్రమే
- B. 2 మరియు 3 మాత్రమే
- C. 1 మరియు 3 మాత్రమే
- D. 1, 2 మరియు 3
ప్రశ్న 2
కింది ప్రకటనలను పరిశీలించండి: 1. ప్రతి షెడ్యూల్డ్ బ్యాంకు ప్రభుత్వ యాజమాన్యంలో ఉంటుంది. 2. చిన్న విత్త బ్యాంకులు డిపాజిట్లను స్వీకరించవచ్చు, రుణాలు ఇవ్వవచ్చు. 3. చెల్లింపుల బ్యాంకులు క్రెడిట్ కార్డులను జారీ చేయవచ్చు. ఏ ప్రకటన సరైనది?
- A. 1 మాత్రమే
- B. 2 మాత్రమే
- C. 2 మరియు 3 మాత్రమే
- D. 1 మరియు 3 మాత్రమే
ప్రశ్న 3
ఒక డిపాజిట్దారుడు బీమా పరిధిలో ఉన్న ఒకే బ్యాంకుకు చెందిన రెండు శాఖలలో, ఒకే హక్కు మరియు హోదాలో ఉన్న అర్హతగల ఖాతాలలో, జమ అయిన వడ్డీతో సహా వరుసగా ₹4 లక్షలు మరియు ₹3 లక్షలు కలిగి ఉన్నారు. గరిష్ఠంగా లభించే మొత్తం DICGC బీమా రక్షణ ఎంత?
- A. ₹3 లక్షలు
- B. ₹4 లక్షలు
- C. ₹5 లక్షలు
- D. ₹7 లక్షలు
మెయిన్స్: వాణిజ్య బ్యాంకులు పరపతి విస్తరణ, ఆర్థిక సమ్మిళితత్వాన్ని వివేకపూర్వక నియంత్రణ ప్రమాణాలకు అనుగుణమైన స్థిరత్వంతో సమన్వయం చేయాలి. భారతదేశ సందర్భంలో చర్చించండి. 250 పదాల్లో సమాధానం రాయండి.
- ఆర్థిక మధ్యవర్తిత్వం, డిపాజిట్ ద్రవ్య సృష్టి, ద్రవ్య విధాన ప్రసారాన్ని వివరించండి.
- ఆర్థిక సమ్మిళితత్వాన్ని PMJDY, బిజినెస్ కరస్పాండెంట్లు, ప్రాధాన్య రంగ రుణాల మంజూరుతో అనుసంధానించండి.
- ద్రవ్యత్వ నష్టభయం, పరపతి నష్టభయం, మూలధన అపర్యాప్తత మధ్య తేడాలను వివరించండి.
- పర్యవేక్షణ, సంభావ్య నష్టాలకు నిధుల కేటాయింపు, అదనపు మూలధన నిల్వలు, డిపాజిట్ బీమా గురించి చర్చించండి.
- స్థిరత్వానికి సంబంధించిన సమస్యలను వివరించడానికి యెస్ బ్యాంకు పునర్నిర్మాణాన్ని ఉదాహరణగా ఉపయోగించండి.
- పటిష్ఠమైన పాలన, బాధ్యతాయుతమైన రుణాల మంజూరు, సైబర్ భద్రత, సులభంగా అందుబాటులో ఉండే ఫిర్యాదుల పరిష్కార వ్యవస్థను సిఫారసు చేయండి.
అధ్యయన మూలాలు
- NCERT, Introductory Macroeconomics: Money and Banking.
- India Code: Banking Regulation Act, 1949 and Reserve Bank of India Act, 1934.
- Reserve Bank of India: Report on Trend and Progress of Banking in India.
- Reserve Bank of India: Financial Stability Report and current regulatory directions.
- DICGC official website: A Guide to Deposit Insurance.
- Department of Financial Services: PMJDY official website.
- https://commons.wikimedia.org/wiki/File:State_Bank_of_India.tiruvannamalai_Branch..jpg