
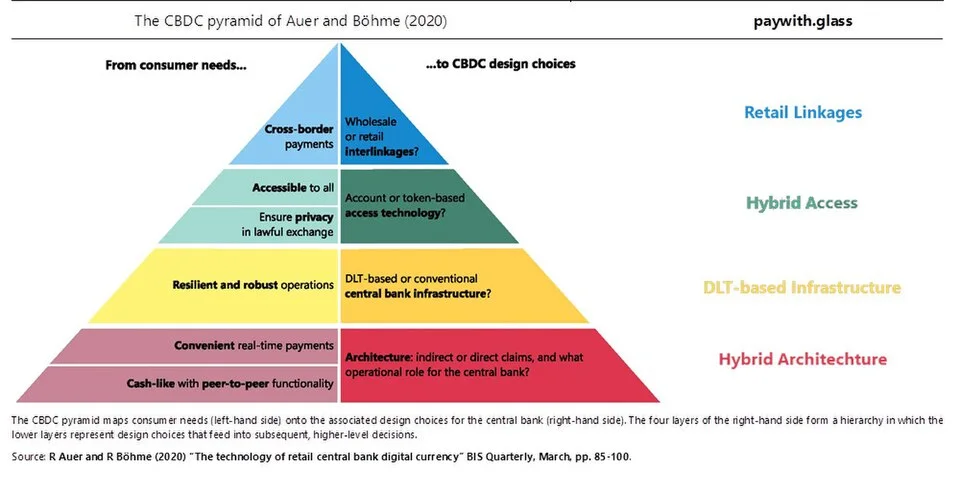
paywith.glass యొక్క CBDC రూపకల్పన–పిరమిడ్ వర్గీకరణ; ఇది భావనాత్మక దృష్టాంతం మాత్రమే, RBI దీనిని స్వీకరించిందనడానికి ఆధారం కాదు.
Credit: Hatter.glass · CC BY-SA 4.0 · sourceResized and converted to WebP; uncropped.
1. అర్థం మరియు విత్త వ్యవస్థలో స్థానం
CBDC అనేది ఒక దేశ సార్వభౌమ కరెన్సీ యొక్క డిజిటల్ రూపం. దాని విలువ ఆ దేశ జాతీయ లెక్కింపు ప్రమాణంలో వ్యక్తమవుతుంది; దానిని ఆ దేశ కేంద్ర బ్యాంకు జారీ చేస్తుంది. ఇది కేంద్ర బ్యాంకు ద్రవ్యానికి ఉన్న ద్రవ్య స్వభావాన్ని ఎలక్ట్రానిక్ పద్ధతిలో బదిలీ చేయగల సామర్థ్యంతో మిళితం చేస్తుంది. ఇది కేవలం బ్యాంకు డిపాజిట్కు డిజిటల్ ప్రతిరూపం మాత్రమే కాదు. భారతదేశంలో డిజిటల్ రూపాయిని RBI జారీ చేస్తుంది. RBI జారీ చేసిన బ్యాంకు నోటు మాదిరిగానే, ఇది RBI యొక్క ప్రత్యక్ష చెల్లింపు బాధ్యతను సూచిస్తుంది.
ఆధునిక ద్రవ్య వ్యవస్థల్లో కేంద్ర బ్యాంకు ద్రవ్యం, వాణిజ్య బ్యాంకు ద్రవ్యం రెండూ ఉంటాయి. ప్రజల వద్ద ఉన్న కరెన్సీ, బ్యాంకులు కేంద్ర బ్యాంకు వద్ద నిర్వహించే నిల్వల శేషాలు కేంద్ర బ్యాంకు ద్రవ్యం యొక్క రూపాలు. అయితే, ఒక కుటుంబానికి చెందిన పొదుపు ఖాతా ఆ కుటుంబం ఖాతా కలిగి ఉన్న వాణిజ్య బ్యాంకుకు బాధ్యతగా ఉంటుంది. ఆ కుటుంబం సాధారణ బ్యాంకు ఖాతాతో అనుసంధానించిన UPI లావాదేవీ ద్వారా చెల్లింపు చేసినప్పుడు, కొత్త రూపంలోని సార్వభౌమ కరెన్సీని పొందడం కాకుండా వాణిజ్య బ్యాంకు ద్రవ్యాన్ని బదిలీ చేస్తుంది.
e₹ వినిమయ మాధ్యమంగా, లెక్కింపు ప్రమాణంగా, విలువను నిల్వ చేసుకునే సాధనంగా పనిచేస్తుంది. దీని విలువ భౌతిక రూపంలోని రూపాయికి సమానం: ఒక డిజిటల్ రూపాయి ఒక రూపాయికి సమానం. ఇది ప్రత్యేక మారకపు రేటు కలిగిన కొత్త కరెన్సీ కాదు. దీనికి సహజంగానే ద్రవ్యోల్బణం నుంచి రక్షణ కూడా ఉండదు; రూపాయి కొనుగోలు శక్తిలో మార్పులకు అనుగుణంగా దీని కొనుగోలు శక్తి మారుతుంది.
- CBDC అనేది ద్రవ్యం; UPI అనేది ద్రవ్యాన్ని బదిలీ చేయడానికి ఉపయోగించే చెల్లింపు ఇంటర్ఫేస్ మరియు మౌలిక సదుపాయాల వ్యవస్థ.
- బ్యాంకు డిపాజిట్ అనేది వాణిజ్య బ్యాంకు నుంచి చెల్లింపు పొందే హక్కు; CBDC అనేది కేంద్ర బ్యాంకు నుంచి చెల్లింపు పొందే హక్కు.
- ప్రైవేట్ క్రిప్టోకరెన్సీలు RBI చెల్లింపు బాధ్యతలు కావు. స్థిరమైన విలువను కొనసాగించేలా రూపొందించినప్పటికీ, స్టేబుల్కాయిన్లు కూడా సార్వభౌమ CBDCకి భిన్నంగానే ఉంటాయి.
2. రకాలు మరియు రూపకల్పన ఎంపికలు
CBDCలను సాధారణంగా రిటైల్ లేదా హోల్సేల్గా వర్గీకరిస్తారు. వ్యక్తులు, వ్యాపార సంస్థలు రోజువారీ చెల్లింపులు చేయడానికి రిటైల్ CBDCని రూపొందిస్తారు. హోల్సేల్ CBDCని ఆర్థిక సంస్థలకు మాత్రమే పరిమిత ప్రాప్యత ఉండేలా, ముఖ్యంగా అంతర్బ్యాంకు పరిష్కారం, సెక్యూరిటీల లావాదేవీలు, భవిష్యత్తులో సరిహద్దులు దాటే చెల్లింపుల కోసం కూడా ఉపయోగపడేలా రూపొందిస్తారు. ఈ వర్గాలు ప్రాప్యతను, వినియోగాన్ని వివరిస్తాయి; అవి ఒకే విధమైన సాంకేతిక నిర్మాణాన్ని నిర్దేశించవు.
టోకెన్ ఆధారిత CBDCలో టోకెన్ ప్రామాణికతను, దానిని బదిలీ చేయగల సామర్థ్యం ఆ టోకెన్ కలిగి ఉన్న వ్యక్తికి ఉందో లేదో ధ్రువీకరించాలి. ఖాతా ఆధారిత CBDCలో ఖాతాదారు గుర్తింపును ధ్రువీకరించి, లావాదేవీ ఫలితంగా ఖాతా నిల్వలో ఏర్పడే మార్పులను నమోదు చేస్తారు. RBI అక్టోబర్ 2022లో విడుదల చేసిన భావన పత్రం (Concept Note), రిటైల్ CBDCకి టోకెన్ ఆధారిత విధానం మెరుగైనదిగా, హోల్సేల్ CBDCకి ఖాతా ఆధారిత విధానం అనుకూలంగా ఉండే అవకాశం ఉన్నదిగా పేర్కొంది. భారతదేశ రిటైల్ ప్రయోగాత్మక కార్యక్రమంలో చట్టబద్ధ చెల్లింపు సాధనానికి ప్రాతినిధ్యం వహించే డిజిటల్ టోకెన్లను ఉపయోగిస్తున్నారు.
జారీ, పంపిణీలను కూడా భిన్నమైన పద్ధతుల్లో నిర్వహించవచ్చు. ప్రత్యక్ష నమూనాలో కేంద్ర బ్యాంకే జారీతో పాటు వినియోగదారులకు నేరుగా అందించే సేవలను కూడా నిర్వహిస్తుంది. మధ్యవర్తిత్వ నమూనాలో బ్యాంకులు లేదా ఇతర అధీకృత సంస్థలు CBDCని పంపిణీ చేసి, వినియోగదారులకు సేవలు అందిస్తాయి; అయితే ఆ కరెన్సీ కేంద్ర బ్యాంకు బాధ్యతగానే ఉంటుంది. భారతదేశ రిటైల్ ప్రయోగాత్మక కార్యక్రమం, భాగస్వామ్య బ్యాంకులతో కూడిన రెండంచెల వ్యవస్థను అనుసరిస్తుంది. మధ్యవర్తిత్వం వల్ల e₹ బ్యాంకు డిపాజిట్గా మారదు.
CBDCలో కేంద్రీకృత డేటాబేస్లు, పంపిణీకృత లెడ్జర్లు లేదా వివిధ సాంకేతికతల కలయికలను ఉపయోగించవచ్చు. బ్లాక్చెయిన్, మైనింగ్, వికేంద్రీకృత ఏకాభిప్రాయ యంత్రాంగం అనేవి CBDCని నిర్వచించే తప్పనిసరి అవసరాలు కావు. వడ్డీ చెల్లింపు, కలిగి ఉండగల మొత్తంపై పరిమితులు, లావాదేవీ పరిమితులు, ఆఫ్లైన్లో పనిచేసే సామర్థ్యం, గోప్యతా రక్షణ చర్యలు ఇతర రూపకల్పన ఎంపికల్లో భాగంగా ఉంటాయి. ఈ ఎంపికలు వినియోగ స్వీకరణ, ఆర్థిక స్థిరత్వం, అంతరాయాలను తట్టుకొని కార్యకలాపాలను కొనసాగించగల సామర్థ్యంపై ప్రభావం చూపుతాయి.
3. భారతదేశ చట్టపరమైన చట్రం మరియు ప్రయోగాత్మక కార్యక్రమాలు
కేంద్ర బడ్జెట్ 2022–23 డిజిటల్ రూపాయిని ప్రవేశపెట్టనున్నట్లు ప్రకటించింది. ఆర్థిక చట్టం, 2022 ద్వారా RBI చట్టం, 1934ను సవరించారు; ఇందులో భౌతిక, డిజిటల్ రూపాలు రెండింటినీ చేర్చేలా బ్యాంకు నోటు నిర్వచనాన్ని సవరించడం కూడా ఉంది. అనంతరం RBI అక్టోబర్ 2022లో CBDCపై తన భావన పత్రాన్ని ప్రచురించింది. ఈ పరిణామాలు e₹ను ప్రయోగాత్మకంగా పరీక్షించడానికి చట్టపరమైన, విధానపరమైన పునాదిని కల్పించాయి.
టోకు ప్రయోగాత్మక కార్యక్రమం, e₹-W, 1 నవంబర్ 2022న ప్రారంభమైంది. ప్రభుత్వ సెక్యూరిటీల ద్వితీయ మార్కెట్ లావాదేవీల పరిష్కారం దీని ప్రారంభ వినియోగ సందర్భం. కేంద్ర బ్యాంకు ద్రవ్యంలో లావాదేవీల పరిష్కారం చేపట్టడం వల్ల పరిష్కార నష్టభయం, సంబంధిత వ్యయాలు తగ్గుతాయా అని పరీక్షించడం దీని లక్ష్యం. ఇది పరిమిత ఆర్థిక మార్కెట్ ప్రయోగాత్మక కార్యక్రమం మాత్రమే; సాధారణ ప్రజల కోసం ఉద్దేశించిన డిజిటల్ వాలెట్ పథకం కాదు.
చిల్లర ప్రయోగాత్మక కార్యక్రమం, e₹-R, పాల్గొనే వినియోగదారులు, వ్యాపారులతో కూడిన పరిమిత వినియోగదారుల సమూహంలో 1 డిసెంబర్ 2022న ప్రారంభమైంది. ప్రారంభంలో ముంబై, న్యూఢిల్లీ, బెంగళూరు, భువనేశ్వర్ నగరాల్లో దీనిని ప్రవేశపెట్టారు. పాల్గొనే బ్యాంకులు అందించే డిజిటల్ వాలెట్ల ద్వారా వినియోగదారులు లావాదేవీలు నిర్వహించవచ్చు. వ్యక్తి నుంచి వ్యక్తికి, వ్యక్తి నుంచి వ్యాపారికి చెల్లింపులు చేయడానికి వీలు కల్పించారు. e₹పై వడ్డీ లభించదు. దీనిని బ్యాంకు డిపాజిట్లతో సహా ఇతర ద్రవ్య రూపాల్లోకి మార్చుకోవచ్చు.
తదనంతరం RBI, CBDC వాలెట్లు, UPI QR కోడ్ల మధ్య పరస్పర అనుసంధాన వినియోగ సామర్థ్యాన్ని కల్పించింది. దీనివల్ల వ్యాపారుల వద్ద CBDC చెల్లింపుల ఆమోదం విస్తరించింది; అయితే CBDC, UPI ఒకటే అని దీని అర్థం కాదు. ఫిబ్రవరి 2024లో చిల్లర ప్రయోగాత్మక కార్యక్రమంలో ప్రోగ్రామబిలిటీ, ఆఫ్లైన్ కార్యాచరణను ప్రవేశపెట్టనున్నట్లు RBI ప్రకటించింది. ఇవి ఇంకా అభివృద్ధి చెందుతున్న సామర్థ్యాలు: ఒక ప్రకటన లేదా ప్రయోగాన్ని అందరికీ అందుబాటులోకి వచ్చినట్లుగానో, నగదును భర్తీ చేసినట్లుగానో అర్థం చేసుకోకూడదు.
4. ప్రయోజనాలు, అభివృద్ధి సంబంధిత అనువర్తనాలు
చెల్లింపులు అంతకంతకూ డిజిటల్ రూపంలోకి మారుతున్న నేపథ్యంలో, చిల్లర CBDC కేంద్ర బ్యాంకు ద్రవ్యాన్ని ప్రజలకు అందుబాటులో ఉంచగలదు. ఇది నగదుకు, ప్రస్తుత ఎలక్ట్రానిక్ చెల్లింపు వ్యవస్థలకు అనుబంధంగా పనిచేయవచ్చు; పోటీని ప్రోత్సహించి, అదనపు చెల్లింపు ఎంపికను అందించవచ్చు. భౌతిక కరెన్సీ ముద్రణ, రవాణా, నిర్వహణలో సాధ్యమయ్యే వ్యయ పొదుపులను, డిజిటల్ మౌలిక సదుపాయాలు, సైబర్ భద్రత, వినియోగదారుల సహాయ సేవలపై అయ్యే ఖర్చులతో పోల్చి అంచనా వేయాలి.
మారుమూల గ్రామీణ ప్రాంతాలతో సహా ఇంటర్నెట్ అనుసంధానం నమ్మదగిన విధంగా లేని ప్రాంతాల్లో ఆఫ్లైన్ కార్యాచరణ లావాదేవీలకు తోడ్పడవచ్చు. నిర్దిష్ట నిధులను ఆమోదించిన ప్రయోజనాలు, ప్రదేశాలు లేదా కాలవ్యవధులకు మాత్రమే వినియోగించేలా ప్రోగ్రామబిలిటీ వీలు కల్పించవచ్చు. అందువల్ల లక్షిత ప్రయోజనాల పంపిణీలో ఇది ఉపయోగకరంగా ఉండే అవకాశం ఉంది. ఈ అవకాశాలకు తగిన రక్షణ చర్యలు అవసరం: వ్యయంపై పరిమితులు వినియోగదారుల ఎంపిక స్వేచ్ఛను తగ్గించవచ్చు; అలాగే డిజిటల్ సదుపాయాల లభ్యత మాత్రమే సమ్మిళితత్వానికి హామీ ఇవ్వదు.
సెక్యూరిటీల బదిలీని చెల్లింపుతో అనుసంధానించే చెల్లింపునకు ప్రతిగా బదిలీ (delivery-versus-payment) ఏర్పాట్ల ద్వారా టోకు CBDC లావాదేవీల పరిష్కార సామర్థ్యాన్ని మెరుగుపరచవచ్చు. సరిహద్దుల ఆవల CBDC ఏర్పాట్లు మధ్యవర్తుల శ్రేణులను, లావాదేవీ వ్యయాలను తగ్గించవచ్చు. అయితే వీటికి విదేశీ మారకద్రవ్యం, చట్టపరమైన గుర్తింపు, నిబంధనల అనుపాలన, సాంకేతిక ప్రమాణాల విషయంలో సహకారం అవసరం. వేగవంతమైన సాంకేతికత ఒక్కటే అధికార పరిధి లేదా నియంత్రణ సంబంధిత అడ్డంకులను తొలగించలేదు.
5. నష్టభయాలు, రక్షణ చర్యలు, పరీక్షల్లో అపోహలకు దారితీసే అంశాలు
బ్యాంకు డిపాజిట్ల నుంచి CBDCకి భారీ స్థాయిలో నిధులు మళ్లితే, బ్యాంకుల స్థిర నిధుల వనరులు తగ్గి రుణ వ్యయాలు పెరగవచ్చు. ఈ ప్రమాదాన్ని బ్యాంకుల మధ్యవర్తిత్వ పాత్ర క్షీణత (bank disintermediation) అంటారు. ఆర్థిక ఒత్తిడి సమయంలో డిపాజిట్లను కేంద్ర బ్యాంకు ద్రవ్యంగా వేగంగా మార్చుకోవడం వల్ల బ్యాంకుల నుంచి డిపాజిట్ల ఉపసంహరణ వేగవంతం కావచ్చు. వడ్డీ చెల్లించని CBDC, CBDCని కలిగి ఉండటంపై సముచిత పరిమితులు, దశలవారీ అమలు వంటి చర్యలు ఈ ప్రమాదాలను తగ్గించగలవు. అయితే, ప్రతి రక్షణ చర్యలోనూ కొన్ని ప్రయోజనాల కోసం ఇతర ప్రయోజనాలను కొంత మేర వదులుకోవాల్సి ఉంటుంది.
గోప్యతను కాపాడటంతోపాటు మనీలాండరింగ్ నిరోధం, ఉగ్రవాదానికి నిధుల సమకూర్పును అడ్డుకోవడం వంటి బాధ్యతల మధ్య సమతుల్యత పాటించాలి. డిజిటల్ చెల్లింపులు లావాదేవీలకు సంబంధించిన సమగ్ర రికార్డులను సృష్టించగలవు. అందువల్ల అవసరమైన కనీస డేటాను మాత్రమే సేకరించడం, దాని ప్రాప్యతను పరిమితం చేయడం, స్పష్టమైన చట్టపరమైన రక్షణలు కల్పించడం ముఖ్యమైనవి. జారీ సంస్థ కేంద్ర బ్యాంకు అయినప్పటికీ, సైబర్ దాడులు, వాలెట్ భద్రతకు భంగం కలగడం, వ్యవస్థ సేవలకు అంతరాయాలు ఏర్పడటం వంటి ప్రమాదాలు ఉండవచ్చు. ఒకే డిజిటల్ విలువను ఒకటి కంటే ఎక్కువసార్లు ఖర్చు చేసే ద్వంద్వ వ్యయం (double spending) నుంచి కూడా ఆఫ్లైన్ రూపకల్పనల్లో రక్షణ అవసరం.
- చట్టబద్ధ చెల్లింపు సాధన హోదా ఉందంటే, దేశవ్యాప్తంగా అమలులోకి వచ్చి నగదును భర్తీ చేసిందని అర్థం కాదు.
- CBDC జారీ వల్ల ద్రవ్య సరఫరా స్వయంచాలకంగా పెరగదు: నగదు లేదా డిపాజిట్లను CBDCగా మార్చడం ప్రధానంగా ప్రజల వద్ద ఉన్న ద్రవ్యం వివిధ రూపాల కూర్పును మార్చవచ్చు.
- వాణిజ్య బ్యాంకు రుణ నష్టభయం లేదంటే సైబర్, నిర్వహణ లేదా మోసాల సంబంధిత నష్టభయం లేదని అర్థం కాదు.
- ప్రోగ్రామబిలిటీ అనేది రూపకల్పనలో ఒక ఐచ్ఛిక లక్షణం మాత్రమే; ప్రతి CBDCని నిర్వచించే లక్షణం కాదు.
CBDC రూపకల్పన ఎంపికలు: ప్రజలకు అందుబాటులో ఉండే ద్రవ్యం నుంచి చెల్లింపుల వ్యవస్థ నిర్మాణం వరకు
అందించిన మెటాడేటా, Auer–Böhme CBDC పిరమిడ్ను ఉపయోగించి paywith.glassను వర్గీకరించినట్లు సూచిస్తుంది. ఇది భారత డిజిటల్ రూపాయిని చిత్రించే నమూనాగా కాకుండా, CBDC వ్యవస్థ నిర్మాణాన్ని అర్థం చేసుకోవడానికి ఒక భావనాత్మక సహాయక సాధనంగా ఉపయోగపడుతుంది. CBDC రూపకల్పనలో పరస్పర సంబంధమున్న ఎంపికలు ఉంటాయి: కరెన్సీని ఎవరు పంపిణీ చేస్తారు, లావాదేవీలను ఎలా నమోదు చేస్తారు, వినియోగదారులు దానిని ఎలా పొందుతారు, ఇతర చెల్లింపు వ్యవస్థలతో అది ఎలా అనుసంధానమవుతుంది అనేవి వాటిలో భాగం. ఒక నిర్దిష్ట వేదికను వర్గీకరించడం వల్ల దానికి నియంత్రణపరమైన ఆమోదం ఉందని, సాంకేతిక పనితీరు నిరూపితమైందని లేదా అది భారతదేశానికి అనుకూలమని నిర్ధారణ కాదు.
భారతదేశానికి సంబంధించి, ద్రవ్యంపై ఉండే హక్కుకు, దానిని బదిలీ చేయడానికి ఉపయోగించే యంత్రాంగానికి మధ్య ఉన్న తేడా ప్రధానమైనది. డిజిటల్ రూపాయి RBI యొక్క చెల్లింపు బాధ్యత కాగా, వాణిజ్య బ్యాంకు డిపాజిట్ ఆ బ్యాంకు యొక్క చెల్లింపు బాధ్యత. UPI ఒక చెల్లింపు ఇంటర్ఫేస్ మాత్రమే; అది ప్రత్యేక సార్వభౌమ కరెన్సీ కాదు. మధ్యవర్తులు మౌలిక కరెన్సీని తమ సొంత చెల్లింపు బాధ్యతగా మార్చుకోకుండానే వినియోగదారులకు నేరుగా CBDC సేవలను అందించవచ్చు. అందువల్ల విధాన మూల్యాంకనంలో సాంకేతికత కొత్తదా కాదా అనే అంశాన్ని మాత్రమే కాకుండా, గోప్యత, సైబర్ భద్రత, అంతరాయాలను తట్టుకుని కార్యకలాపాలను కొనసాగించే సామర్థ్యం, అందుబాటు, బ్యాంకుల నిధుల సమీకరణపై సంభావ్య ప్రభావాలను కూడా పరిగణనలోకి తీసుకోవాలి.
- రిటైల్ CBDC ప్రజల చెల్లింపు అవసరాలను తీరుస్తుంది; హోల్సేల్ CBDC అంతర్బ్యాంకు పరిష్కారం వంటి పరిమిత సంస్థాగత వినియోగాన్ని లక్ష్యంగా చేసుకుంటుంది.
- CBDC తప్పనిసరిగా బ్లాక్చెయిన్ను ఉపయోగించాల్సిన అవసరం లేదు. ఒక నిర్దిష్ట లెడ్జర్ సాంకేతికత కాకుండా, సార్వభౌమ అధికారంతో జారీ చేయడం, దానిపై ఉండే ద్రవ్య హక్కు స్వభావం దానిని నిర్వచిస్తాయి.
- ఆఫ్లైన్ ప్రాప్యత, గోప్యత అనేవి రూపకల్పన ఎంపికలపై ఆధారపడి ఉంటాయి; CBDC అనే పేరు ఉన్నంత మాత్రాన నగదు వంటి అనామకత్వం గానీ, అన్ని సందర్భాల్లోనూ నెట్వర్క్ అనుసంధానంపై ఆధారపడకుండా పనిచేసే సామర్థ్యం గానీ స్వయంచాలకంగా లభించవు.
కాలరేఖ
February 2022
కేంద్ర బడ్జెట్ 2022–23లో డిజిటల్ రూపాయిని ప్రవేశపెట్టే ప్రతిపాదనను ప్రకటించారు.
2022
డిజిటల్ బ్యాంకు నోట్ల జారీకి వీలు కల్పించేందుకు ఆర్థిక చట్టం ద్వారా RBI చట్టాన్ని సవరించారు.
October 2022
RBI, CBDCపై తన భావనాత్మక పత్రాన్ని ప్రచురించింది.
1 November 2022
హోల్సేల్ డిజిటల్ రూపాయి ప్రయోగాత్మక అమలు ప్రారంభమైంది.
1 December 2022
రిటైల్ డిజిటల్ రూపాయి ప్రయోగాత్మక అమలు ప్రారంభమైంది.
February 2024
రిటైల్ ప్రయోగాత్మక అమలులో ప్రోగ్రామబిలిటీ, ఆఫ్లైన్ కార్యాచరణను ప్రవేశపెట్టనున్నట్లు RBI ప్రకటించింది.
రిటైల్ డిజిటల్ రూపాయి చెల్లింపు — ఉదాహరణ
- 1. పాల్గొనే సంస్థల పంపిణీ వ్యవస్థ ద్వారా RBI e₹ను జారీ చేస్తుంది.
- 2. వినియోగదారు e₹కు మద్దతు ఇచ్చే డిజిటల్ రూపాయి వాలెట్లోకి e₹ను లోడ్ చేసుకుంటారు.
- 3. వినియోగదారు మరో వినియోగదారుకు లేదా వ్యాపారికి చెల్లింపును ప్రారంభిస్తారు.
- 4. వ్యవస్థ చెల్లింపును ధ్రువీకరించి, డిజిటల్ విలువను బదిలీ చేస్తుంది.
- 5. గ్రహీత e₹ను కలిగి ఉంటారు లేదా దానిని బ్యాంకు డిపాజిట్గా మార్చుకుంటారు.
| సాధనం | జారీదారు లేదా దాని ఆధారంగా ఉండే చెల్లింపు పొందే హక్కు | ప్రధాన వ్యత్యాసం |
|---|---|---|
| డిజిటల్ రూపాయి | RBI చెల్లింపు బాధ్యత | డిజిటల్ రూపంలోని సార్వభౌమ కరెన్సీ |
| వాణిజ్య బ్యాంకు డిపాజిట్ | వాణిజ్య బ్యాంకు చెల్లింపు బాధ్యత | డిపాజిట్ ద్రవ్యం; నేరుగా RBI జారీ చేసిన ద్రవ్యం కాదు |
| UPI | చెల్లింపు వ్యవస్థ; కరెన్సీ జారీదారు కాదు | చెల్లింపులను సులభతరం చేస్తుంది; సాధారణంగా బ్యాంకు డిపాజిట్లను బదిలీ చేస్తుంది |
| ప్రీపెయిడ్ వాలెట్ నిల్వ | నియంత్రణకు లోబడి ఉన్న వాలెట్ జారీదారు నుంచి చెల్లింపు పొందే హక్కు | అది స్వయంగా RBI జారీ చేసిన కరెన్సీ కాదు |
| బిట్కాయిన్ | సార్వభౌమ జారీదారు లేరు; కేంద్ర బ్యాంకుకు చెల్లింపు బాధ్యత లేదు | క్రిప్టో ఆస్తి; భారతదేశంలో చట్టబద్ధ చెల్లింపు సాధనం కాదు |
వాస్తవ సంఘటనలు – కేస్ స్టడీలు
భారతదేశం: UPI స్వీకరణ వ్యవస్థను ఆధారంగా చేసుకొని ముందుకు సాగడం
UPI QR కోడ్లతో పరస్పర అనుసంధాన సామర్థ్యం వల్ల డిజిటల్ రూపాయిని ఉపయోగించే వారు ఇప్పటికే ఉన్న వ్యాపారుల చెల్లింపుల స్వీకరణ నెట్వర్క్ను వినియోగించుకోవచ్చు. ఒక కొత్త ద్రవ్య రూపం, ఇప్పటికే పరిచయమున్న చెల్లింపుల మౌలిక సదుపాయాలను ఉపయోగించుకున్నప్పటికీ, ఆ మౌలిక సదుపాయాలతో సమానమైనది కాదని ఇది వివరిస్తుంది.
బహామాస్: శాండ్ డాలర్
బహామాస్ కేంద్ర బ్యాంకు అక్టోబర్ 2020లో శాండ్ డాలర్ను దేశవ్యాప్తంగా ప్రవేశపెట్టింది. ద్వీపసమూహంగా ఉన్న ఆ దేశ భౌగోళిక స్వరూపం కారణంగా ఆర్థిక సేవల లభ్యత ఒక ప్రధాన విధానపరమైన అంశంగా ఉంది. కరెన్సీ జారీతో పాటు వాలెట్ల లభ్యత, విశ్వసనీయమైన కనెక్టివిటీ, ప్రజల వినియోగ స్వీకరణలకు ఉన్న ప్రాముఖ్యతను ఈ ఉదాహరణ స్పష్టం చేస్తుంది.
సాధన ప్రశ్నలు
ప్రశ్న 1
భారతదేశ డిజిటల్ రూపాయికి సంబంధించి కింది ప్రకటనలను పరిశీలించండి: 1. ఇది RBI యొక్క చెల్లింపు బాధ్యత. 2. దీనికి తప్పనిసరిగా బ్లాక్చెయిన్ అవసరం. 3. దీనిని భౌతిక రూపాయితో సమాన విలువకు మార్పిడి చేసుకోవచ్చు. ఏ ప్రకటనలు సరైనవి?
- A. 1 మరియు 2 మాత్రమే
- B. 1 మరియు 3 మాత్రమే
- C. 2 మరియు 3 మాత్రమే
- D. 1, 2 మరియు 3
ప్రశ్న 2
CBDCకి, UPIకి మధ్య తేడాను అత్యంత సరిగ్గా తెలిపే ప్రకటన ఏది?
- A. రెండూ RBI జారీ చేసే వేర్వేరు కరెన్సీలు.
- B. UPI చట్టబద్ధ చెల్లింపు సాధనం కాగా, CBDC కేవలం చెల్లింపు ఆదేశం మాత్రమే.
- C. CBDC సార్వభౌమ ద్రవ్యం యొక్క ఒక రూపం కాగా, UPI చెల్లింపులను సులభతరం చేస్తుంది.
- D. CBDC తప్పనిసరిగా వడ్డీ చెల్లించాలి; UPI నిల్వలపై వడ్డీ లభించదు.
ప్రశ్న 3
కుటుంబాల నిధులు బ్యాంకు డిపాజిట్ల నుంచి CBDCలోకి వేగంగా తరలితే, అత్యంత ప్రత్యక్షంగా ఏ ఆందోళన తలెత్తుతుంది?
- A. వాణిజ్య బ్యాంకుల స్థిర నిధుల వనరులు తగ్గిపోవడం
- B. ద్రవ్యోల్బణం స్వయంచాలకంగా నిర్మూలించబడటం
- C. అన్ని బ్యాంకు రుణాలు ప్రభుత్వ రుణంగా మారడం
- D. దేశీయ కరెన్సీ విలువ తప్పనిసరిగా క్షీణించడం
మెయిన్స్: డిజిటల్ రూపాయి ఇప్పటికే ఉన్న చెల్లింపు వ్యవస్థలను కేవలం అనుకరించకుండా, వాటికి పూరకంగా ఉండాలి. భారతదేశానికి సంబంధించి దాని సంభావ్య ప్రయోజనాలను, రూపకల్పన సవాళ్లను చర్చించండి. 250 పదాల్లో సమాధానం రాయండి.
- CBDCని నిర్వచించి, దానికి UPI, బ్యాంకు డిపాజిట్లకు మధ్య తేడాలను వివరించండి.
- రిటైల్ స్థాయిలో ఆర్థిక సమ్మిళితత్వం, కేంద్ర బ్యాంకు ద్రవ్యం ప్రజలకు అందుబాటులో ఉండటం, టోకు లావాదేవీల పరిష్కారం వల్ల కలిగే ప్రయోజనాలను వివరించండి.
- ఆఫ్లైన్ సామర్థ్యం, ప్రోగ్రామబిలిటీ, సరిహద్దులు దాటిన లావాదేవీలలో అనువర్తనాలను మదింపు చేయండి.
- డిపాజిట్ల వేగవంతమైన తరలింపు, గోప్యత, సైబర్ భద్రత, ఆర్థిక సేవల నుంచి వెలివేతకు సంబంధించిన నష్టభయాలను చర్చించండి.
- దశలవారీ పరీక్షలు, పరస్పర అనుసంధాన సామర్థ్యం, నష్టభయాలకు అనుపాతమైన రక్షణ చర్యలు, నగదు నిరంతరం అందుబాటులో ఉండేలా చర్యలను సిఫార్సు చేయండి.
అధ్యయన మూలాలు
- RBI: Concept Note on Central Bank Digital Currency, October 2022.
- RBI: Digital Rupee frequently asked questions and CBDC pilot press releases.
- RBI: Statement on Developmental and Regulatory Policies, 8 February 2024.
- India Code: Reserve Bank of India Act, 1934, as amended.
- NCERT: Introductory Macroeconomics, chapter on Money and Banking.
- Bank for International Settlements: Central bank digital currencies: foundational principles and core features, 2020.
- https://commons.wikimedia.org/wiki/File:Auer_%26_B%C3%B6hme_CBDC_Pyramid_-_paywith.glass.jpg